7 Hooldereformi mõju KOV-ide eelarvele
7.1 Sissejuhatus
Sotsiaalhoolekande seaduse muudatus (SHS § 22¹) kohustas KOV-isid tasuma kõikide oma rahvastikuregistrijärgsete elanike väljaspool kodu osutatava ööpäevaringse üldhooldusteenuse (ÜHT) hoolduskulusid (hooldus- ja abihooldustöötajate tööjõukulud, tööriietus ja isikukaitsevahendid, tervisekontroll ja vaktsineerimine ning koolitus ja supervisioon, lg 2). KOV võib kehtestada hoolduskulude tasumise piirmäära (edaspidi KOV-i piirmäär või piirmäär), kuid see peab tagama teenuse kättesaadavuse vähemalt mõne teenuseosutaja juures (lg 3). Madala sissetulekuga teenusesaajate teenuskoha tagamisel tekib KOV-il täiendav kohustus: kui teenusesaaja sissetulek (pension, kogumispension, töövõimetoetus, töötasu) jääb alla Statistikaameti avaldatud eelarveaastale eelnenud aasta II kvartali keskmise vanaduspensioni, katab KOV teenusesaaja tasutavate kulude ja tema sissetuleku vahe, kuid mitte rohkem kui selle keskmise vanaduspensioni ja teenusesaaja sissetuleku vahe (lg 5). Kui inimesel ei ole ka pärast eelnevaid toetusi võimalik teenuskoha eest tasuda, arvestab KOV SHS § 16 lg 2 järgi tasu suuruse määramisel inimese ja tema perekonna majanduslikku olukorda. Tasu suurus ei tohi olla teenuse saamise takistuseks (lg 3), seega on teenuse kättesaadavuse tagamine KOV-i kohustus.
Enne reformi katsid teenusesaaja ja tema lähedased valdava osa hooldekodu kohamaksumusest, pärast reformi läks osa kulust KOV-ide kanda. Reformile järgnenud muutus KOV-ide eelarves oli suur: KOV-ide ÜHT netokulu (s.o ÜHT kulud, millest on lahutatud tulud, mis tavaliselt seonduvad ÜHT pakkumisega KOV-i enda hooldekodu poolt) kasvas riigi tasandil 2022.–2025. aastal 29,7 mln eurolt 103,1 mln-ni ehk umbes 3,5-kordseks. Riik muutis KOV-ide rahastusmudelit selleks, et ühest küljest katta reformiga kaasnevaid kulusid ning teisalt leevendada demograafilistest erisustest tingitud ebavõrdsust KOV-ide vahel.
Raportis analüüsime, kuidas reformiga kaasnev kulude kasv KOV-iti jagunes, millised tegurid selgitavad selle varieeruvust ja kuivõrd hooldereformiga seotud lisarahastus KOV-idele (pensionitulu tulumaksuosa ja tasandusfondi komponent, edaspidi lühidalt lisaraha) katab KOV-i tegelikku reformist tingitud lisakulu. Selleks analüüsime:
- sotsiaalvaldkonna kulude osakaalu KOV-i kogukuludest;
- ÜHT ja koduteenuse kulude mahtu ja struktuuri KOV-i eelarves;
- ÜHT kulude finantseerimiseks KOV-ide kehtestatud piirmäärade taset ning KOV-ide-vahelisi erinevusi selles;
- ÜHT hoolduskomponendi rahastuse jaotust teenusesaaja ja KOV-i vahel;
- reformiga kaasnenud lisakulu KOV-i eelarves ja riigipoolse reformiks eraldatud lisaraha adekvaatsust.
7.1.1 KOV-ide ülevaade
Analüüsiperioodil oli Eestis 79 kohalikku omavalitsust (KOV), mis erinesid oluliselt rahvaarvu, vanemaealiste (65-aastased ja vanemad; edaspidi 65+) osakaalu, eelarve mahu ja hooldekodude paiknemise poolest. Kuigi 2025. aasta oktoobris ühinesid Toila ja Jõhvi vald ning KOV-ide arv vähenes 78-ni, lähtutakse käesolevas analüüsis reformi rakendamise ajal kehtinud haldusjaotusest ehk 79 KOV-ist. KOV-ide vanemaealiste osakaal varieerub enam kui neljakordselt: kõige noorem elanikkond on Rae vallas (65+ osakaal alla 8%), kõige vanem on Loksa linnas (üle 34%). Geograafiline muster (Joonis 7.1) on selge – Kirde-Eesti linnad ja väiksemad maavallad on demograafiliselt kõige vanemad, samas kui Tallinna ja Tartu ümbruse valdades on vanemaealiste osakaal madalaim.
Allikad: Statistikaamet (tabel RV0240)
Umbes 60%-l KOV-idest ehk 47-l 79-st on oma hooldekodu (Joonis 7.2), mis annab neile teenuse korraldamisel vähemalt teoreetiliselt eelisseisu võrreldes nendega, kes peavad teenust turult ostma. Oma hooldekoduna käsitleme hooldekodusid, mille omanik on KOV, sõltumata hooldekodu õiguslikust vormist (KOV-i hallatav asutus, mittetulundusühing või sihtasutus või äriühing).
Märkus: Hooldekodu loetakse KOV-i omaks selle asukoha järgi: KOV, kelle hooldekodu asub teise KOV-i territooriumil, on siin arvestatud hooldekoduta KOV-iks.
Allikad: MTR (tegevuskohad, seisuga 31.12.2025); H-veeb (hooldekodude omandivorm)
Hooldekodu kohtade ja 65+ elanike arvu vahel on positiivne seos (Joonis 7.3): KOV-id, kus vanemaealiste osakaal on suurem, pakuvad üldjuhul ka rohkem hooldekodu kohti elaniku kohta. Siiski on mõnes KOV-is kohapakkumine vanemaealiste osakaaluga võrreldes märkimisväärselt suurem – need toimivad piirkondlike teenuseosutajatena, teenindades ka naaber-KOV-ide elanikke.
Märkus: Näidatud on ainult KOV-id, kus on vähemalt üks MTR-is registreeritud tegevuskoht. „Kohad“ = MTR-i tegevusloal lubatud maksimaalne mahutavus, summeeritud KOV-i tasemele.
Allikad: MTR (tegevuskohad ja teenuskohad, seisuga 31.12.2025); Statistikaamet (tabel RV0240)
Hooldekodude kohtade arv 65+ elaniku kohta (Joonis 7.4) näitab teenuse pakkumise mahtu suhtena rahvastikuregistri järgi KOV-is elavate vanemaealiste arvu. Teenuskohtade tihedus varieerub KOV-iti märkimisväärselt: mediaan on 70 kohta 1000 vanemaealise kohta. Suurimad pakkujad on väiksemad KOV-id, kus asuvad piirkondlikku rolli täitvad hooldekodud. Suurlinnades on suhtarv madalam (vt ka Joonis 7.44).
Allikad: MTR (tegevuskohad ja teenuskohad, seisuga 31.12.2025); Statistikaamet (tabel RV0240)
Hooldekodu kasutusintensiivsus näitab, kui suur osa KOV-i rahvastikuregistri järgi sisse kirjutatud 65+ elanikkonnast viibib hooldekodus. Teenusesaajate arv 1000 vanemaealise kohta (Joonis 7.5) varieerub KOV-iti märkimisväärselt ja on pärast reformi tervikuna kasvanud (vt Joonis 7.45), peegeldades nii nõudluse kasvu kui ka teenuse kättesaadavuse paranemist pärast reformi.
Märkus: Arvestatud on rahvastikuregistri järgi KOV-i sisse kirjutatud teenusesaajaid. Nad ei pruugi teenust saada sama KOV-i territooriumil.
Allikad: STAR-i mikroandmestik (teenusesaajate arv); Statistikaamet (tabel RV0240)
Pakutavate teenuskohtade ja teenusesaajate arvu seos KOV-ides (Joonis 7.6) näitab, et enamikus KOV-ides on MTR-i järgi lubatud kohti rohkem kui detsembri seisuga teenusel olevaid inimesi, mis viitab pakkumise reservile. Mõnes KOV-is (nt suurlinnad) on aga teenusesaajaid rohkem kui registreeritud teenuskohti MTR-is – nende KOV-ide elanike nõudluse rahuldamiseks kasutatakse teiste KOV-ide territooriumil tegutsevate hooldekodude teenuskohti.
Märkus: Katkendjoonel on teenusesaajaid sama palju kui kohti (y = x). X-telg: MTR-i tegevusloal lubatud maksimaalne mahutavus, summeeritud KOV-i tasemele (asukohajärgne KOV). Y-telg: detsembris teenusel olnud inimeste arv (elukohajärgne KOV; STAR-i mikroandmestik). STAR-ist on tuletatud kaks teenusesaajate näitajat: detsembri seis ja aasta jooksul teenust saanud unikaalsete isikute arv; siin ja kohtade võrdlustes kasutame detsembri seisu, teenusel viibitud aja arvutustes unikaalseid isikuid aastas kokku.
Allikad: MTR (tegevuskohad ja teenuskohad, seisuga 31.12.2025); STAR-i mikroandmestik (teenusesaajate arv); Statistikaamet (tabel RV0240)
7.1.2 Kasutatud ÜHT kulu näitajad
ÜHT kulu mõõdikutena kasutame lähtuvalt analüüsi eesmärgist riigiraha.fin.ee saldoandmikest tuletatud kolme näitajat:
ÜHT brutokulu – KOV-i kõik põhitegevuse kulud ÜHT tegevusalal (kood 10200). Kasutame seda osakaalude arvutustes, kus võrdleme ÜHT kulu sotsiaalkaitse kogukulude ja KOV-i kogukuludega. Selline kulude käsitlus võimaldab lugeja ja nimetaja sarnast definitsiooni (mõlemad saldoandmike brutosummad).
ÜHT netokulu – brutokulust lahutame ÜHT tulu: saadud sihttoetused jooksvateks kuludeks (kontogrupp 350) ja üldhooldekodude müügitulu (konto 322430). See näitab KOV-i kulu pärast sihtotstarbeliste ja tegevusega kaasnevate tulude tasaarveldamist. Selle näitaja võtame aluseks, kui hindame riigi eraldatud lisarahastuse piisavust võrreldes reformiga kaasnenud täiendavate kuludega.
ÜHT netokulu koos amortisatsiooniga – peamine majanduslik koondnäitaja, mis lisab ÜHT netokulule amortisatsiooni (kontogrupp 61xxx tegevusalal 10200). Saldoandmike jooksvad põhitegevuse kulud ei sisalda amortisatsiooni. Võrreldava aluse loomiseks on amortisatsiooni arvestamine oluline, kui võrdleme oma hooldekoduga KOV-isid erapakkujalt teenust ostvate KOV-idega – erapakkujate hindadesse on kapitali kulumine sisse arvestatud, KOV-i otseses raamatupidamises aga mitte. Kasutame seda näitajat ühikukulude arvutustes.
Riigiraha.fin.ee valisime peamiseks andmeallikaks reprodutseeritavuse ja ajalise katvuse (2020–2025, sh kolm reformile eelnenud aastat) tõttu. Alternatiivseteks valideerivateks allikateks oleksid Regionaal- ja Põllumajandusministeeriumi (REM) ÜHT kulu seireandmestik (2022–2025; KOV-ide raamatupidamise andmetest tegevusala klassifitseerimise ühtlustamiseks korrigeeritud) ja H-veebi teenuseosutajate aruandlus (2021–2025; sisaldab teenuskohti, teenusesaajaid, hooldekodude kulusid ja rahastusallikate jaotust – KOV, kliendi omaosalus, riik, muud ja välisvahendid). Andmete võrdluseks kasutame H-veebist avaliku rahastuse summat (KOV + riik + muu + välisvahendid; kliendi omaosaluse jätame välja, et tulemus oleks võrreldav saldoandmike KOV-ikeskse vaatega). REM-i andmestik võimaldaks pakkuda mõnevõrra täpsemat ÜHT kulu hinnangut, kuid ei võimalda võrdlust teiste saldoandmikest tuletatud näitajatega; H-veeb on teenuseosutajakeskne (rahastust ja kulusid ei ole võimalik siduda teenusesaaja elukoha KOV-iga) ega võimalda seetõttu otseselt KOV-i tasandi rahastuse analüüsi.
Reformieelsel perioodil (2020–2022) on saldoandmike ÜHT kulud KOV-ide lõikes mõnevõrra ebaühtlasemad: tegevusala 10200 kodeerimine ei olnud sel ajal kõikides KOV-ides standardiseeritud ja osa ÜHT kulusid võis paikneda teiste sotsiaalvaldkonna tegevusalade alla. See vähendab 2020.–2022. aasta absoluutsete kulutasemete ja KOV-ide-vahelise võrdluse täpsust.
Andmeallikate võrdlus näitab, et kõik kolm (REM, saldoandmikud ja H-veeb) on samas suurusjärgus, kuid siiski erinevad mõnevõrra (vt Joonis 7.7). Bruto- ja netokulu vahe vastab ÜHT tuludele (hooldekodude müügitulu ja sihtfinantseerimine) – 2025. aastal 24,8 mln eurot, mis on ligi viiendik brutokulust ja kasvanud märksa aeglasemalt kui kulu ise. Netokulu ja netokulu koos amortisatsiooniga erinevus on väike (1,7–2,5 mln eurot aastas), kuna amortisatsioon kajastub vaid 79-st 35 KOV-is, kelle hooldekodu on otseselt omavalitsuse bilansis. REM-i seireandmestik annab netokulule koos amortisatsiooniga lähedase taseme. H-veebi avalik rahastus on süstemaatiliselt madalam kui saldoandmike brutokulu – vahe peegeldab hooldekodude aruandluse erinevust ja KOV-ide lisakulusid (lisaks hoolduskomponendi eest tasumisega otseselt seotud kuludele on KOV-idel teenuse pakkumisega seoses ka teisi kulusid).
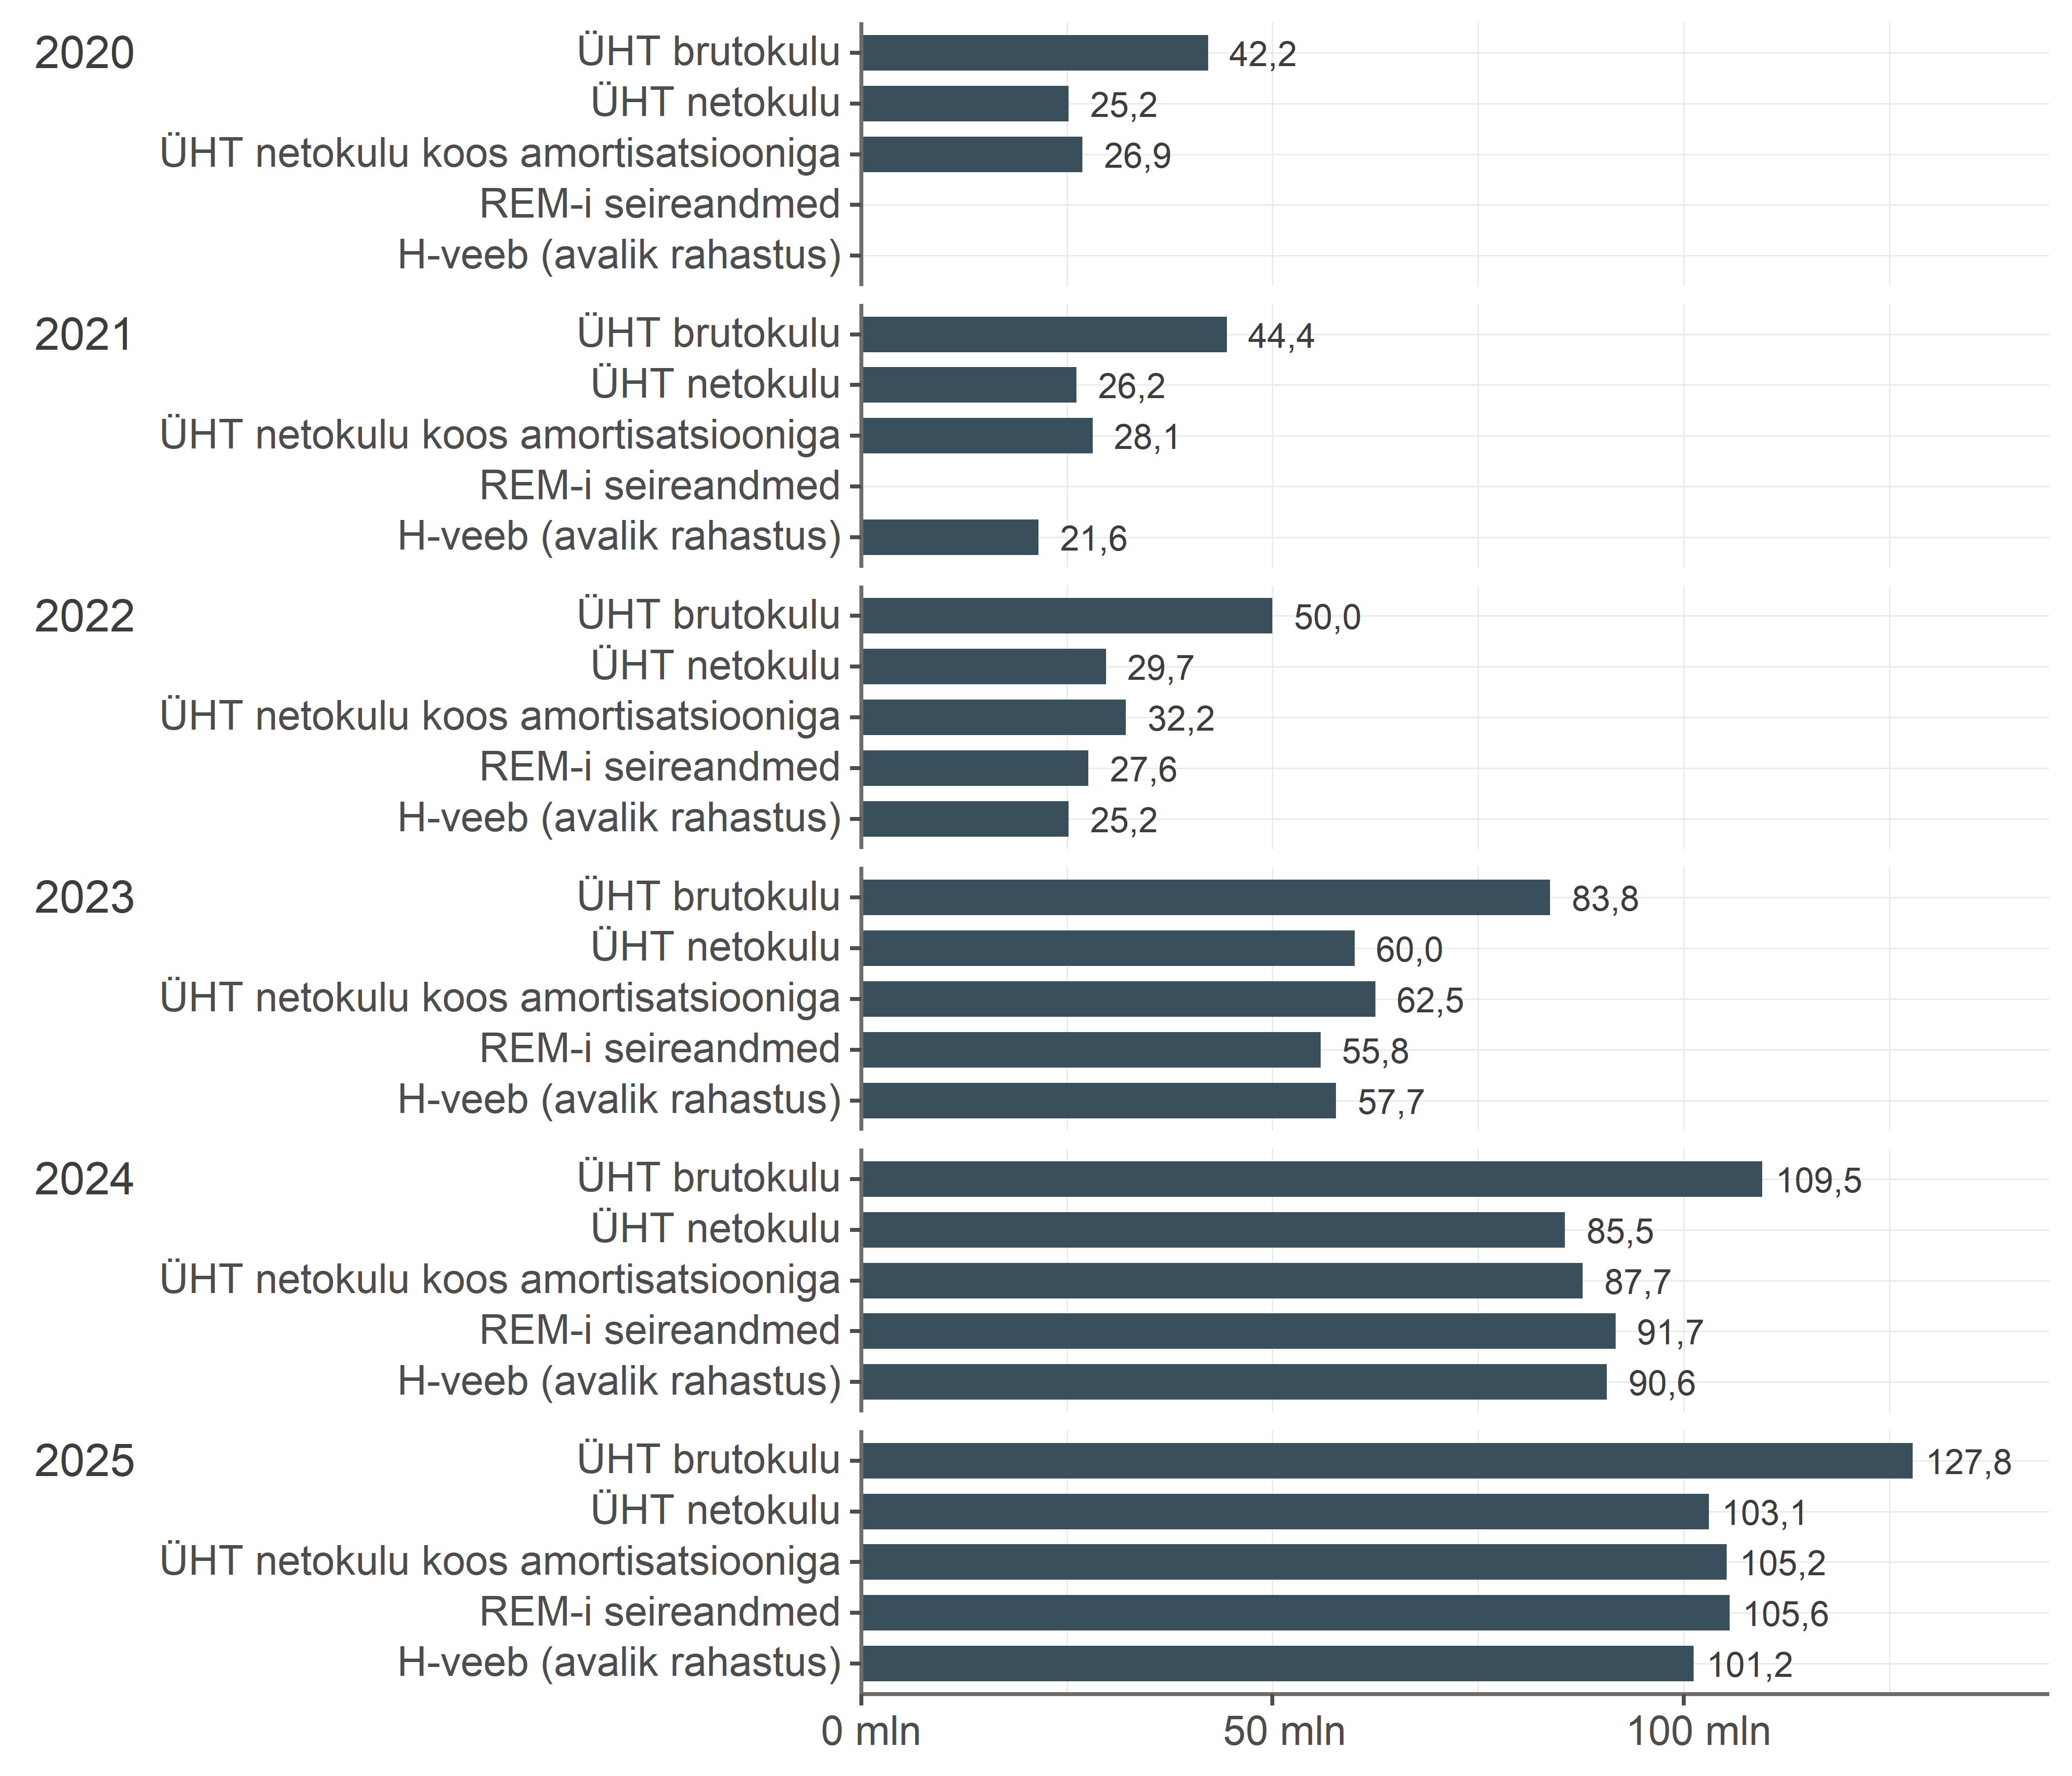
Märkus: REM-i seireandmed (KOV-ide raamatupidamise andmetest puhastatud, sisaldab amortisatsiooni; alates 2022) ja H-veeb (pakkujate aruandluse avalik rahastus – KOV, riik ja muud allikad, klientide omaosalus on välja jäetud; alates 2021).
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); REM, KOV-i kulud üldhooldus 2022–2025 (leht „Andmed“); H-veeb (hooldekodude rahastusallikad)
KOV-id, kellel on enda hooldekodud, teenivad hooldekodude teenuse müügist ka tulu. Seega katab osa kulusid teenuse müük. Samuti katab osa kuludest sihtfinantseerimisest saadud tulu. KOV-i reaalse finantskoormuse hindamiseks peame neid tulusid arvesse võtma. 2025. aastal oli 27 KOV-i, kelle ÜHT netokulud olid väiksemad kui brutokulud. Kaheksas KOV-is olid netokulud väiksemad kui ÜHT tulud, sealhulgas Häädemeeste vallas, kus ÜHT tulud moodustasid üle 78% ÜHT kogukuludest. ÜHT tulud kajastuvad KOV-i eelarves ainult siis, kui hooldekodu on KOV-i allasutus. Kui hooldekodu on sihtasutus, äriühing või erapakkuja, laekuvad tulud mujale, seega peegeldab tulude osakaal pigem hooldekodude korraldust kui KOV-i tegelikku kulukoormust. Riigis kokku olid 2025. aastal saldoandmike alusel ÜHT tulud (hooldekodude müügitulu ja sihtfinantseerimine) 24,8 mln eurot ehk ligi viiendik brutokulust (128 mln €). Müügitulu on suuresti KOV-ide-vaheline – hooldekodu pidavad KOV-id müüvad teenust teiste KOV-ide elanikele; KOV-ide lõikes netorahavoogude (tulud teistelt KOV-idelt miinus kulud teistele KOV-idele) jaotus on esitatud lisas (Joonis 7.64).
Amortisatsioon kajastab oma hooldekodu vara kulumist ning seda saldoandmike jooksvates kuludes ei kajastata. Majandusliku kogukulu nägemiseks, eriti kui võrdleme oma hooldekodu pidavaid KOV-isid nendega, kes teenust erapakkujalt ostavad, tuleb amortisatsioon eraldi juurde liita. 2025. aastal märkis aruandluses ÜHT-ga seotud amortisatsiooni 79-st KOV-ist 35; need on omavalitsused, kelle hooldekodu on otse linna- või vallavalitsuse bilansis (mitte eraldi sihtasutuse või äriühinguna). Riigis kokku oli amortisatsioon 2,2 mln eurot, mis moodustab väikese osa 103 mln eurosest ÜHT netokulust, kuid on samas kontsentreeritud üksikutesse KOV-idesse.
KOV-i tasandil moodustab amortisatsioon tüüpiliselt 2–6% ÜHT kogukulust (mediaan 4%). Suurim osakaal on Häädemeeste vallas (17%), kus oli ka suurim ÜHT tulude osakaal. Suuremate KOV-ide amortisatsiooni osakaal jääb madalamaks ning amortisatsioon kajastub nende jaoks eelkõige sisseostetud teenuse hinnas ja mitte nende bilansis.
7.2 Sotsiaalvaldkonna kulud KOV-i kogukuludest
Perioodil 2020–2025 KOV-ide sotsiaalkulud peaaegu kahekordistusid, tõustes 192 mln-lt 374 mln euroni (+94%). Kasvu struktuur muutus perioodi vältel oluliselt (Joonis 7.8). 2021–2022 kasvu vedasid riskirühmade (+28 mln) ning perede ja lastega seonduvad kulud (+22 mln), mis tulenesid tõenäoliselt Ukraina sõjapõgenike vastuvõtust. Eakatega seonduvad kulud kasvasid palju vähem (+10 mln). Alates 2023. aastast veab kulude kasvu aga eakate sotsiaalkaitse (tegevusvaldkond 102), mille kulud kasvasid 38 mln euro võrra aastatel 2023–2024. Muutuse põhjuseks on hooldereform. Sotsiaalkulude osakaal KOV-ide kogukuludest kasvas 10,2%-lt (2020) 12,9%-ni (2025).
Märkus: Tulbalõikudes ja sulgudes on osakaal KOV-ide kogukuludest. „Muu“ hõlmab tegevusvaldkondi 103 (toitja kaotanud), 105 (töötud), 106 (eluasemeteenused), 108 (teadus- ja arendustegevus) ja 109 (muu sotsiaalkaitse).
Allikad: Riigiraha.fin.ee saldoandmikud (valdkond „10 Sotsiaalne kaitse“)
Sotsiaalkulude osakaalu jaotus KOV-ide lõikes (Joonis 7.9) näitab, et mediaan-KOV-is kasvas sotsiaalkulude osakaal kõikidest kuludest 2022. aasta 11,7%-lt 2024. aastaks 14,0%-le. Kuigi sotsiaalkulude absoluutsumma kasvas võrreldes eelneva aastaga jõudsalt juba 2022. aastal, ei tõusnud osakaal kogukuludest sama kiiresti, sest ka muud kulud kasvasid. Reformile järgnenud hüpe osakaalus (2022→2024: +2,3 pp) on suurem kui reformieelne kasv (2020→2022: +1,7 pp). 2025. aasta mediaan (13,8%) viitab sotsiaalkulude osakaalu stabiliseerumisele. KOV-iti on erinevus suur ja üha suurenev: ülemise kvartiili KOV-id suunavad sotsiaalkaitsesse 17% või enam kõigist kuludest.
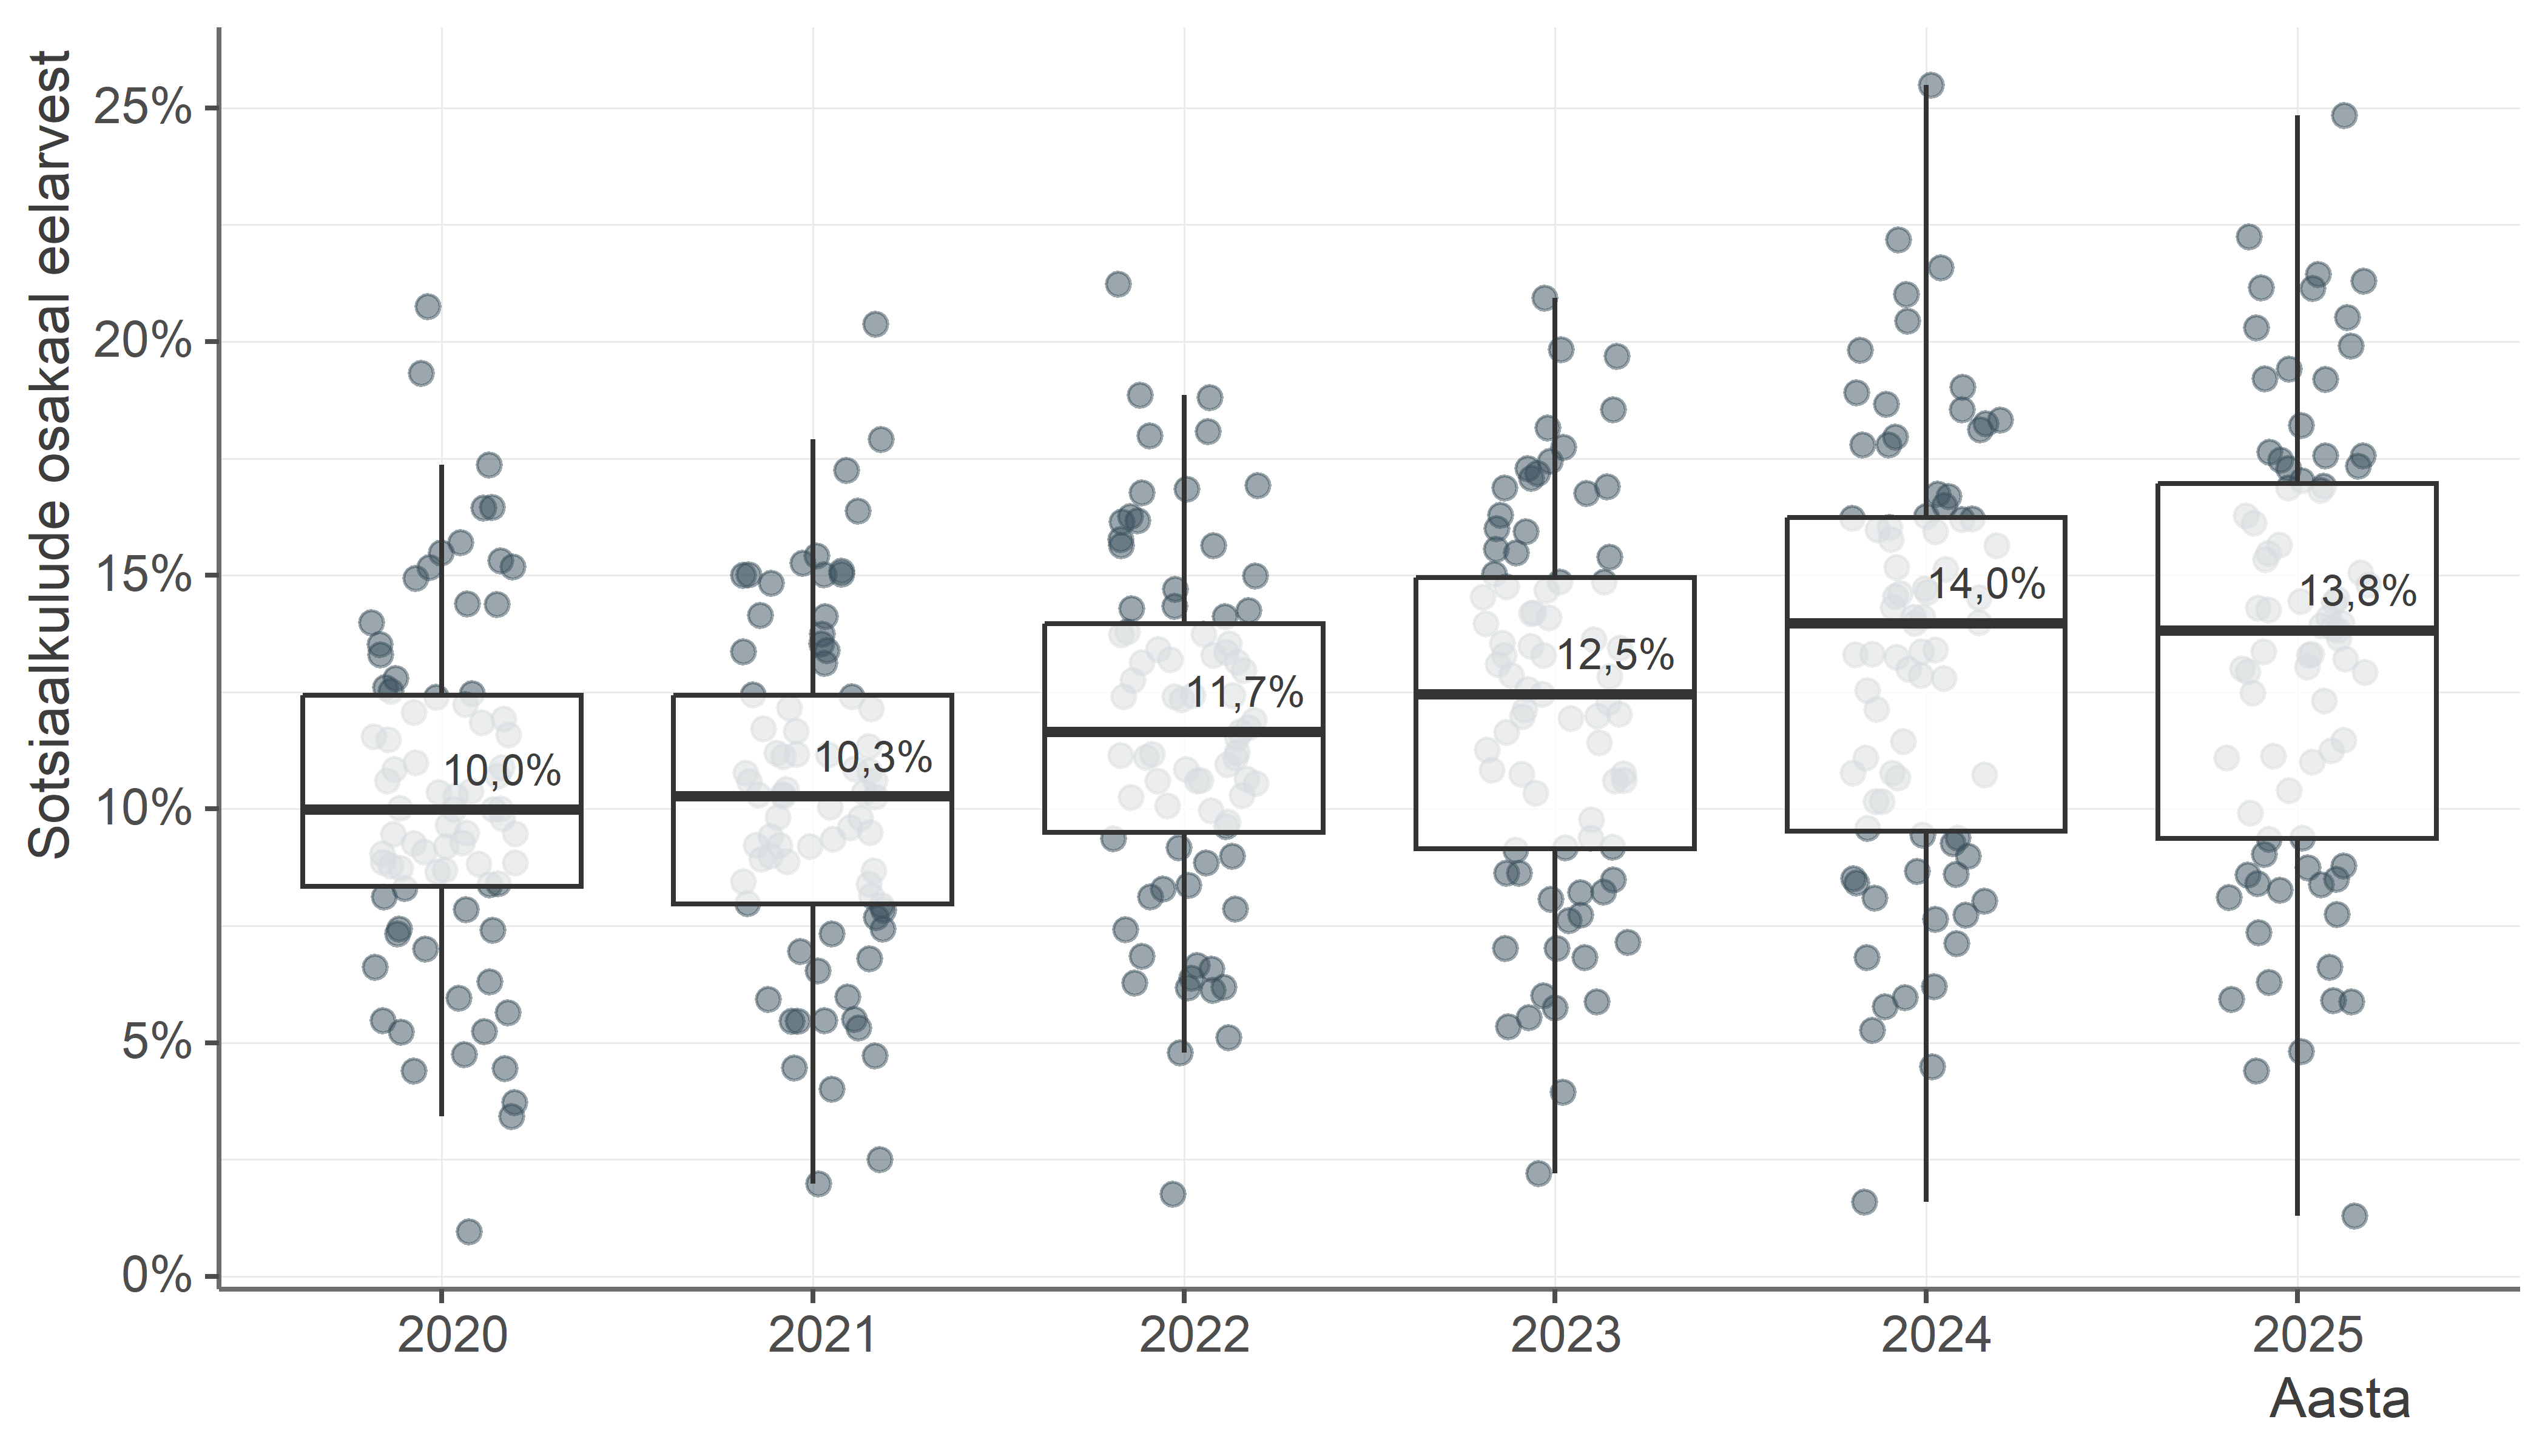
Allikad: Riigiraha.fin.ee saldoandmikud (valdkond „10 Sotsiaalne kaitse“)
7.2.1 Kulude tase ja kasv KOV-ides
Sotsiaalkaitse kulutuste osakaalud kõigist kuludest erinevad KOV-ide lõikes märkimisväärselt: 2025. aastal 1,3%-st Ruhnu vallas 24,8%-ni Lüganuse vallas (Joonis 7.10, vt ka Joonis 7.46). Kõrgema osakaaluga on väiksemad maapiirkondade omavalitsused, kus vanemaealiste osakaal rahvastikust on suurem: Lüganuse (24,8%), Rõuge (22,2%) ja Kanepi vald (21,4%). Madalaima osakaaluga on lisaks Ruhnule Rae (4,4%) ja Kiili (4,8%) vald, mis on kiiresti kasvava elanikkonnaga Harjumaa vallad, kus domineerivad nooremad pered. Kõrgema sotsiaalkulude osakaaluga KOV-id paiknevad rohkem Kirde- ja Lõuna-Eestis, kus on samuti vanemaealiste osakaal suurem.
Sotsiaalkulude osakaal ei kasvanud KOV-ides ühtlaselt (Joonis 7.10). Enamikus KOV-ides sotsiaalkulude osakaal 2022–2025 mingil määral kasvas: mõnes üle 3 protsendipunkti, mõnes ei muutunud aga üldse või isegi vähenes. Reformieelse taseme ja hilisema kasvu vahel on nõrk positiivne seos (r = 0,30), st KOV-iti erinevused pigem süvenesid kui tasandusid (vt ka Joonis 7.47).
Allikad: Riigiraha.fin.ee saldoandmikud (valdkond „10 Sotsiaalne kaitse“)
7.2.2 Sotsiaalkulude osakaalu seos vanemaealiste osakaaluga
Hooldereform kandis olulise osa ÜHT hoolduskuludest KOV-idele, mistõttu kasvas vanemaealiste suurema osakaaluga KOV-ides sotsiaalkulude osakaal ka rohkem. 65+ elanike osakaalu ja sotsiaalkulude osakaalu seos oli tugevam (Joonis 7.11) 2025. aastal (r = 0,62) kui 2022. aastal (r = 0,48). Sotsiaalkulud 65+ elaniku kohta KOV-ide lõikes on esitatud lisas (vt Joonis 7.48).
Allikad: Riigiraha.fin.ee saldoandmikud (valdkond „10 Sotsiaalne kaitse“); Statistikaamet (tabel RV0240)
Lineaarne regressioon, kus sõltuv muutuja on sotsiaalkulude osakaal KOV-i eelarves (Tabel 7.1), kinnitab sama mustrit. 65+ elanike osakaal on tugev ja statistiliselt oluline sotsiaalkulude osakaalu ennustaja. Ühe protsendipunkti võrra suurem vanemaealiste osakaal seostub 2022. aastal 0,37 protsendipunkti võrra suurema sotsiaalkulude osakaaluga eelarves. KOV-is, kus 65+ elanike osakaal oli 30%, on sotsiaalkulude osakaal hinnanguliselt umbes 3,7 protsendipunkti kõrgem kui KOV-is, kus antud elanikkonnarühma osakaal oli 20%.
Vanemaealiste osakaalu ja aastate vaheline positiivne interaktsioon näitab, et vanemaealiste osakaalu ja sotsiaalkulude osakaalu seos tugevnes perioodi jooksul: 2025. aastaks oli kalle hinnanguliselt umbes 0,55 protsendipunkti ühe täiendava vanemaealiste osakaalu protsendipunkti kohta (vrdl 2022. aasta 0,37 pp). Kuna mudel hõlmab ühtlast ajatrendi üle aastate 2022–2025, ei eralda see reformi mõju reformieelsest trendist; suurim nihe langeb siiski reformile järgnenud aastatesse. Demograafiliselt vanemate KOV-ide eelarved on seega perioodi lõpuks suurema surve all kui alguses.
Muutuja | Koefitsient | Standardviga | t-väärtus | p |
|---|---|---|---|---|
Vabaliige | 0,0312 | 0,0438 | 0,71 | 0,476 |
65+ osakaal | 0,3711 | 0,0500 | 7,43 | < 0,001 |
Aasta (0 = 2022) | –0,0057 | 0,0036 | –1,59 | 0,112 |
ln(rahvastik) | 0,0049 | 0,0036 | 1,35 | 0,178 |
Tulud elaniku kohta (tuh €) | –0,0191 | 0,0039 | –4,91 | < 0,001 |
65+ osakaal × Aasta | 0,0586 | 0,0170 | 3,44 | < 0,001 |
Märkus: N = 316; R² = 0,515; korrigeeritud R² = 0,507. Klastrirobustsed standardvead (KOV-i tasand). Kontrollmuutujad: KOV-i rahvaarvu logaritm (mastaabiefekt), tulud elaniku kohta (jõukamate KOV-ide suhteliselt väiksem sotsiaalkulude osakaal). Paksus kirjas on tegurid, mille p < 0,05.
Allikad: Riigiraha.fin.ee saldoandmikud (valdkond „10 Sotsiaalne kaitse“; kõik tegevusalad); Statistikaamet (tabel RV0240)
7.3 ÜHT ja koduteenuse kulud
7.3.1 ÜHT kulud
Saldoandmike alusel kasvas ÜHT brutokulu 2020.–2025. aastal 42,2 mln eurolt 127,8 mln eurole ehk u 3 korda ning netokulu koos amortisatsiooniga 26,9 mln eurolt 105,2 mln eurole ehk u 4 korda (Joonis 7.12). Suurim hüpe toimus reformiaastal: 2022.–2023. aastal kasvas brutokulu 50 mln-lt 84 mln eurole ja netokulu koos amortisatsiooniga 32 mln-lt 62 mln-le. Reformile järgnenud aastatel kasv jätkus, netokulu koos amortisatsiooniga kasvas 2024. aastal 87,7 mln euroni (+25,2 mln) ja 2025. aastal 105,2 mln euroni (+17,5 mln). Hooldekodude müügitulu ja sihtfinantseerimine kokku on samal perioodil kasvanud märksa aeglasemalt, 17,0 mln-lt 24,8 mln-le, ja seetõttu on tulude osakaal brutokulust langenud 40%-lt (2020–2022) 19%-le 2025. aastal. See on ka mõistetav, kuna müügitulu teenib vaid osa KOV-idest, samas kulude kasv oli kõikides KOV-ides.
Märkus: Tulba kõrgus on brutokulu ja amortisatsiooni summa. Tulba kohal on brutokulu (ilma amortisatsioonita) ning netokulu koos amortisatsiooniga. Alla 2 mln euro suurused tulbalõigud on sildita.
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200, kontogrupid 41/50/55/60; põhivara amortisatsioon kontogrupp 61xxx; tulud konto 322430 ja kontogrupp 350xxx)
ÜHT brutokulude osakaal sotsiaalkaitse kuludes (Joonis 7.13) kasvas jõudsalt: mediaan tõusis 19,9%-lt (2020) 39,1%-ni (2025). Hüppeliselt kasvasid kulud just reformile järgnenud perioodil: 2022. aastal oli mediaan 17%, kuid 2023. aastal juba 28,6% ja 2025. aastaks tõusnud 39,1%-ni. Hajuvus kasvas KOV-ide vahel samuti – reformijärgne muutus oli KOV-iti väga ebaühtlane. Mõned KOV-id suunavad ÜHT-le oluliselt suurema osa sotsiaalkuludest kui teised. On KOV-isid, kus ÜHT moodustab üle poole sotsiaalkuludest, samas kui teistes jäi see enne reformi alla 10%. Erinev ÜHT osakaal sotsiaalkuludes peegeldab nii demograafilisi erinevusi (vanemaealiste osakaal) kui ka teenuse korralduse eripärasid. 2025. aastaks ei ole ühtki KOV-i, kus ÜHT kulud oleksid alla 10% sotsiaalkuludest, enne reformi oli taolisi KOV-isid aga mitmeid (vt ka Joonis 7.49).
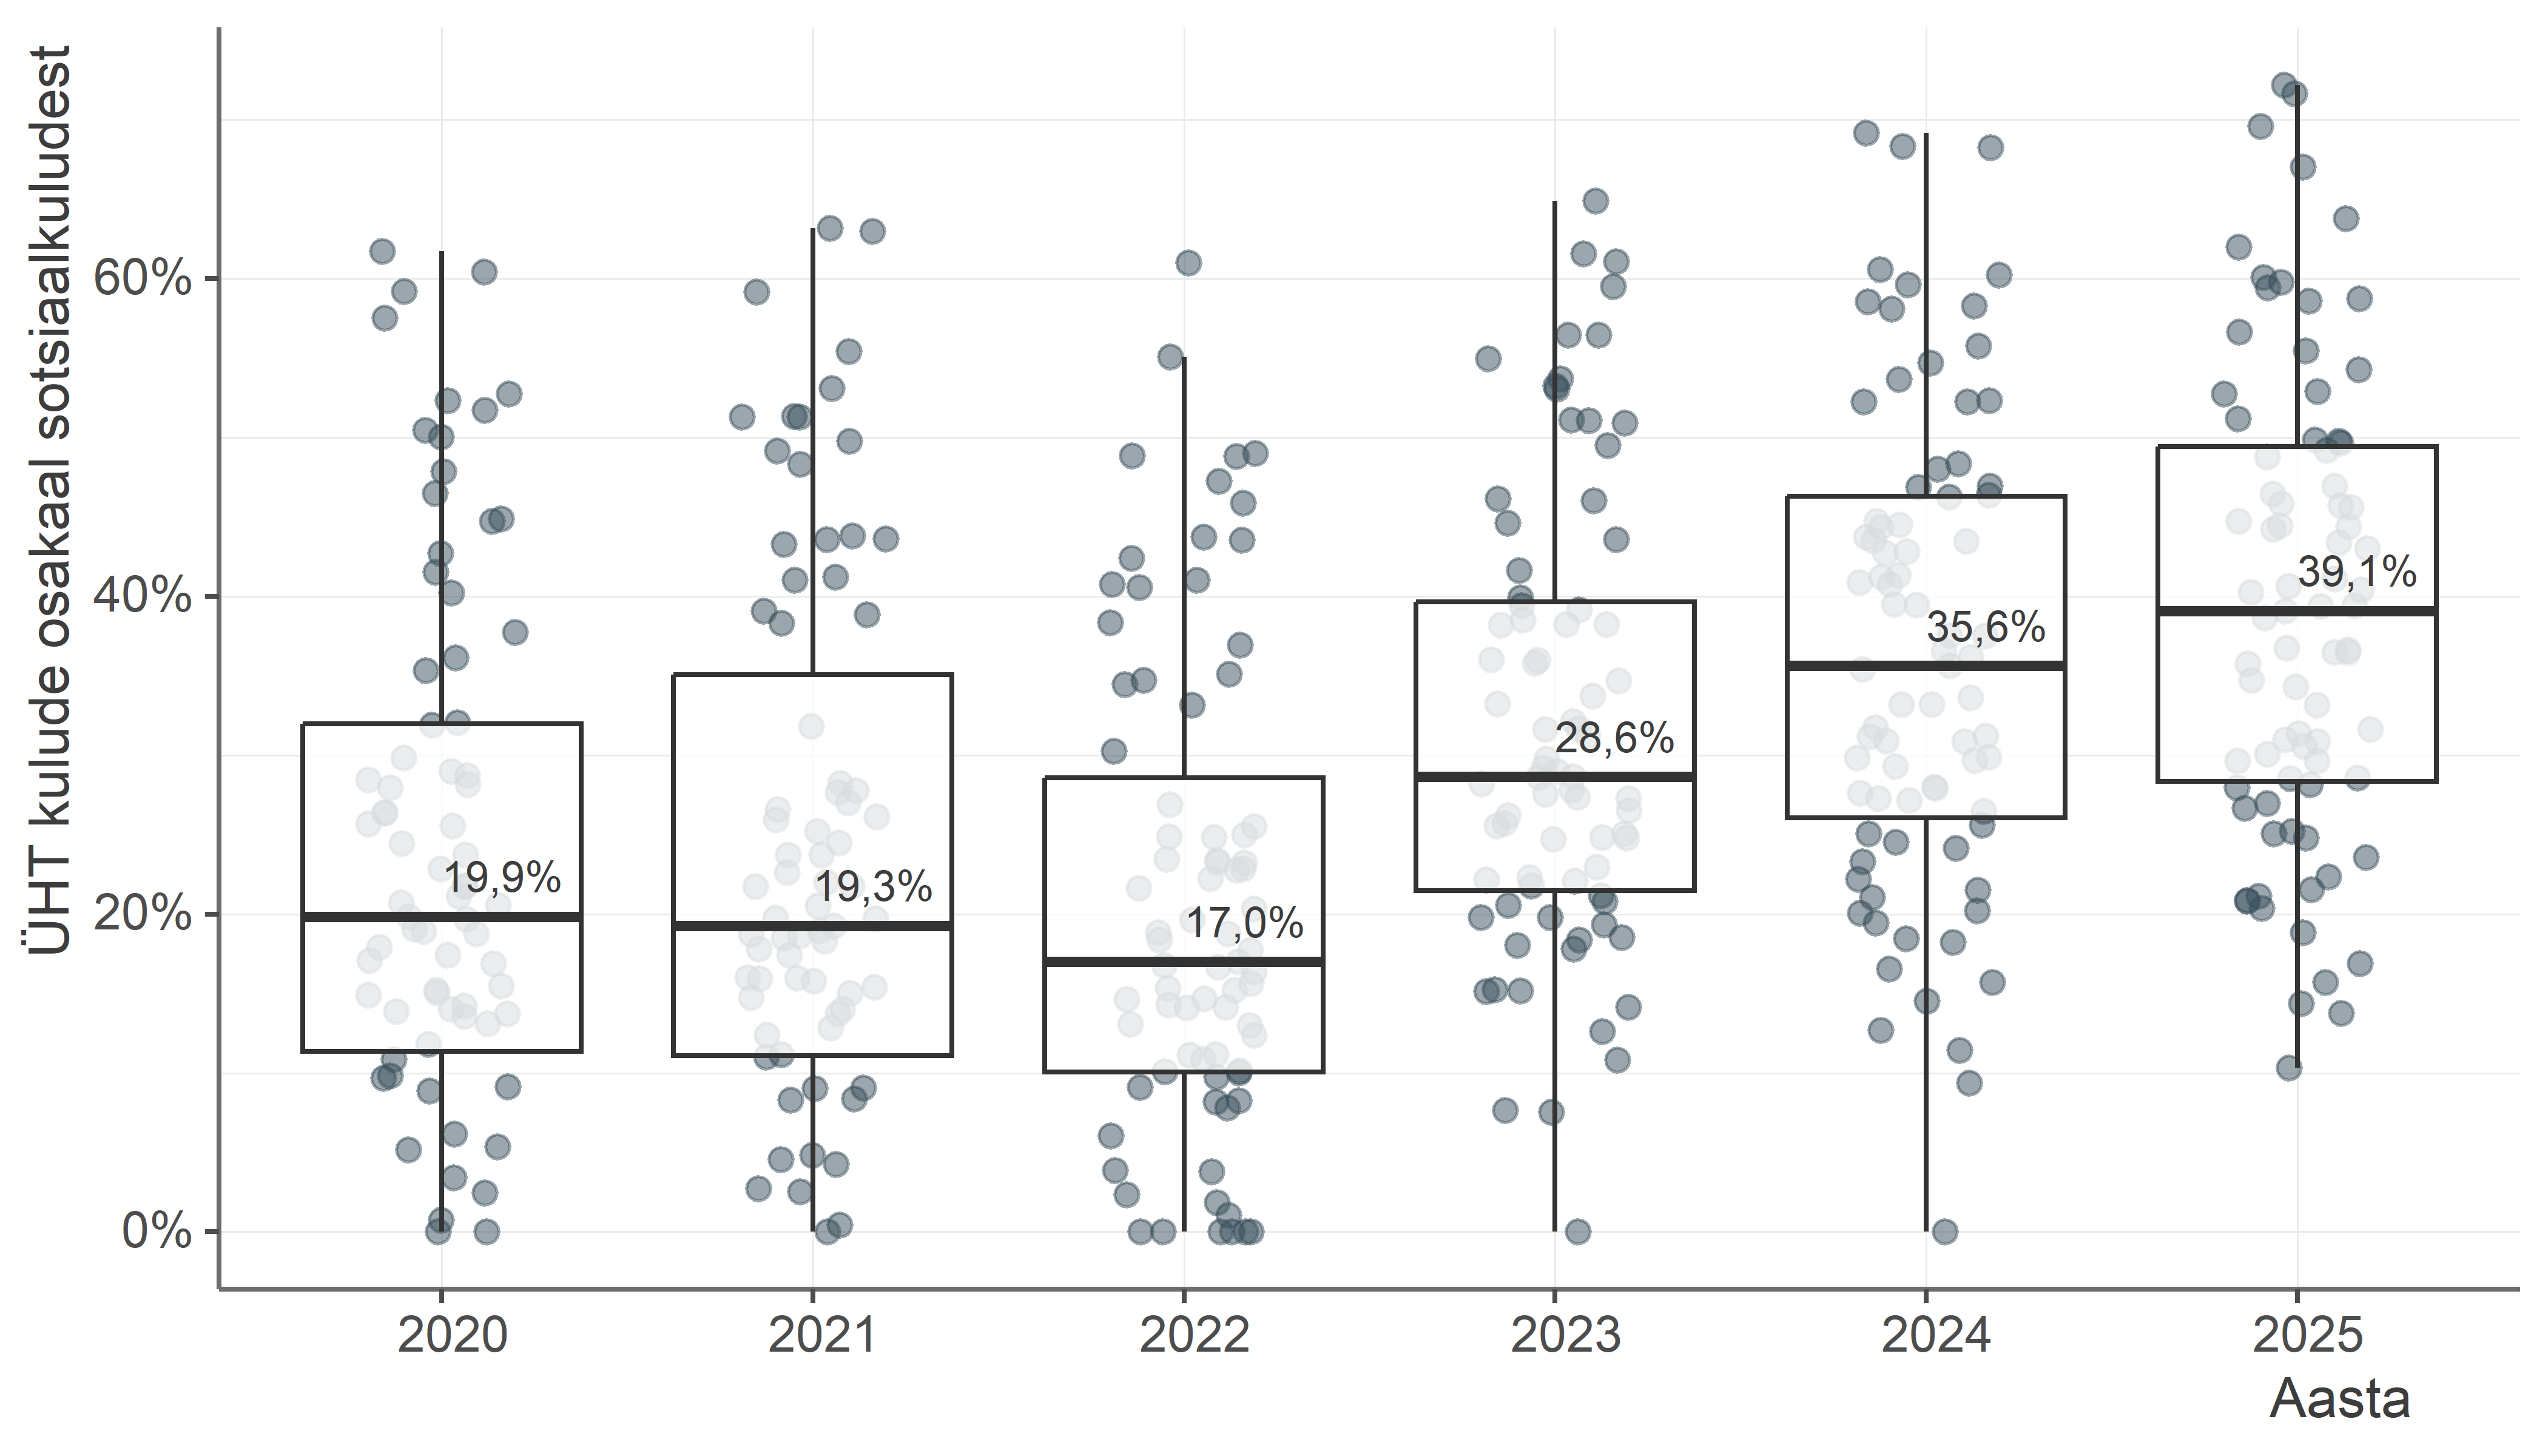
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200; valdkond „10 Sotsiaalne kaitse“)
Sotsiaalkaitse teised kuluread (lapsed, pered, sotsiaalteenused) konkureerivad ÜHT-ga sama rahakoti pärast, mistõttu on ÜHT osakaalu ja selle muutumist mõistlik vaadata kogu põhitegevuse kulust (Joonis 7.14). Selles vaates oli ÜHT mediaanosakaal 2020.–2022. aastal 1,8–1,9% – sisuliselt marginaalne kuluartikkel kogu KOV-i eelarves. Reformiaastal kasvas mediaan 3,2%-ni (2023) ja jõudis 2025. aastaks 5,1%-ni ehk ligi kolmekordistus nelja aastaga. Veerandis KOV-idest ületas ÜHT kulu 2025. aastal 7,4% põhitegevuse kuludest (p75). Eriti suur oli kulu osakaalu kasv väiksema rahvaarvu ja vanema rahvastikuga KOV-ides (vt ka Joonis 7.50).
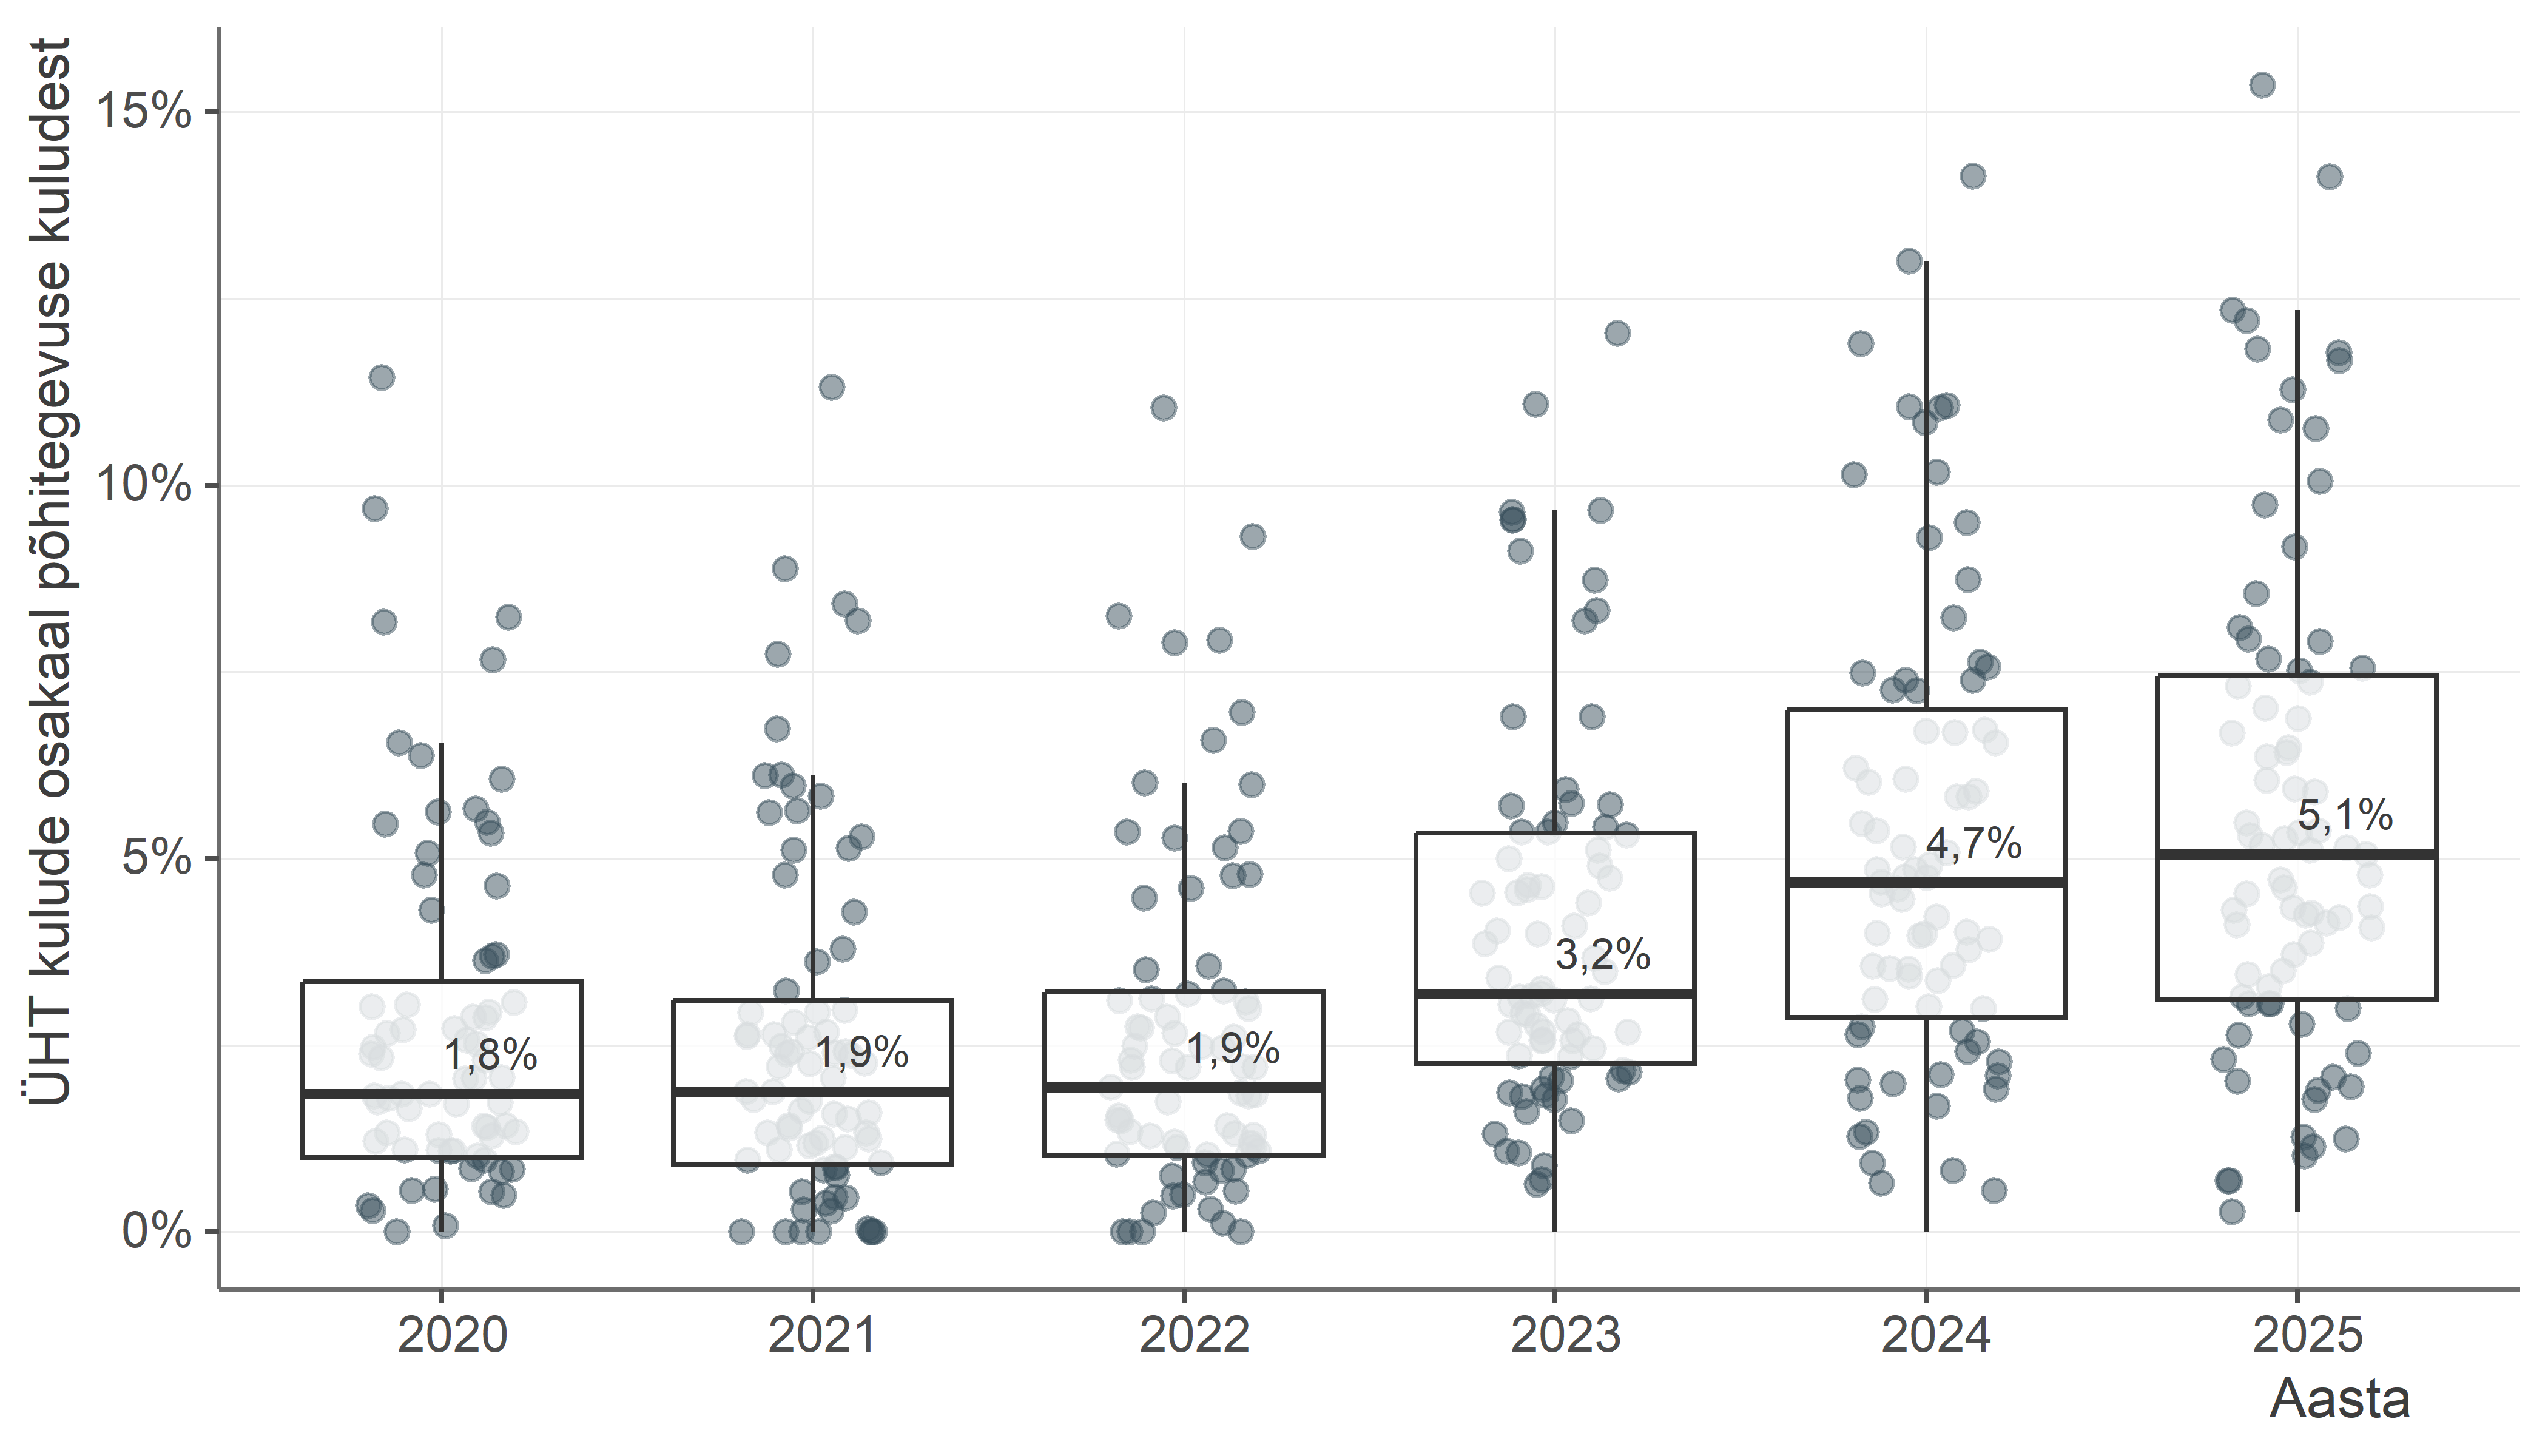
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200; kõik tegevusalad)
7.3.2 Koduteenuse kulud
KOV-i eelarves kasvasid koduteenuse kulud 2021.–2025. aastal 10,3 mln eurolt 13,8 mln eurole ehk 1,3 korda. See on märksa aeglasem kui ÜHT netokulude kasv samal perioodil (3,9 korda) (Joonis 7.15; KOV-ide lõikes vt Joonis 7.55). Suurim hüpe toimus 2022.–2023. aastal (+2,8 mln eurot), reformile järgnenud aastatel on KOV-ide kulu stabiliseerunud ja 2024–2025 isegi 0,4 mln euro võrra langenud. Koduteenuse kulude kasv ei tule teenuse mahu kasvust: teenusesaajate arv kasvas perioodil 14% (8162-lt 9342-le), ent teenuse maht tundides langes 10% (1,00-lt 0,90 mln tunnile). Peamine kulukasvu mõjutanud tegur oli tunnihinna tõus 11,40 eurolt 18,25 eurole (+60%). Teenusesaajate otsene omaosalus teenuseosutajale (jääb KOV-i eelarvest välja) kasvas samal perioodil 0,7 mln eurolt 1,9 mln euroni ehk 2,7 korda.
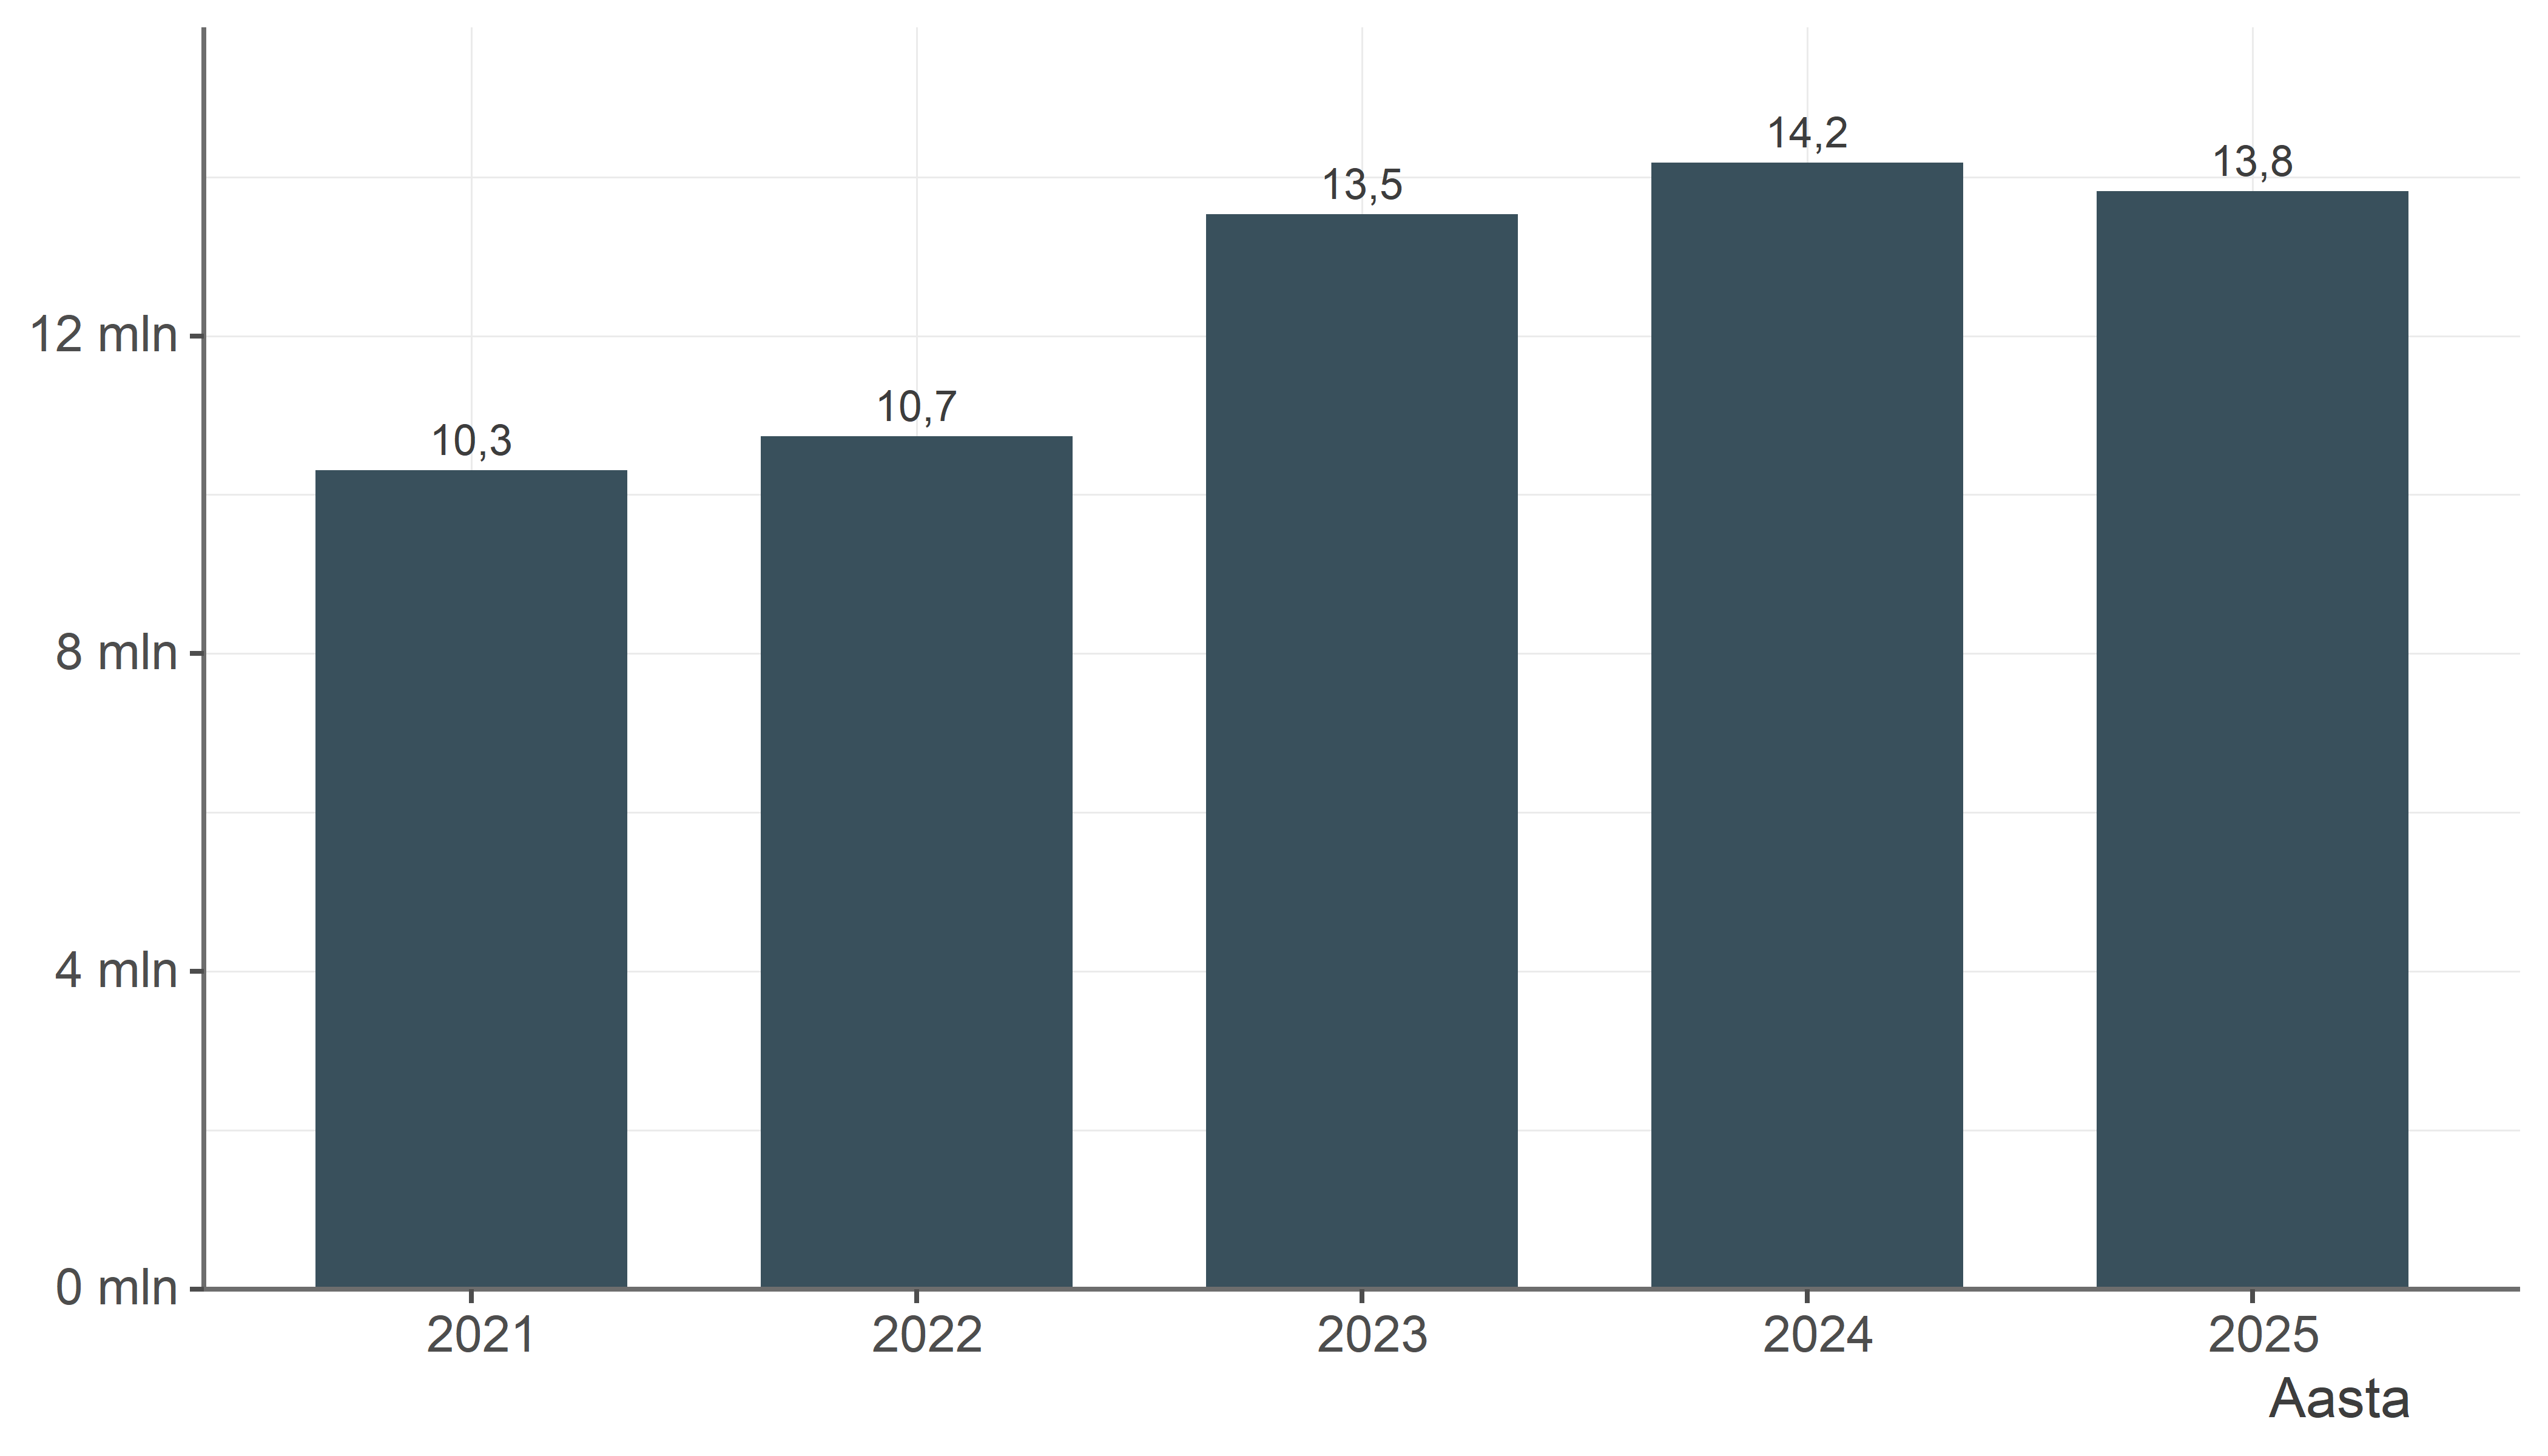
Märkus: Joonis näitab koduteenuse kulu, mille KOV katab oma eelarvest (S-veebi väli „Teenuse osutamise kulud, KOV“). Sisaldab nii allasutuse kaudu osutatud teenuse kulusid kui ka eraettevõtjatelt sisseostetud teenuse eest tasutud summasid.
Allikad: S-veeb (koduteenuse kulud)
Kuigi koduteenuse absoluutkulud kasvasid, püsis nende osakaal sotsiaalkuludest (Joonis 7.16) aastate lõikes stabiilne. Koduteenuse mediaankulu jäi aastati vahemikku 3,8–4,8% sotsiaalkulude brutosummast. See viitab, et reformiga kaasnenud kulude kasv kontsentreerus ÜHT-le ja koduteenusele olulist mõju ei paista. Silma torkab koduteenuse väga erinev osakaal sotsiaalkuludest KOV-iti: mõnes KOV-is on see ligi 40%, samas kui teistes alla 1%. Kõrgemad osakaalud on väikevaldades ning KOV-ides, kus hooldekodu puudub. Madalaimad osakaalud on Harjumaa valdades, mis viitab sellele, et neis KOV-ides suunatakse sotsiaalkaitsevahendid pigem mujale kui koduteenusesse (vt ka Joonis 7.51).
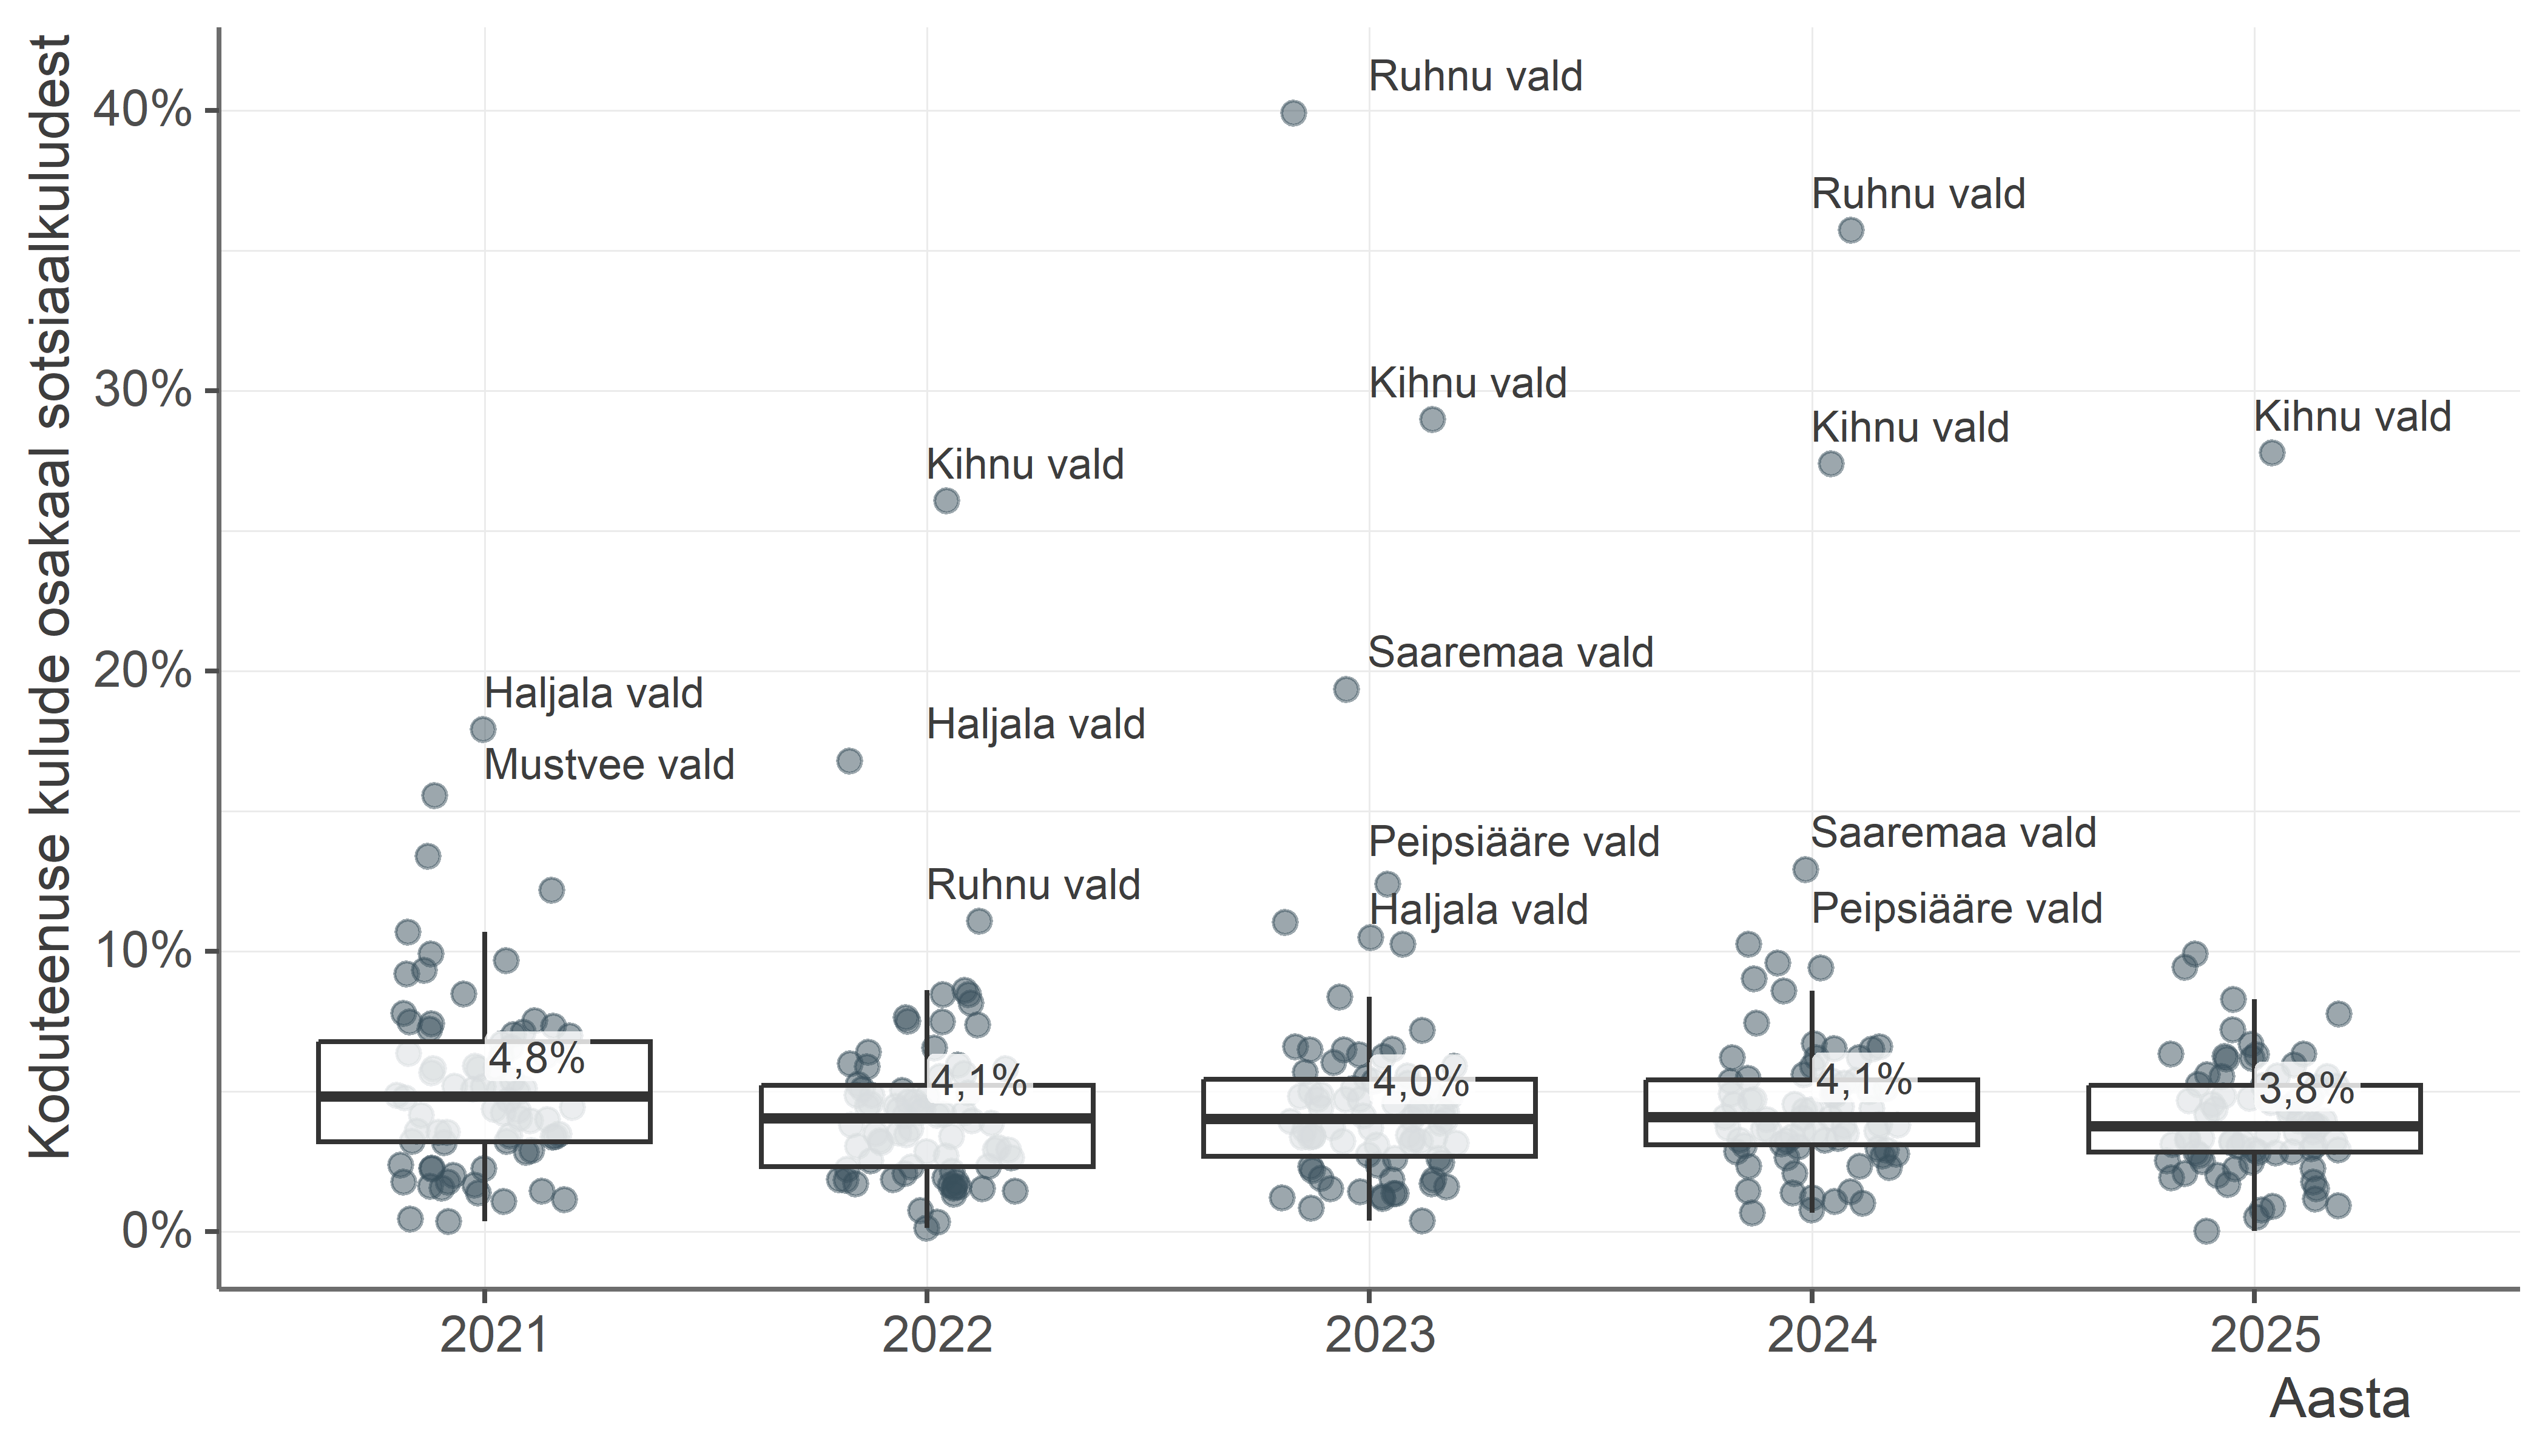
Allikad: S-veeb (koduteenuse kulud); Riigiraha.fin.ee saldoandmikud (valdkond „10 Sotsiaalne kaitse“)
Sama mustrit näeb ka siis, kui võrrelda koduteenuse kulu KOV-i kogu põhitegevuse eelarvega (Joonis 7.17): mediaan püsib stabiilselt u 0,5% põhitegevuse kuludest, p75 u 0,8%. Tüüpilises KOV-is on koduteenus alla 1% kogu eelarvest, mahu järgi marginaalne kuluartikkel, mille suurust ja struktuuri reform sisuliselt ei mõjutanud (KOV-ide jaotust vt Joonis 7.52).
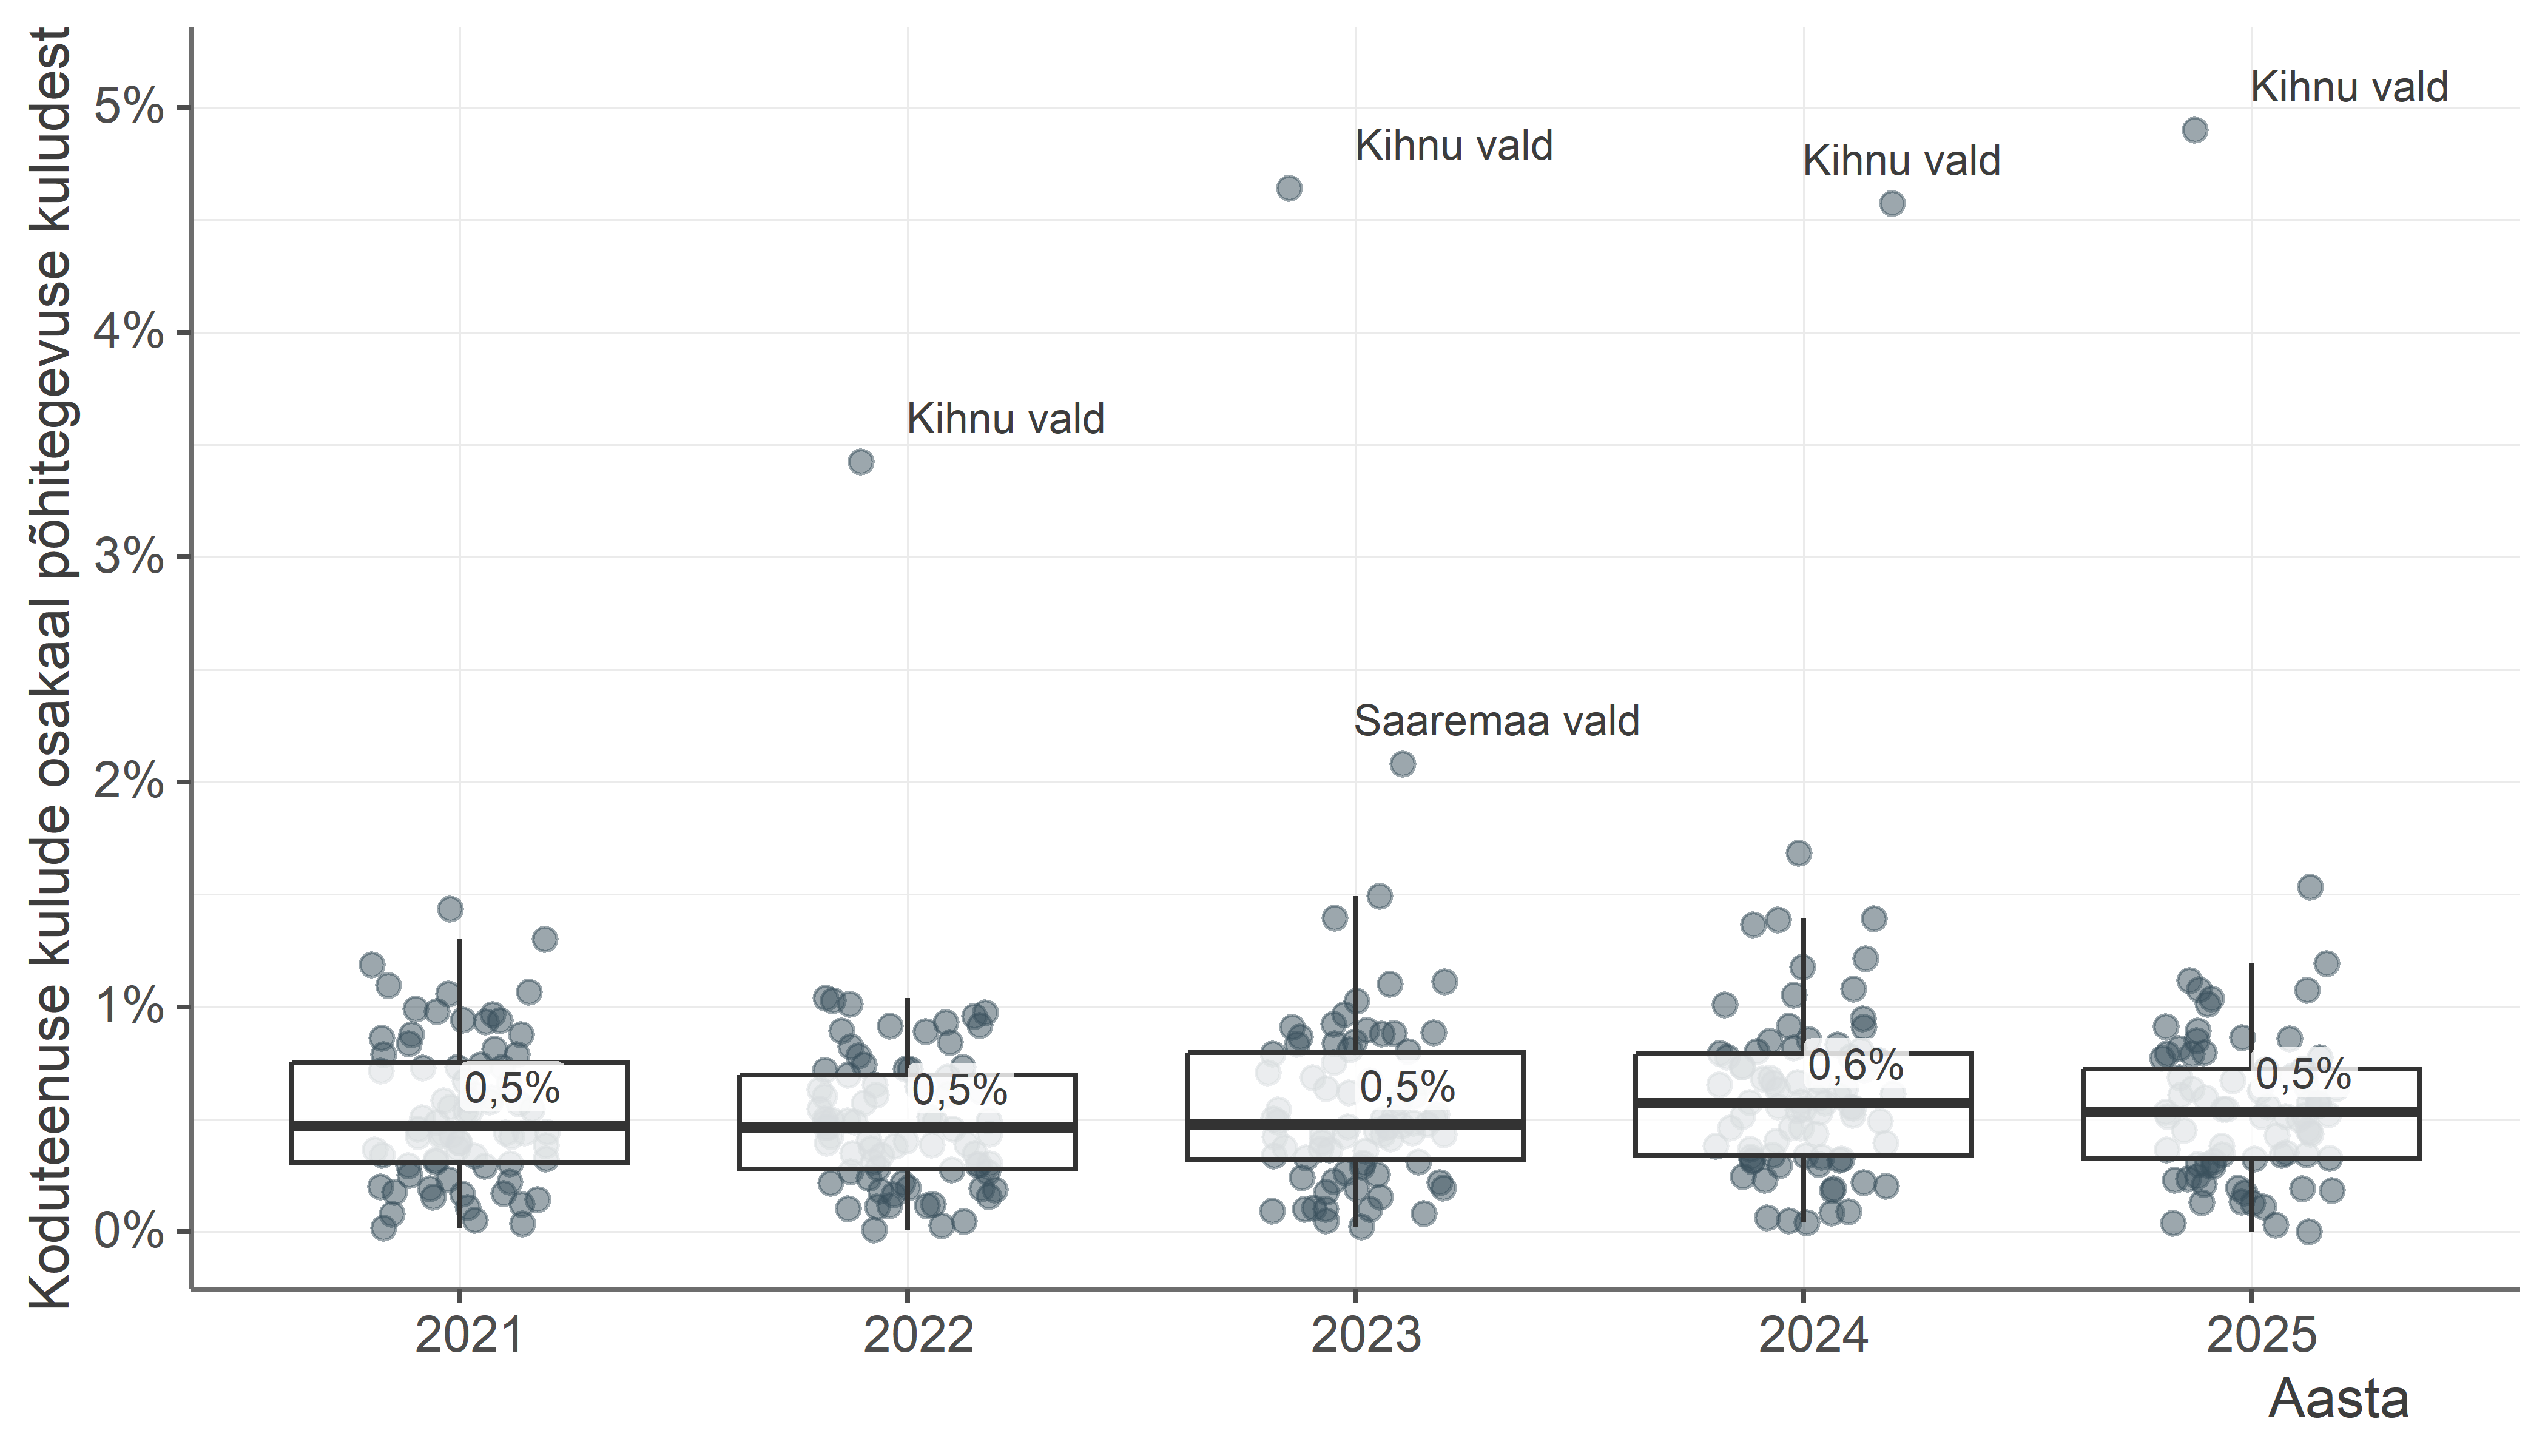
Allikad: S-veeb (koduteenuse kulud KOV-i eelarvest); Riigiraha.fin.ee saldoandmikud (kõik tegevusalad)
ÜHT kulude ja koduteenuse kulude osakaalu geograafiline jaotus (Joonis 7.18) kinnitab äärmiselt suurt varieeruvust: 2025. aastal moodustab ÜHT Setomaa vallas 72,2%, Kanepi vallas 71,6% ja Häädemeeste vallas 69,6% kogu sotsiaalkulust, samas kui Vormsi vallas on see vaid 10,3%, Harku vallas 13,8% ja Maardu linnas 14,4% (vt ka Joonis 7.49). Kaardilt ilmneb, et kõrgem ÜHT osakaal koondub Lõuna- ja Kagu-Eesti väiksematesse valdadesse, kus vanemaealiste osakaal on keskmisest suurem. Koduteenuse osakaal on selgelt kõrgeim Kihnu vallas (27,8%), sellele järgnevad Saaremaa (9,9%), Kose (9,4%) ja Haljala vald (8,3%) (vt ka Joonis 7.51). Madalaima osakaaluga on Vormsi (alla 0,1%), Viimsi (0,5%), Kiili (0,8%) ja Anija vald (0,9%) – Harjumaa valdades suunatakse sotsiaalkaitsevahendid peamiselt muudele teenustele.
Märkus: Mõlemad paneelid kajastavad 2025. aastat. Ruhnu ja Põhja-Pärnumaa vald ei märkinud 2025. aastal S-veebi koduteenuse kulusid (2024. aastal vastavalt 35,7% ja 3,3%); nende koduteenuse osakaal on kaardil seetõttu null, mitte tegelik langus.
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200; valdkond „10 Sotsiaalne kaitse“); S-veeb (koduteenuse kulud)
7.3.3 ÜHT kulu teenusesaaja kohta
ÜHT netokulu teenusekuu kohta arvutame, jagades KOV-i ÜHT netokulu (koos amortisatsiooniga) teenusekuude koguarvuga aastas (üks teenusekuu = ühe isiku üks kuu ÜHT-l vastavalt STAR-i andmetele). Amortisatsiooni kaasamine tagab teenust sisse ostva ja oma asutusega KOV-ide parema võrreldavuse. Erasektorilt teenust sisse ostval KOV-il arvestatakse teenuseosutaja amortisatsiooniga teenuse hinna kujundamisel. Oma KOV-i asutusena tegutsevate hooldekodude amortisatsioon ei pruugi teenuse jooksvates kuludes ja hinnas kajastuda. Netokulu koos amortisatsiooniga on seega täpsem kulude näitaja kui netokulu ilma amortisatsioonita. Teenusesaajate teenusel viibimise kuude arvu arvestav näitaja on teenusesaajate arvust täpsem, kuna arvestab tegelikku teenusel viibimise aega: 2025. aastal oli see aasta jooksul teenust saanud inimese kohta keskmiselt 8,9 kuud. KOV-ide mediaankulu teenusekuu kohta kasvas 322 eurolt (2022) 528 eurole (2023, reformiaasta hüpe), edasi 708 eurole (2024) ja 772 eurole 2025. aastal (Joonis 7.19).
KOV-iti on suured erinevused: 2025. aastal jäid poolte KOV-ide kulud vahemikku 688–840 €/kuu (p25–p75), äärmustes aga 526 € kuni 2391 € (vt ka Joonis 7.53). Erinevus KOV-ide vahel peegeldab nii teenusesaajate vanuse- ja hooldusvajaduse profiili kui ka teenuse korralduse eripärasid (KOV-i enda asutused vs. sisseostetud teenused jms) ning kõrgeimate kuludega KOV-ides nagu Kihnu ja Toila ka uue hooldekodu rajamisega kaasnevaid kulusid.
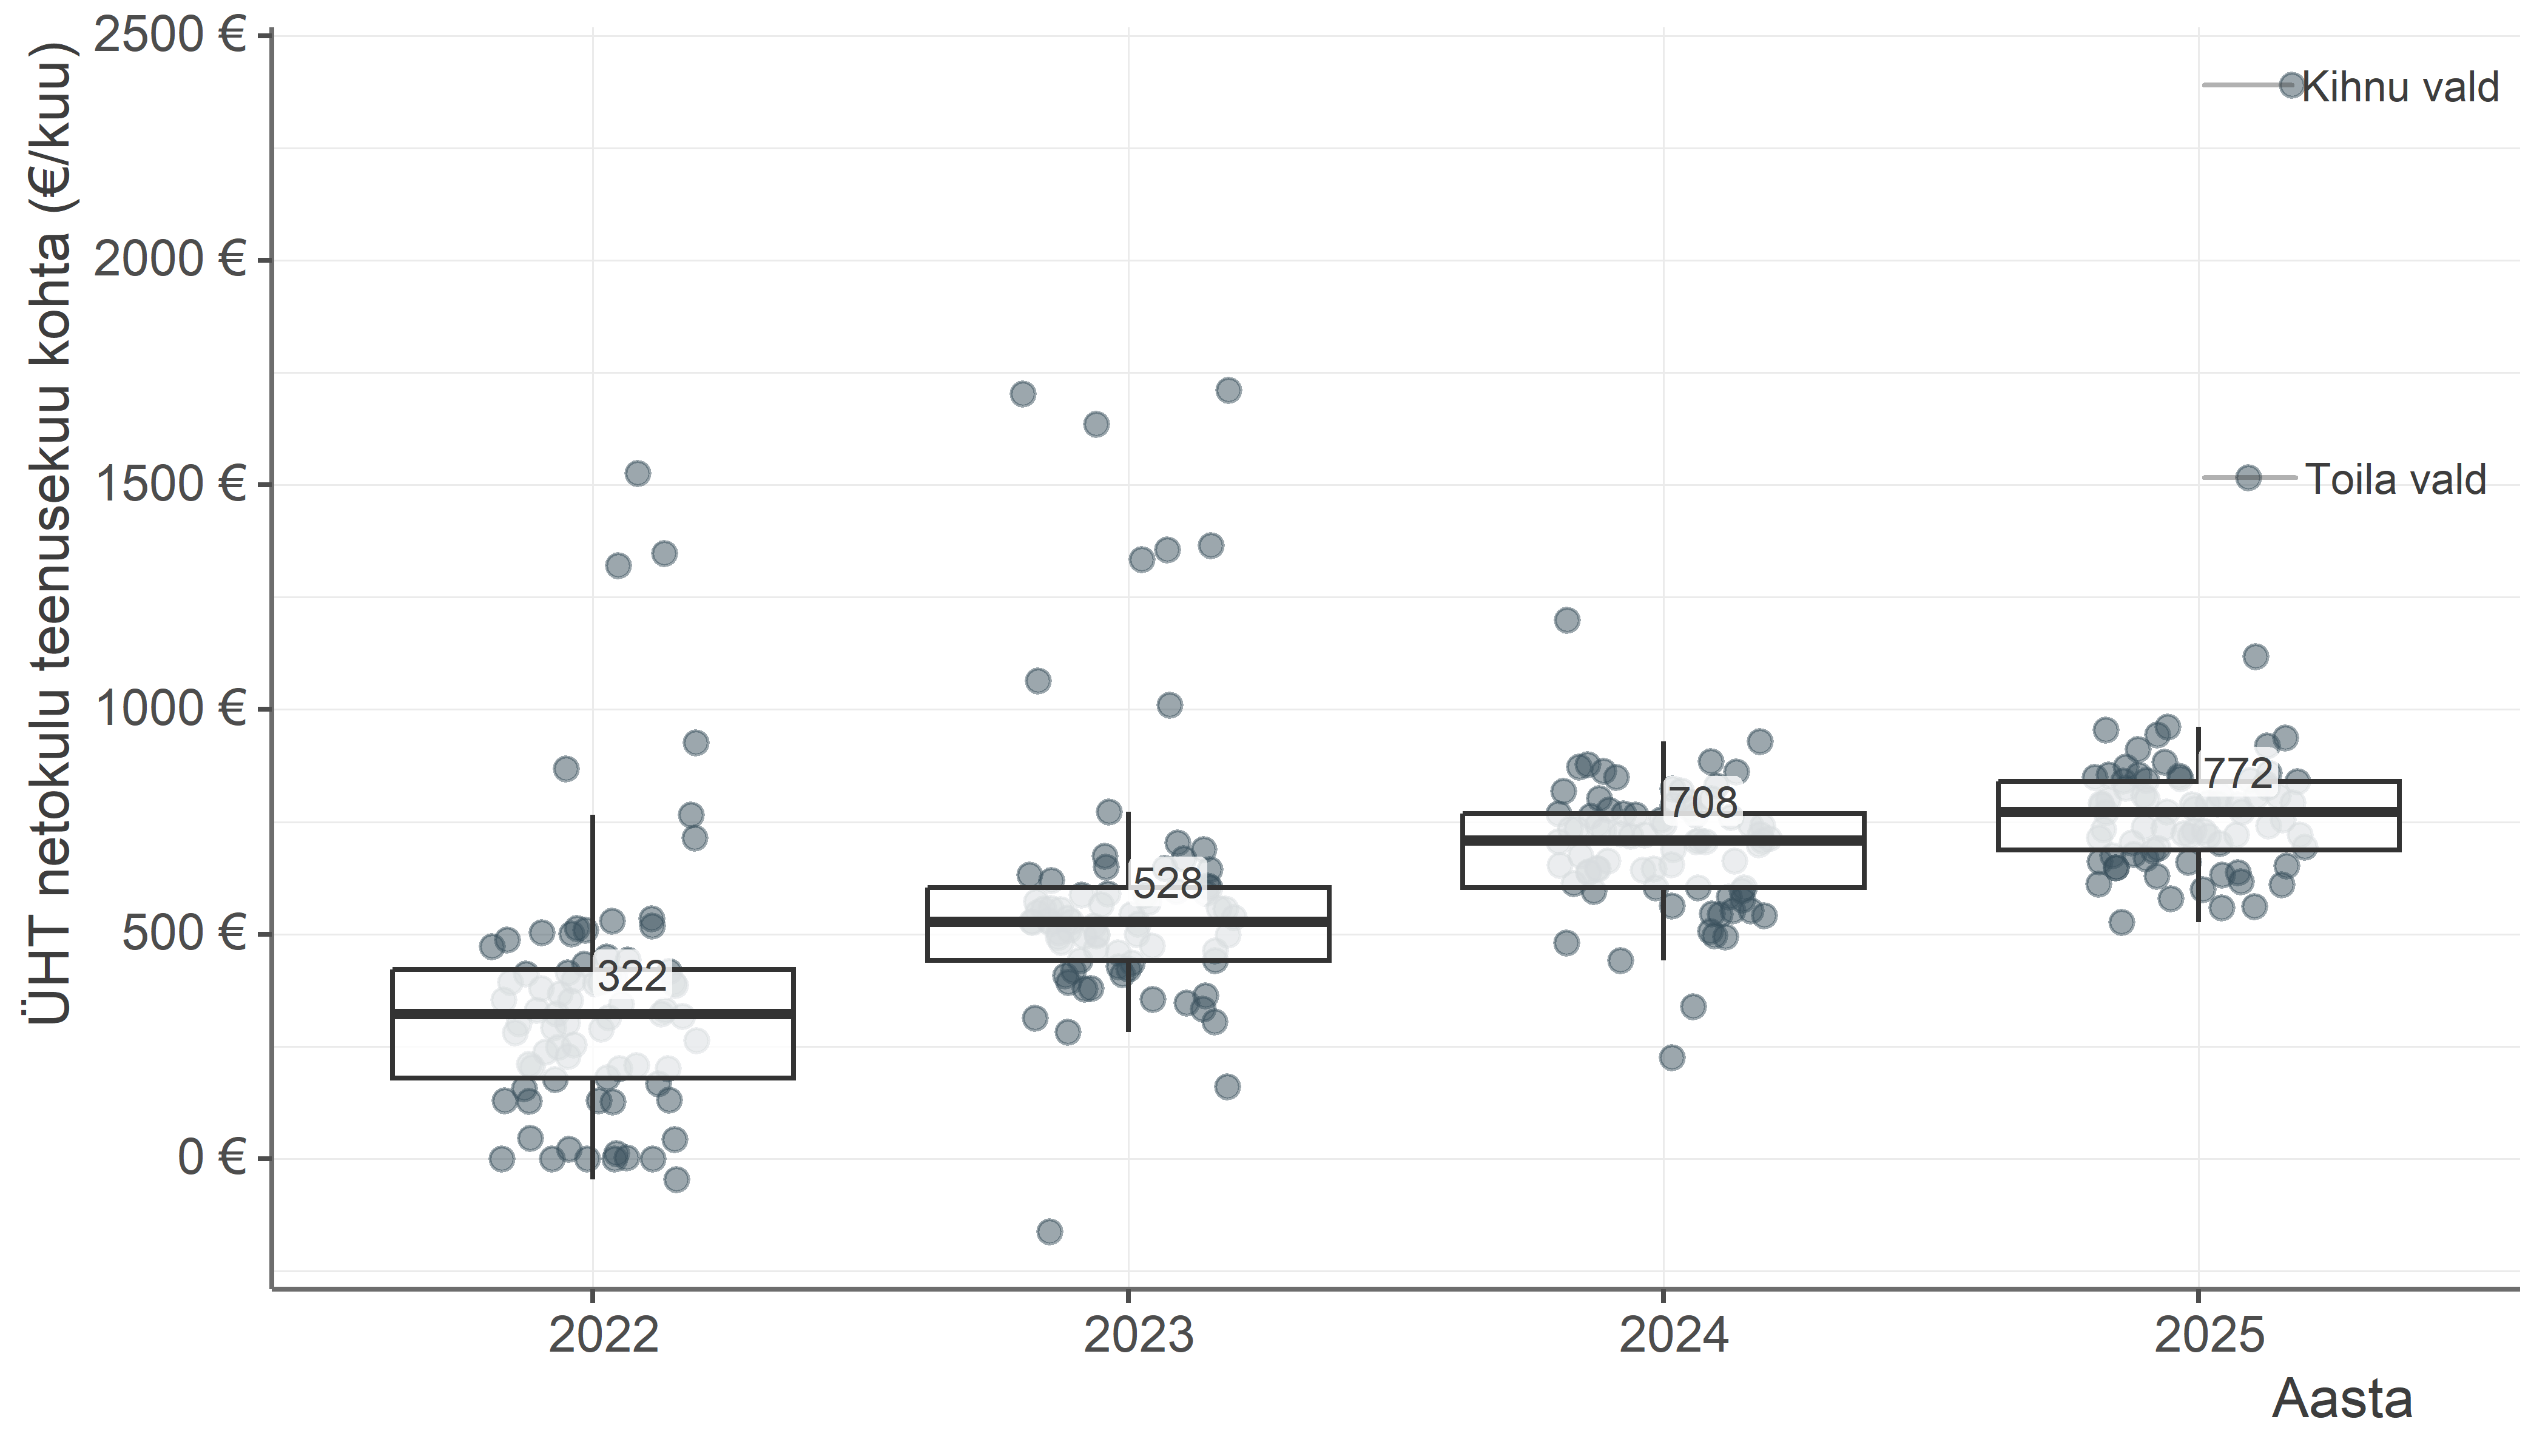
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); STAR-i mikroandmestik (teenusesaajate arv)
7.3.4 ÜHT kulu seos KOV-i kehtestatud hoolduskulude tasumise piirmääraga
KOV-id kehtestavad kuise piirmäära, mille ulatuses nad kompenseerivad ÜHT saaja hoolduskulusid. KOV-i ÜHT netokulu teenusekuu kohta hõlmab lisaks hoolduskulule ka muid kulukomponente (majandamiskulud ja amortisatsioon), mistõttu on see piirmäärast üldjuhul kõrgem. Reformi järel (piirmäärad jõustusid 01.07.2023) on seos kehtestatud piirmäära ja teenusekuu netokulu vahel mõõdukas ning püsiv: Spearmani astakukorrelatsioon oli 2023. aastal 0,39, 2024. aastal 0,62 ja 2025. aastal 0,58 (kõigil aastatel p < 0,001). KOV-ides, kus piirmäär on kõrgem, kipuvad olema kõrgemad ka netokulud (vt Joonis 7.20); ühikukulu jaotust kirjeldab eelmine alapeatükk.
Märkus: Ainult KOV-id, kus on hooldekodus teenusesaajaid (n > 2). Piirmäärad seisuga 01.10.2025.
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); SKA piirmäärad; STAR-i mikroandmestik (teenusesaajate arv); SKA hooldekodude hinnaseire
7.3.5 ÜHT kulu seos hooldekodu olemasoluga KOV-is
Oma hooldekoduga KOV-id kulutavad ÜHT teenusekuu kohta vähem kui KOV-id, kelle territooriumil on ainult erapakkujate hooldekodud, ja umbes sama palju kui KOV-id, kus hooldekodu ei asu (Joonis 7.21). Vahe on siiski ajas vähenenud, sest oma hooldekoduga KOV-ides on kulu teenusekuu kohta kasvanud kõige kiiremini madalaimalt lähtetasemelt. Teisi tegureid arvesse võttes ei ole hooldekodu omandivorm kulutasemega statistiliselt olulises seoses.
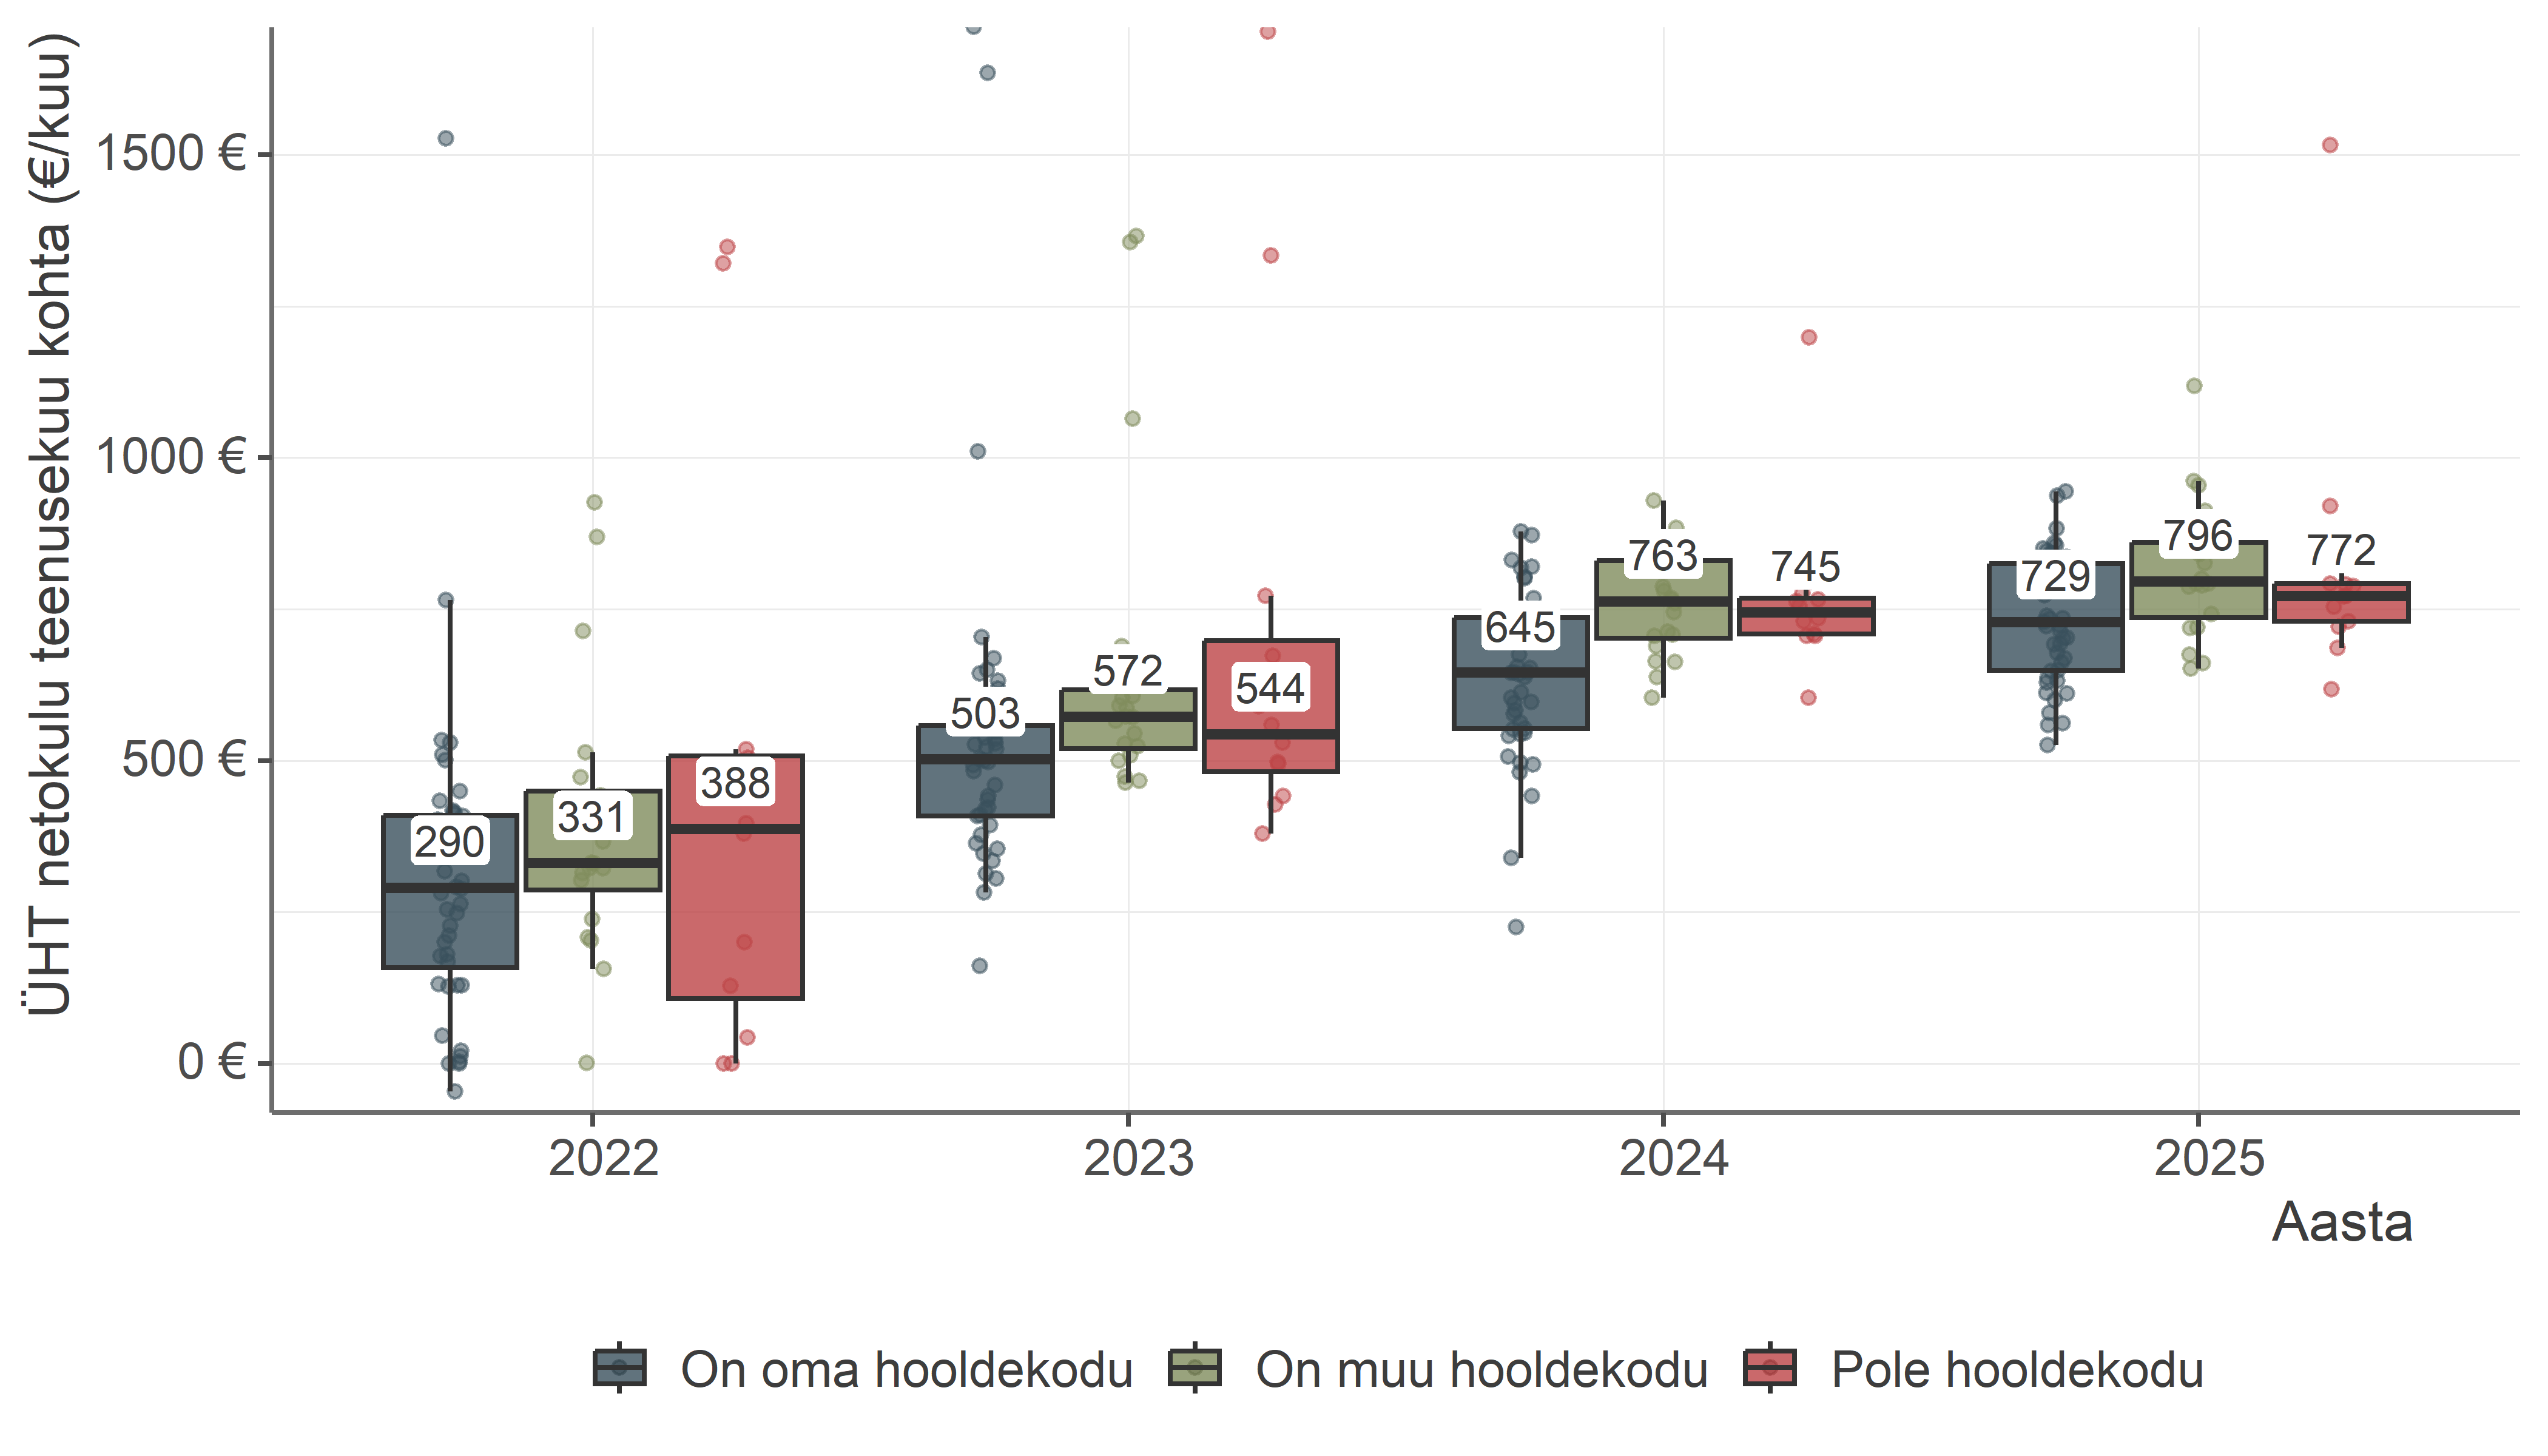
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); STAR-i mikroandmestik (teenusesaajate arv); SKA hinnaseire
7.3.6 ÜHT kulud 65+ elaniku kohta
ÜHT kulud 65+ elaniku kohta erinevad KOV-ide lõikes märkimisväärselt (vt ka Joonis 7.54). Joonis 7.22 kõrvutab teenuse kasutusintensiivsust (teenusesaajate arv 1000 vanemaealise kohta) ja KOV-i ÜHT netokulu teenusekuu kohta. Ilmneb statistiliselt oluline negatiivne seos (r = –0,43; p < 0,001, kaks ekstreemset väikevalda – Kihnu ja Toila, kus kulu/kuu ületab 1500 € – on jooniselt välja jäetud): KOV-ides, kus hooldekodu teenust kasutab suurem osa vanemaealistest, on netokulu teenusekuu kohta madalam. Näiteks Saarde vallas (69 teenusesaajat 1000 vanemaealise kohta) on netokulu 562 €/kuu, Rae vallas (18 teenusesaajat) aga 920 €/kuu. Seos võib viidata mastaabisäästule, kuid kasutusintensiivsus selgitab vaid 19% ühikukulude varieeruvusest ja teiste tegurite arvessevõtmisel seos kaob (Tabel 7.2): olulisena jääb alles ainult piirmäär.
Märkus: Jooniselt on välja jäetud kaks erindit – Kihnu (kulu 2391 €/kuu, 10 teenusesaajat 2025) ja Toila (1516 €/kuu).
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); STAR-i mikroandmestik (teenusesaajate arv); Statistikaamet (tabel RV0240)
7.3.7 ÜHT kulusid mõjutavad tegurid
Vaatame erinevaid ÜHT kulusid mõjutavaid tegureid koos mitmemõõtmelises regressioonimudelis (Tabel 7.2). Sõltuv muutuja on ÜHT netokulu koos amortisatsiooniga teenusekuu kohta (€/kuu). Tulemused näitavad, et:
- KOV-i kehtestatud piirmäär on ainus statistiliselt selgelt oluline tegur: iga 10 € kõrgem kuine piirmäär on seotud u 7 € kõrgema netokuluga teenusekuu kohta (p < 0,001).
- Hooldekodu olemasolu ei ole statistiliselt oluline: ei oma hooldekoduga KOV-ide vs. erapakkujaga KOV-ide (p = 0,30) ega oma hooldekoduga vs. hooldekoduta KOV-ide (p = 0,72) erinevus pole märkimisväärne.
- Vanemaealiste osakaal KOV-i rahvastikus ei ole teenusekuu kuluga statistiliselt olulises seoses (p = 0,42), kui kontrollida teiste tegurite eest.
- Kasutusintensiivsuse seos on samuti statistiliselt mitteoluline (peaefekt p = 0,37; interaktsioonid hooldekodu olemasoluga p > 0,5).
- Mudel selgitab kokku 40% kulude varieeruvusest KOV-ide lõikes (R² = 0,40); ainus selgelt oluline tegur on piirmäära tase.
Muutuja | Koefitsient | Standardviga | p |
|---|---|---|---|
Vabaliige | 325,1 | 178,0 | 0,07 |
Hooldekodu: muu (vs. oma) | 100,9 | 95,6 | 0,30 |
Hooldekodu: puudub (vs. oma) | 40,6 | 111,9 | 0,72 |
65+ elanike osakaal | 219,0 | 271,9 | 0,42 |
Kasutusintensiivsus (teenusesaajaid 1000 vanemaealise kohta) | –1,1 | 1,3 | 0,37 |
Piirmäär (€/kuu) | 0,7 | 0,2 | < 0,001 |
Muu hooldekodu × kasutusintensiivsus | –1,2 | 2,1 | 0,57 |
Pole hooldekodu × kasutusintensiivsus | –0,2 | 2,5 | 0,92 |
Märkus: Sõltuv muutuja: ÜHT netokulu teenusekuu kohta (€/kuu, sh amortisatsioon). N = 76; R² = 0,40; korrigeeritud R² = 0,33. HC1-robustsed standardvead. Paksus kirjas on tegurid, mille p < 0,05. Mudelist on välja jäetud kaks erindit – Kihnu (kulu 2391 €/kuu) ja Toila (1516 €/kuu).
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); STAR-i mikroandmestik (teenusesaajate arv); SKA piirmäärad; SKA hinnaseire; Statistikaamet (tabel RV0240)
7.4 KOV-i hoolduskulude tasumise piirmäärad
7.4.1 Piirmäärade tase
Hoolduskulude tasumise piirmäär on KOV-i kehtestatud ülemmäär hoolduskomponendile, mille KOV kohustub tasuma ÜHT eest. Piirmäär määrab, kui palju KOV maksab hooldekodule hoolduskulude katteks, ja mõjutab seeläbi otseselt nii teenuse kättesaadavust kui ka KOV-i eelarvekoormust.
Seisuga 01.10.2025 pole piirmäärade mediaan reformile järgnenud aastatel muutunud (600 €/kuu, Joonis 7.23). Piirmäärade hajuvus KOV-iti on samas suur. Kõrgeimad piirmäärad olid 2025. aastaks kehtestanud Tallinn (856 €), Tartu linn (800 €) ja Jõgeva vald (750 €). Madalaima piirmääraga olid Märjamaa vald (400 €), Peipsiääre vald (450 €) ja Lääneranna vald (465 €) (vt Joonis 7.57). Enamik KOV-ide piirmäärasid koondub 500–700 euro vahemikku. 79 KOV-ist muutsid perioodil 2023–2025 piirmäära vaid 21 (27%), neist 17 tõstsid ja 4 langetasid. 58 KOV-i (73%) piirmäära ei muutnud (vt Joonis 7.58). Piirmäärade jaotuse kvartiilid on perioodil püsinud stabiilsed (Q75 = 650 €, Q25 tõusis 536 eurolt 550 euroni). Seega osa KOV-isid küll tõstsid piirmäärasid, kuid see ei nihuta mediaani ega kvartiilipiire märkimisväärselt.
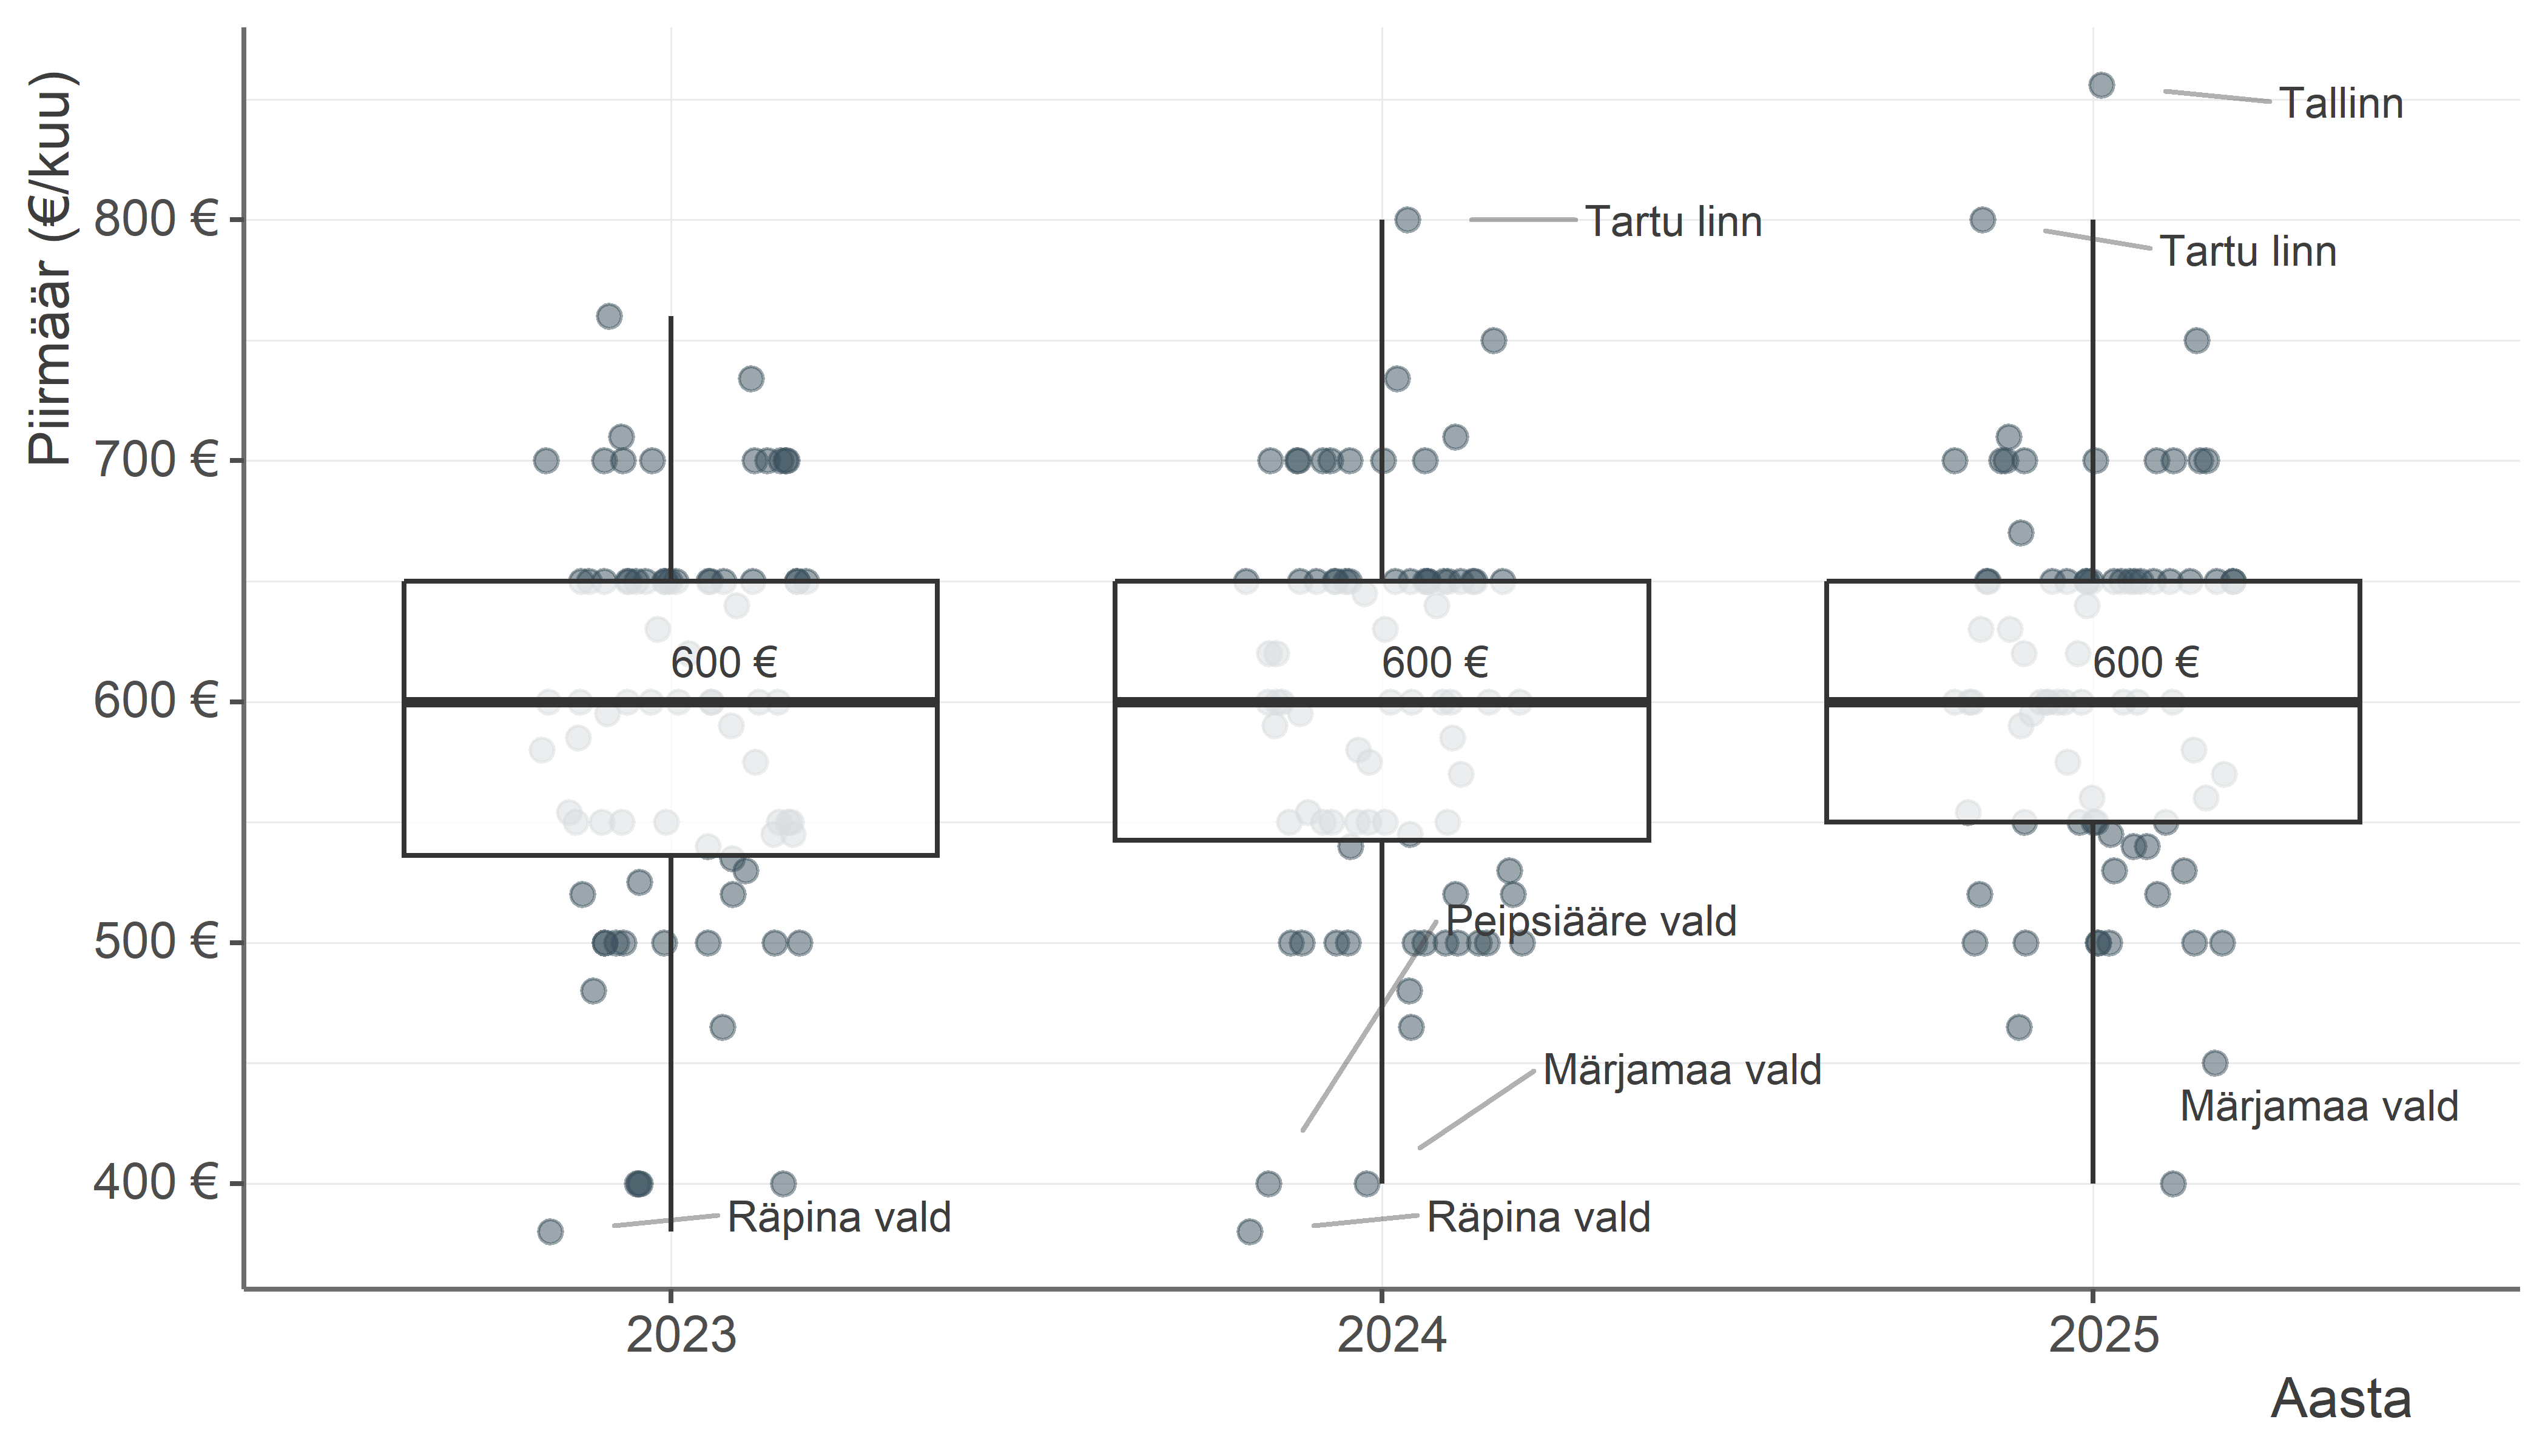
Märkus: Arvestatud on aasta viimast piirmäära.
Allikad: SKA piirmäärad
Kõrgemad piirmäärad koonduvad pigem Harjumaale ja linnadesse (vt Joonis 7.24), mis peegeldab nii hooldekodude kõrgemaid hindasid nendes piirkondades kui ka KOV-ide suuremat eelarvesuutlikkust.
Allikad: SKA piirmäärad
7.4.2 KOV-i piirmäära ja hooldekodude hoolduskomponendi vahe ja selle muutus
Lõhe KOV-i kehtestatud piirmäära ja KOV-i territooriumil tegutsevate teenuseosutajate hoolduskomponendi vahel on pärast reformi järjepidevalt kasvanud (vt Joonis 7.25). Hooldekodude hinnad tõusevad, kuid piirmäärasid pole enamikus KOV-ides muudetud. Kui arvestada KOV-i 65+ vanuses elanike arvuga kaalutud keskmisi piirmäärasid, jääb lõhe väiksemaks: kaalutud piirmäärade ja teenuseosutaja hindade vahe on väiksem Tallinna piirmäära kasvu tõttu, mis mõjutab proportsionaalselt suurt osa rahvastikust.
Märkus: Pidevad jooned on KOV-ide keskmised (tüüpiline KOV), katkendlikud jooned on KOV-ide 65+ rahvastikuga kaalutud keskmised (tüüpiline vanemaealine). Hoolduskomponendi agregeerisime esmalt KOV-i tasemele (KOV-i territooriumil tegutsevate asutuste keskmine). Andmed esitame olemasolevate vaatluskuupäevade lõikes. Piirmäärade ja hoolduskomponendi vaatluspunktid alati ei kattu.
Allikad: SKA piirmäärad; SKA hinnaseire; Statistikaamet (tabel RV0240)
7.4.3 Piirmäära ja hooldekodu hindade võrdlus
KOV-i piirmäära võrdlus KOV-i territooriumil tegutsevate hooldekodude hoolduskomponentidega on võimalik 65 KOV-is, kus asub hooldekodusid (Peipsiääre valla hooldekodu hinda hinnaseires ei ole). 2025. aasta lõpu seisuga oli 51% KOV-ide piirmäär madalam kui KOV-i territooriumil asuva odavaima hooldekodu minimaalne hoolduskomponent. See tähendab, et pooltes KOV-ides ei kata piirmäär ühegi sama KOV-i territooriumil tegutseva hooldekodu hoolduskomponenti täies ulatuses (Joonis 7.26).
KOV-i piirmäära ja KOV-i territooriumil tegutsevatest hooldekodudest odavaima hoolduskomponendi vahe on suurim Narva linnas (+158 €) ja Tallinnas (+156 €), kus piirmäär ületab odavaimat hoolduskomponenti märgatavalt (KOV-iti detailset ülevaadet vt Joonis 7.56). Seevastu suurimad puudujäägid on Harku vallas (–653 €), Jõelähtme vallas (–350 €), Maardu linnas (–280 €) ja Keila linnas (–258 €), seega Harjumaa omavalitsustes, kus pole KOV-i enda omanduses olevat hooldekodu ning hooldekodude hinnad on oluliselt kõrgemad isegi riigi keskmisest tasemest kõrgemale jäävatest piirmääradest. Kogu Eesti odavaim hoolduskomponent oli 490 €/kuus. Sellega võrdne või sellest kõrgem piirmäär oli 76 KOV-il 79-st, seega on piirmääraga teenuskoht üldjuhul olemas, kuid mitte tingimata kodu lähedal.
Märkus: Joonisel on ainult KOV-id, kus asub hooldekodu (n = 65). Hoolduskomponent on KOV-i territooriumil tegutsevate hooldekodude hoolduskomponentide miinimum. Katkendlik joon: piirmäär võrdub hoolduskomponendiga. Piirmäärad seisuga 01.10.2025, hooldekodude hinnad seisuga 30.12.2025.
Allikad: SKA piirmäärad; SKA hinnaseire
KOV-i piirmäära ja KOV-ile kuuluva hooldekodu hoolduskomponendi võrdlus (Joonis 7.27) on eraldi oluline, sest KOV-il on oma hooldekodu hindade üle otsene mõjuvõim – piirmäär peaks ideaalis olema kooskõlas vähemalt enda hooldekodu hinnaga. Kui piirmäär on madalam kui KOV-i enda hooldekodu hoolduskomponent, tekib vastuoluline olukord, kus KOV ei suuda isegi omaenda majandatavas hooldekodus teenuskohta piirmääraga tagada.
45 KOV-ist, kus on oma hooldekodu, katab piirmäär oma asutuse hoolduskomponendi vaid 21-l. Ülejäänud 24 KOV-is jääb piirmäär KOV-i enda omanduses oleva hooldekodu hoolduskomponendist madalamaks. Mediaanpuudujääk on 118 €/kuus, kuid Märjamaa vallas ulatub see 305 euroni (piirmäär 400 €, oma hooldekodu hoolduskomponent 705 €). Enim ületab piirmäär KOV-i omanduses oleva hooldekodu hoolduskomponenti Narva linnas (+158 €) ja Jõgeva vallas (+100 €); järgmised suurimad puudujäägid on Põltsamaa vallas (–250 €) ja Tõrva vallas (–250 €). Kui vaadata minimaalsete asemel hooldekodude keskmisi hoolduskomponente (vt Joonis 7.59), on erinevus veelgi suurem.
Märkus: Ainult KOV-id, kellel on oma hooldekodu (n = 45). Peipsiääre valla ja Rakvere linna hooldekodude kohta hinnaseires hinnaandmeid ei ole, seetõttu on võrdluses 45 KOV-i 47-st. Katkendlik joon: piirmäär võrdub oma hooldekodu hoolduskomponendi minimaalse suurusega (kui on mitu oma hooldekodu, siis minimaalsete suuruste mediaaniga).
Allikad: SKA piirmäärad; SKA hinnaseire
7.4.4 Piirmäärade erinevuste tegurid
KOV-ide piirmäärad erinevad oluliselt (400–856 €/kuu). Millised tegurid seda erinevust selgitavad? Sisuliselt loogilised kandidaadid on: 1) kohaliku hooldekodu hindade tase – kallimas piirkonnas peab piirmäär olema kõrgem, et katta hoolduskomponent; 2) KOV-i tulubaas – jõukamad KOV-id saavad endale lubada kõrgemaid piirmäärasid; 3) demograafiline surve – kõrgem vanemaealiste osakaal tähendab potentsiaalselt suuremat eelarvelist koormust ja võib pärssida piirmäära tõstmist; 4) teenuse kasutusintensiivsus – KOV-id, kus suurem osa elanikest on ÜHT-l, tunnetavad piirmäära mõju eelarvele teravamalt; 5) oma hooldekodu olemasolu – eraldi kanalina (hinnatasemest sõltumatult) loob see KOV-ile otsese fiskaalse seose teenuse kuluga ning täpsema info enda asutuse kulustruktuurist, mistõttu piirmäär kalibreeritakse tõenäolisemalt oma hooldekodu kulutaseme järgi. Ilma oma hooldekoduta on KOV erapakkujate hinnavõtja.
Nelja kõige loogilisema teguri seos piirmääraga (Joonis 7.28) näitab mõõdukaid korrelatsioone, ükski neist ei ole väga tugev. Kohaliku hooldekodu hoolduskomponendi mediaaniga on seos positiivne, kuid mõõdukas (r = 0,32): KOV-ides, kus hooldekodude hooldushinnad on kõrgemad, on ka piirmäärad üldjuhul kõrgemad, kuid hajuvus on suur. Tulumaks elaniku kohta on samuti positiivse seosega (r = 0,40, kõige tugevam) – jõukamad KOV-id kalduvad seadma kõrgemaid piirmäärasid (seoseanalüüsist on välja jäetud kaks erindit, Vormsi ja Ruhnu, kus tulumaks elaniku kohta ületab 2500 € aastas). 65+ osakaal on negatiivse seosega (r = –0,38): suure vanemaealiste osakaaluga KOV-id (kus reformi eelarveline koormus on suurem) hoiavad piirmäärasid pigem madalamana. Teenusesaajate osakaal vanemaealistest käitub sarnaselt (r = –0,36) – kõrgem kasutusintensiivsus seostub madalama piirmääraga. Oma hooldekodu olemasoluga süstemaatilist seost ei ilmne: oma hooldekoduga KOV-ide piirmäära keskmine (602 €) on võrreldavas suurusjärgus KOV-idega, kus ei ole oma hooldekodu (615 €).
Märkus: Piirmäär on KOV-i viimane kehtestatud määr. Kohaliku hooldekodu hoolduskomponendi mediaan = KOV-i territooriumil tegutsevate hooldekodude minimaalsete hoolduskomponentide mediaan. KOV-ide jaoks, kel oma territooriumil hooldekodu ei tegutse, kasutame kaardi järgi piirnevate naaber-KOV-ide hooldekodude mediaani. Tulumaksu paneelilt on välja jäetud kaks erindit (Vormsi ja Ruhnu, kus tulumaks elaniku kohta ≥ 2500 €/aastas) – nii jooniselt kui regressioonijoone arvutamisest. Tulumaks elaniku kohta = KOV-i tulumaksu kogulaekumine (konto 300000) jagatud kogurahvastikuga.
Allikad: SKA piirmäärad; SKA hinnaseire; Riigiraha.fin.ee saldoandmikud (tulumaks); Statistikaamet (tabel RV0240); STAR-i mikroandmestik (teenusesaajate arv)
Lineaarne regressioonimudel võimaldab vaadata kõiki tegureid koos (Tabel 7.3). Selles hindame iga teguri iseseisvat panust piirmäära selgitamisel, st milline seos jääb alles pärast teiste tegurite arvesse võtmist.
Muutuja | Koefitsient | Standardviga | p |
|---|---|---|---|
Vabaliige | 675 | 89 | < 0,001 |
Kohaliku hooldekodu hoolduskomponent (100 €/kuu) | 2 | 5 | 0,72 |
Tulumaks elaniku kohta (100 €/aastas) | 6 | 3 | 0,06 |
65+ osakaal (1 pp) | –4 | 2 | 0,02 |
ÜHT teenusesaajate osakaal vanemaealistest (1 pp) | –17 | 8 | 0,03 |
Oma hooldekodu (jah) | 11 | 18 | 0,55 |
Märkus: Sõltuv muutuja: KOV-i viimane kehtestatud piirmäär (€/kuu). Selgitavad muutujad on skaleeritud tõlgenduse hõlbustamiseks: koefitsient näitab piirmäära muutust eurodes, kui antud tegur muutub vastavalt 100 €, 1 pp või 1 ühiku võrra. N = 70; R² = 0,29; korrigeeritud R² = 0,23. HC1-robustsed standardvead. Paksus kirjas on tegurid, mille p < 0,05.
Allikad: SKA piirmäärad; SKA hinnaseire; Riigiraha.fin.ee saldoandmikud (tulumaks); Statistikaamet (tabel RV0240); STAR-i mikroandmestik (teenusesaajate arv)
Üllatuslikult ei ole kohaliku hooldekodu hoolduskomponendi seos piirmääraga pärast teiste tegurite kontrolli enam statistiliselt oluline (p = 0,72). Joonise paneelidel nähtav mõõdukas positiivne seos (r = 0,32) hooldekodu hinna ja piirmäära vahel tuleneb seega osaliselt tegurite vahelisest kovariatsioonist: kallima hooldekodu hinnaga KOV-id on tüüpiliselt ka jõukamad ja muude tegurite osas erinevad. Tulumaks elaniku kohta on piiripealselt oluline (p = 0,06): 100 € võrra rohkem tulumaksu elaniku kohta seostub u 6 € kõrgema piirmääraga.
Statistiliselt olulised on mõlemad demograafilised tegurid ja mõlemad on negatiivse suunaga. 65+ osakaal (p = 0,02): 1 protsendipunkti võrra suurem vanemaealiste osakaal seostub u 4 € madalama piirmääraga. Teenusesaajate osakaal vanemaealistest (p = 0,03): 1 protsendipunkti võrra suurem osakaal seostub u 17 € madalama piirmääraga. Mõlemad viitavad samale mustrile – mida suurem on KOV-i eelarveline koormus ÜHT tõttu, seda madalamale jääb piirmäär. See võib peegeldada eelarvepiirangut, kuid mudel ei võimalda seosele täpset põhjuslikku tõlgendust anda. Kohaliku hooldekodu hind (p = 0,72) ja oma hooldekodu olemasolu (p = 0,55) ei ole pärast teiste tegurite kontrolli olulises seoses.
Mudel selgitab 29% piirmäära KOV-ide-vahelisest varieerumisest.
7.5 Kohamaksumuse rahastuse jaotus
KOV-i piirmäär on summa, mille ulatuses KOV hoolduskomponendi (edaspidi ka HK) katab. Hooldekodu kohamaksumus (edaspidi ka KM) jaguneb selle alusel KOV-i ja teenusesaaja vahel. KOV katab HK-st osa kuni enda kehtestatud piirmäärani; piirmäära ületav HK osa ning kohamaksumuse ülejäänud osa (KM – HK) jääb teenusesaaja tasuda.
SHS § 22¹ lg 5 täiendab standardjaotust KOV-i ja teenusesaaja vahel sissetulekupõhise kaitsega: kui teenusesaaja sissetulek on madalam kui Statistikaameti avaldatud eelarveaastale eelnenud aasta II kvartali keskmine vanaduspension, katab KOV teenusesaaja tasutavate kulude ja sissetuleku vahe, aga mitte rohkem kui keskmise vanaduspensionini (väiksema sissetuleku hüvitis)1. Kui inimese sissetulekust ei piisa kohamaksumuse tasumiseks ka pärast väiksema sissetuleku hüvitise arvestamist, peab SHS § 16 järgi KOV vajaduse korral hindama inimese maksevõimet ja majanduslikku olukorda ning katma puudu jääva osa ulatuses, mis tagab ÜHT kättesaadavuse. Madala pensioniga teenusesaajatele tähendab see, et KOV tasub hooldekodu eest piirmäärast suuremas summas.
STAR-i andmete alusel saame määrata iga ÜHT-d saava isiku teenusekuu hoolduskomponendi, kohamaksumuse, KOV-i piirmäära ja teenusesaaja pensionitulu. Nende andmete põhjal saame arvutada hüpoteetilise rahastusjaotuse iga teenusesaaja ja teenusekuu kohta: kui suure osa peaks katma KOV, kui suure osa teenusesaaja pension ning kui suur osa jääks „muude“ allikate kanda (pereliikmed, säästud, vara müük). Tuleb arvestada, et selline arvestus alahindab tegelikke kulusid, kuna hooldekodude kohamaksumuste ja hoolduskomponentide suuruste leidmiseks kasutatakse minimaalseid väärtusi, mis on üldjuhul tegelikest kuludest madalamad. Suurema hooldusvajadusega teenusesaajate kulud on sellest suuremad.
7.5.1 Riigi tasandi jaotus
Arvestuslik jaotus eristab nelja komponenti (Joonis 7.29):
- KOV-i piirmäär – hoolduskomponent piirmäära ulatuses, mis moodustab põhilise osa KOV-i panusest;
- KOV-i väiksema sissetuleku hüvitis – SHS § 22¹ sissetulekupõhine kaitse madala pensioniga teenusesaajatele;
- teenusesaaja enda osalus – kohamaksumusest see osa, mille teenusesaaja katab oma pensionist;
- teenusesaaja lisakohustus – osa, mida pension ei kata ja mis tuleb pereliikmetelt, säästude või vara müügi arvelt (või jääb KOV-i lisakohustuseks).
Esitatud summad on teoreetilised arvestuslikud väärtused. Iga teenusekuu hooldekodu kohamaksumuse jaotasime nelja komponendi vahel, kasutades teenusesaaja pensioni suurust, talle teenust pakkuva asutuse (minimaalse) hoolduskomponendi suurust ja KOV-i piirmäära. Puuduvad sisendid imputeerisime KOV × kuu mediaanidega (täpsemalt vaata joonise märkusest). Komponentide summad liitsime ja leidsime kõigi teenusekuude üleselt riigi tasandi kogukulu.
Arvestuslik kogukulu 2025. aastal hooldekodude maksumuseks oli selliselt arvestades kokku 189 mln eurot, millest KOV-i panus (sh väiksema sissetuleku hüvitis) oli 88 mln (46%) ja teenusesaaja panus (sh lisakohustus) 101 mln (54%). KOV-i piirmäära osa (83 mln, 44%) on seega oluliselt väiksem kui teenusesaaja enda osalus pensionist (94 mln, 50%). KOV-i ja teenusesaaja panused on aastatega kasvanud sarnase tempoga, kuid teenusesaaja lisakohustus kasvab protsentuaalselt kiiremini – 2024. aastast 2025. aastani +35% (5,7 vs. 7,7 mln), peegeldades olukorda, kus hooldekodude hindade kasv on pensionide ja piirmäärade tõusust kiirem. Väiksema sissetuleku hüvitis jääb absoluutsummas väikseks (4,6 mln, 2% kogusummast 2025. aastal), kuid aktiveerub üha enamatel teenusekuudel.
Arvestuslikku KOV-i panust (76 mln 2024. a-l, 88 mln 2025. a-l) saab kõrvutada riigilt KOV-idele laekuva reformi lisarahaga (59 mln 2024, 66 mln 2025): lisaraha katab arvestuslikust KOV-i kohamaksumuse osast umbes 75–78%. Vahe (u 17 mln 2024, u 22 mln 2025) on KOV-i omakulu, mida riik reformiga loodud KOV-ide rahastuse muutusega ei kata.
Arvestusliku rahastusjaotuse hajuvus KOV-iti 2025. aastal on esitatud lisas (Joonis 7.60).
Märkus: Arvestuslik jaotus teenusekuu kohta (vt alapeatüki algust) alates 2023. aasta augustist. Alla 3% suurused tulbalõigud on sildita. Juhul kui STAR-is oli info teenuse kohta olemas, kuid muudes andmeallikates vajalikud näitajad (eelkõige kohamaksumus) konkreetse asutuse kohta puudusid, siis imputeerisime näitajad KOV × kuu mediaanide alusel.
Allikad: STAR-i mikroandmestik (teenusesaajate isik-kuu paneel); SKA pensioniandmed; SKA hinnaseire; SKA piirmäärad; Statistikaamet (tabel SK153)
Arvestusliku jaotuse järgi on väiksema sissetuleku hüvitise maksmine ning teenusesaajate täiendavate lisakohustuste arv aastate jooksul pidevalt tõusnud (Tabel 7.4). 2025. aastal maksti hüvitist arvestuslikult rohkem kui kolmandikule teenusesaajatest ning lisakohustus tekkis ligi pooltele teenusesaajatest.
Aasta | Inimesi | Teenusekuid | Väiksema sissetuleku hüvitis | Teenusesaaja lisakohustus | ||
|---|---|---|---|---|---|---|
% inimestest | % kuudest | % inimestest | % kuudest | |||
2023 | 11 015 | 48 538 | 20,0% | 19,8% | 27,0% | 26,4% |
2024 | 13 945 | 122 677 | 31,0% | 24,5% | 36,5% | 29,2% |
2025 | 14 732 | 130 700 | 35,7% | 31,0% | 47,4% | 39,2% |
Märkus: Teenusekuud alates 2023. aasta augustist. Isik loetakse hüvitise/lisakohustuse hulka kuuluvaks, kui vähemalt ühel selle aasta teenusekuul on vastav komponent aktiveerunud.
Allikad: STAR-i mikroandmestik (teenusesaajate isik-kuu paneel); SKA pensioniandmed; SKA hinnaseire; SKA piirmäärad; Statistikaamet (tabel SK153)
7.5.2 Hindade ja piirmäära dünaamika
Kohamaksumuse rahastuse jaotuse muutumise peamiseks teguriks on hindade kiirem kasv võrreldes piirmääradega (Joonis 7.30).
Hooldekodude hoolduskomponendi mediaan kasvas 590 eurolt 2023. aasta augustis 700 eurole 2025. aasta lõpuks (+19%). Teenusesaaja kanda jääv osa kohamaksumusest (KM – HK) kasvas hoolduskomponendist kiiremini: 600 eurolt 742 euroni (+24%).
Tüüpilise teenusesaaja KOV-i piirmäär (st teenusekuudega kaalutud mediaanpiirmäär) on kogu perioodi vältel 650 €/kuus. KOV-i tasandi mediaan on sellest madalam (600 €) (vt Joonis 7.23). Teenusekuudega kaalutud keskmise teenusesaaja piirmäär ja KOV-ide kehtestatud piirmäära vahe peegeldab seda, et suuremate piirmääradega linnades on rohkem teenusesaajaid ning need KOV-id kaaluvad teenusekuude jaotuses rohkem.
Kuni 2024. aasta keskpaigani jäi teenusekuudega kaalutud HK-mediaan kindlalt piirmäärast allapoole: rohkem kui pooltes juhtumites kattis piirmäär hoolduskomponendi täielikult. 2024. aasta teises pooles jõudsid hoolduskomponendi ja piirmäära mediaanid samale tasemele (650 €). 2025. aasta esimesest kvartalist alates ületab HK-mediaan piirmäära ja vahe on seejärel kasvanud – 2025. aasta lõpuks on hoolduskomponent juba 50 € võrra üle piirmäära, mis tähendab, et üha suuremal osal teenusesaajatest ei piisa KOV-i piirmäärast hoolduskulude tasumiseks. Q25–Q75 vahemikud näitavad, et piirmäära jaotus on KOV-iti laiema hajuvusega (Q75–Q25 vahe 2025. aasta lõpus 220 €) kui hoolduskomponendi jaotus (165 €) või majutuse, toidu ja muude kulude jaotus (172 €), st KOV-id erinevad piirmäära kehtestamisel rohkem kui hooldekodud oma hindade määramisel.
Märkus: Mediaanid ja Q25–Q75 vahemikud. Teenusesaajate jaotus, st suurema teenusesaajate arvuga KOV-id (eeskätt Tallinn ja muud linnad) kujundavad mediaani tugevamalt kui väikese teenusesaajate arvuga KOV-id. Seetõttu erineb KOV-i piirmäära mediaan siin (650 €) KOV-i tasandi mediaanist (600 €, vt Joonis 7.23).
Allikad: STAR-i mikroandmestik (teenusesaajate isik-kuu paneel); SKA pensioniandmed; SKA hinnaseire; SKA piirmäärad; Statistikaamet (tabel SK153)
7.5.3 KOV-i tasandi jaotus
Joonis 7.31 näitab KOV-i ja teenusesaaja arvestusliku koormuse suhet eeldusel, et kõik teenusesaajad on minimaalse kohamaksumusega teenuskohal. KOV-i koormuse all peame silmas nii piirmäära ulatuses kaetud hoolduskomponendi osa kui ka makstud väiksema sissetuleku hüvitisi. Teenusesaaja koormuse all peame silmas nii pensionist kaetud osa kui ka teenusesaaja lisakohustust. KOV-iti leiame jagatise: KOV-i koormus / teenusesaaja koormus. Kui suhe on üle ühe, siis KOV katab teenusesaajaga võrreldes suurema summa. KOV-ide mediaan on 0,84, mis tähendab, et tüüpilises KOV-is katab teenusesaaja veidi rohkem kui pool kohamaksumusest.
KOV-ide hajuvus on märkimisväärne. KOV-i ja teenusesaaja kantava kohamaksumuse osade suhe varieerub Märjamaa vallast (0,50, teenusesaaja katab kaks korda suurema osa kui KOV) Toila vallani (1,10, KOV maksab 10% enam kui teenusesaaja). 9 KOV-is 78-st (12%) katab KOV teenusesaajaga võrdselt või rohkem (suhe ≥ 1): Toila, Kihnu, Kohtla-Järve, Hiiumaa, Jõgeva, Alutaguse, Kastre, Järva ja Loksa. Nende hulgas on nii Ida-Virumaa omavalitsusi kui saari, ühtset piirkondlikku mustrit ei teki. Madalaima KOV-i koormusega KOV-id (suhe < 0,70) asuvad valdavalt Lõuna-Eestis (Viljandi linn ja vald, Räpina, Tõrva, Otepää, Põlva, Peipsiääre, Luunja), lisaks Märjamaa, Lääneranna ja Viimsi. Suuremate linnade näitajad on lähedal Eesti keskmisele: Tallinn 0,92, Tartu linn 0,98, Pärnu 0,93, Narva 0,92.
Märkus: Suhe = KOV-i koormus / teenusesaaja koormus, kus KOV-i koormus = (piirmäära osa + väiksema sissetuleku hüvitis) / kohamaksumus ja teenusesaaja koormus = (enda osalus pensionist + lisakohustus) / kohamaksumus. Skaala keskpunkt = KOV-ide mediaansuhe (tüüpiline KOV), suhe ≥ mediaansuhe → KOV katab suhteliselt rohkem kui mediaan-KOV-is, suhe < mediaansuhe → teenusesaaja katab suhteliselt rohkem.
Allikad: STAR-i mikroandmestik (teenusesaajate isik-kuu paneel); SKA pensioniandmed; SKA hinnaseire; SKA piirmäärad; Statistikaamet (tabel SK153)
7.5.4 Hüpoteetiline stsenaarium: KOV katab kogu hoolduskomponendi
Kui KOV-id oleksid katnud hoolduskomponendi täies mahus, ilma piirmäära ülempiirita, oleks nihkunud koormus märgatavalt KOV-i suunas (Joonis 7.32). 2025. aastal oleks KOV-i kogupanus olnud 88 mln euro asemel 96 mln eurot (+8 mln, osakaalult 46%-st 51%-le), samal ajal kui teenusesaaja koormus oleks olnud 101 mln euro asemel 93 mln eurot. Kõige suurem muutus oleks olnud teenusesaaja lisakohustuses (selles osas, mida pension ja väiksema sissetuleku hüvitis ei kata). See oleks kahanenud 7,7 mln eurolt 3,4 mln euroni (–55%), sest suurem osa teenusesaajatest suutnuks madalama omakohustuse korral kogu enda osa pensionist katta. Väiksema sissetuleku hüvitise maht oleks samuti kahanenud 4,6 mln eurolt 3,6 mln euroni (–21%).
Sarnaselt oleks 2024. aastal KOV-i panus olnud 76 mln asemel 82 mln eurot (+6 mln), teenusesaaja lisakohustus 5,7 mln asemel 3,2 mln eurot (–43%). 2023. aasta II poolaastal olnuks muutus väiksem absoluutarvult (KOV +1,4 mln), kuid samasuunaline.
KOV-iti oleks hajuvus hüpoteetilises stsenaariumis märkimisväärne (Joonis 7.61). KOV-i lisapanuse mediaan teenusekuu kohta oleks 70 € (kvartiilides 34–110 €), kuid varieerub 2 eurost (Kihnu, Narva: piirmäär katab juba praegu suurema osa hoolduskomponendist) kuni 252 euroni Märjamaa vallas; ka Peipsiääre (251 €), Tõrva (241 €) ja Otepää vald (211 €) jõuavad sarnasele tasemele (KOV-id, kus piirmäär jääb hoolduskomponendist tunduvalt madalamale). Hüpoteetiline muudatus mõjutaks seega kõige rohkem just neid KOV-isid, kus praegune piirmäär on madalaim võrreldes hooldekodude hoolduskomponentide tasemega.
Märkus: Praegune stsenaarium: KOV katab hoolduskomponendi piirmäära ulatuses. Hüpoteetilises stsenaariumis kannab KOV kogu hoolduskomponendi ilma piirmäära ülempiirita; teenusesaaja standardosaks jääb kohamaksumus miinus hoolduskomponent, st ainult majutus ja toit. SHS § 22¹ sissetulekupõhine kaitse rakendub mõlemas stsenaariumis sama loogikaga, kuid hüpoteetilises rakendub harvemini (teenusesaaja väiksema tasuda jääva osa tõttu). Alla 3% suurused tulbalõigud on sildita.
Allikad: STAR-i mikroandmestik (teenusesaajate isik-kuu paneel); SKA pensioniandmed; SKA hinnaseire; SKA piirmäärad; Statistikaamet (tabel SK153)
7.6 Reformile järgnenud muutus KOV-ide kuludes
7.6.1 Kulude kasv enne ja pärast reformi
ÜHT kulude dünaamikas võib eristada kolme faasi (Joonis 7.33). Esiteks, reformieelne periood (… – juuni 2023), mil kulud kasvasid mõõdukalt – trendijoone alusel u 49 000 €/kuus, tõustes 3,4 mln-lt 4,8 mln-ni kuus. Teiseks, reformi hüpe juulis 2023, mil trendijoonte ekstrapoleerimisel reformi hetkele tõuseb kulutase u 4,8 mln eurolt u 8,7 mln euroni – strukturaalne hüpe u 3,9 mln eurot ehk +80%, peegeldades KOV-ide hoolduskulu katmise kohustuse jõustumist. Kolmandaks, reformile järgnenud periood (juuli 2023 – detsember 2025), mil kulude kasv jätkub, aga kiiremas tempos kui enne reformi – u 78 000 €/kuus, jõudes 2025. aasta lõpuks trendi alusel u 11 mln euroni kuus. Pärast reformi on kulude kasvutempo seega u 1,6 korda kõrgem kui enne reformi, mis viitab kiiremale hinnatõusule ja/või teenusemahu suurenemisele pärast esialgset hüpet.
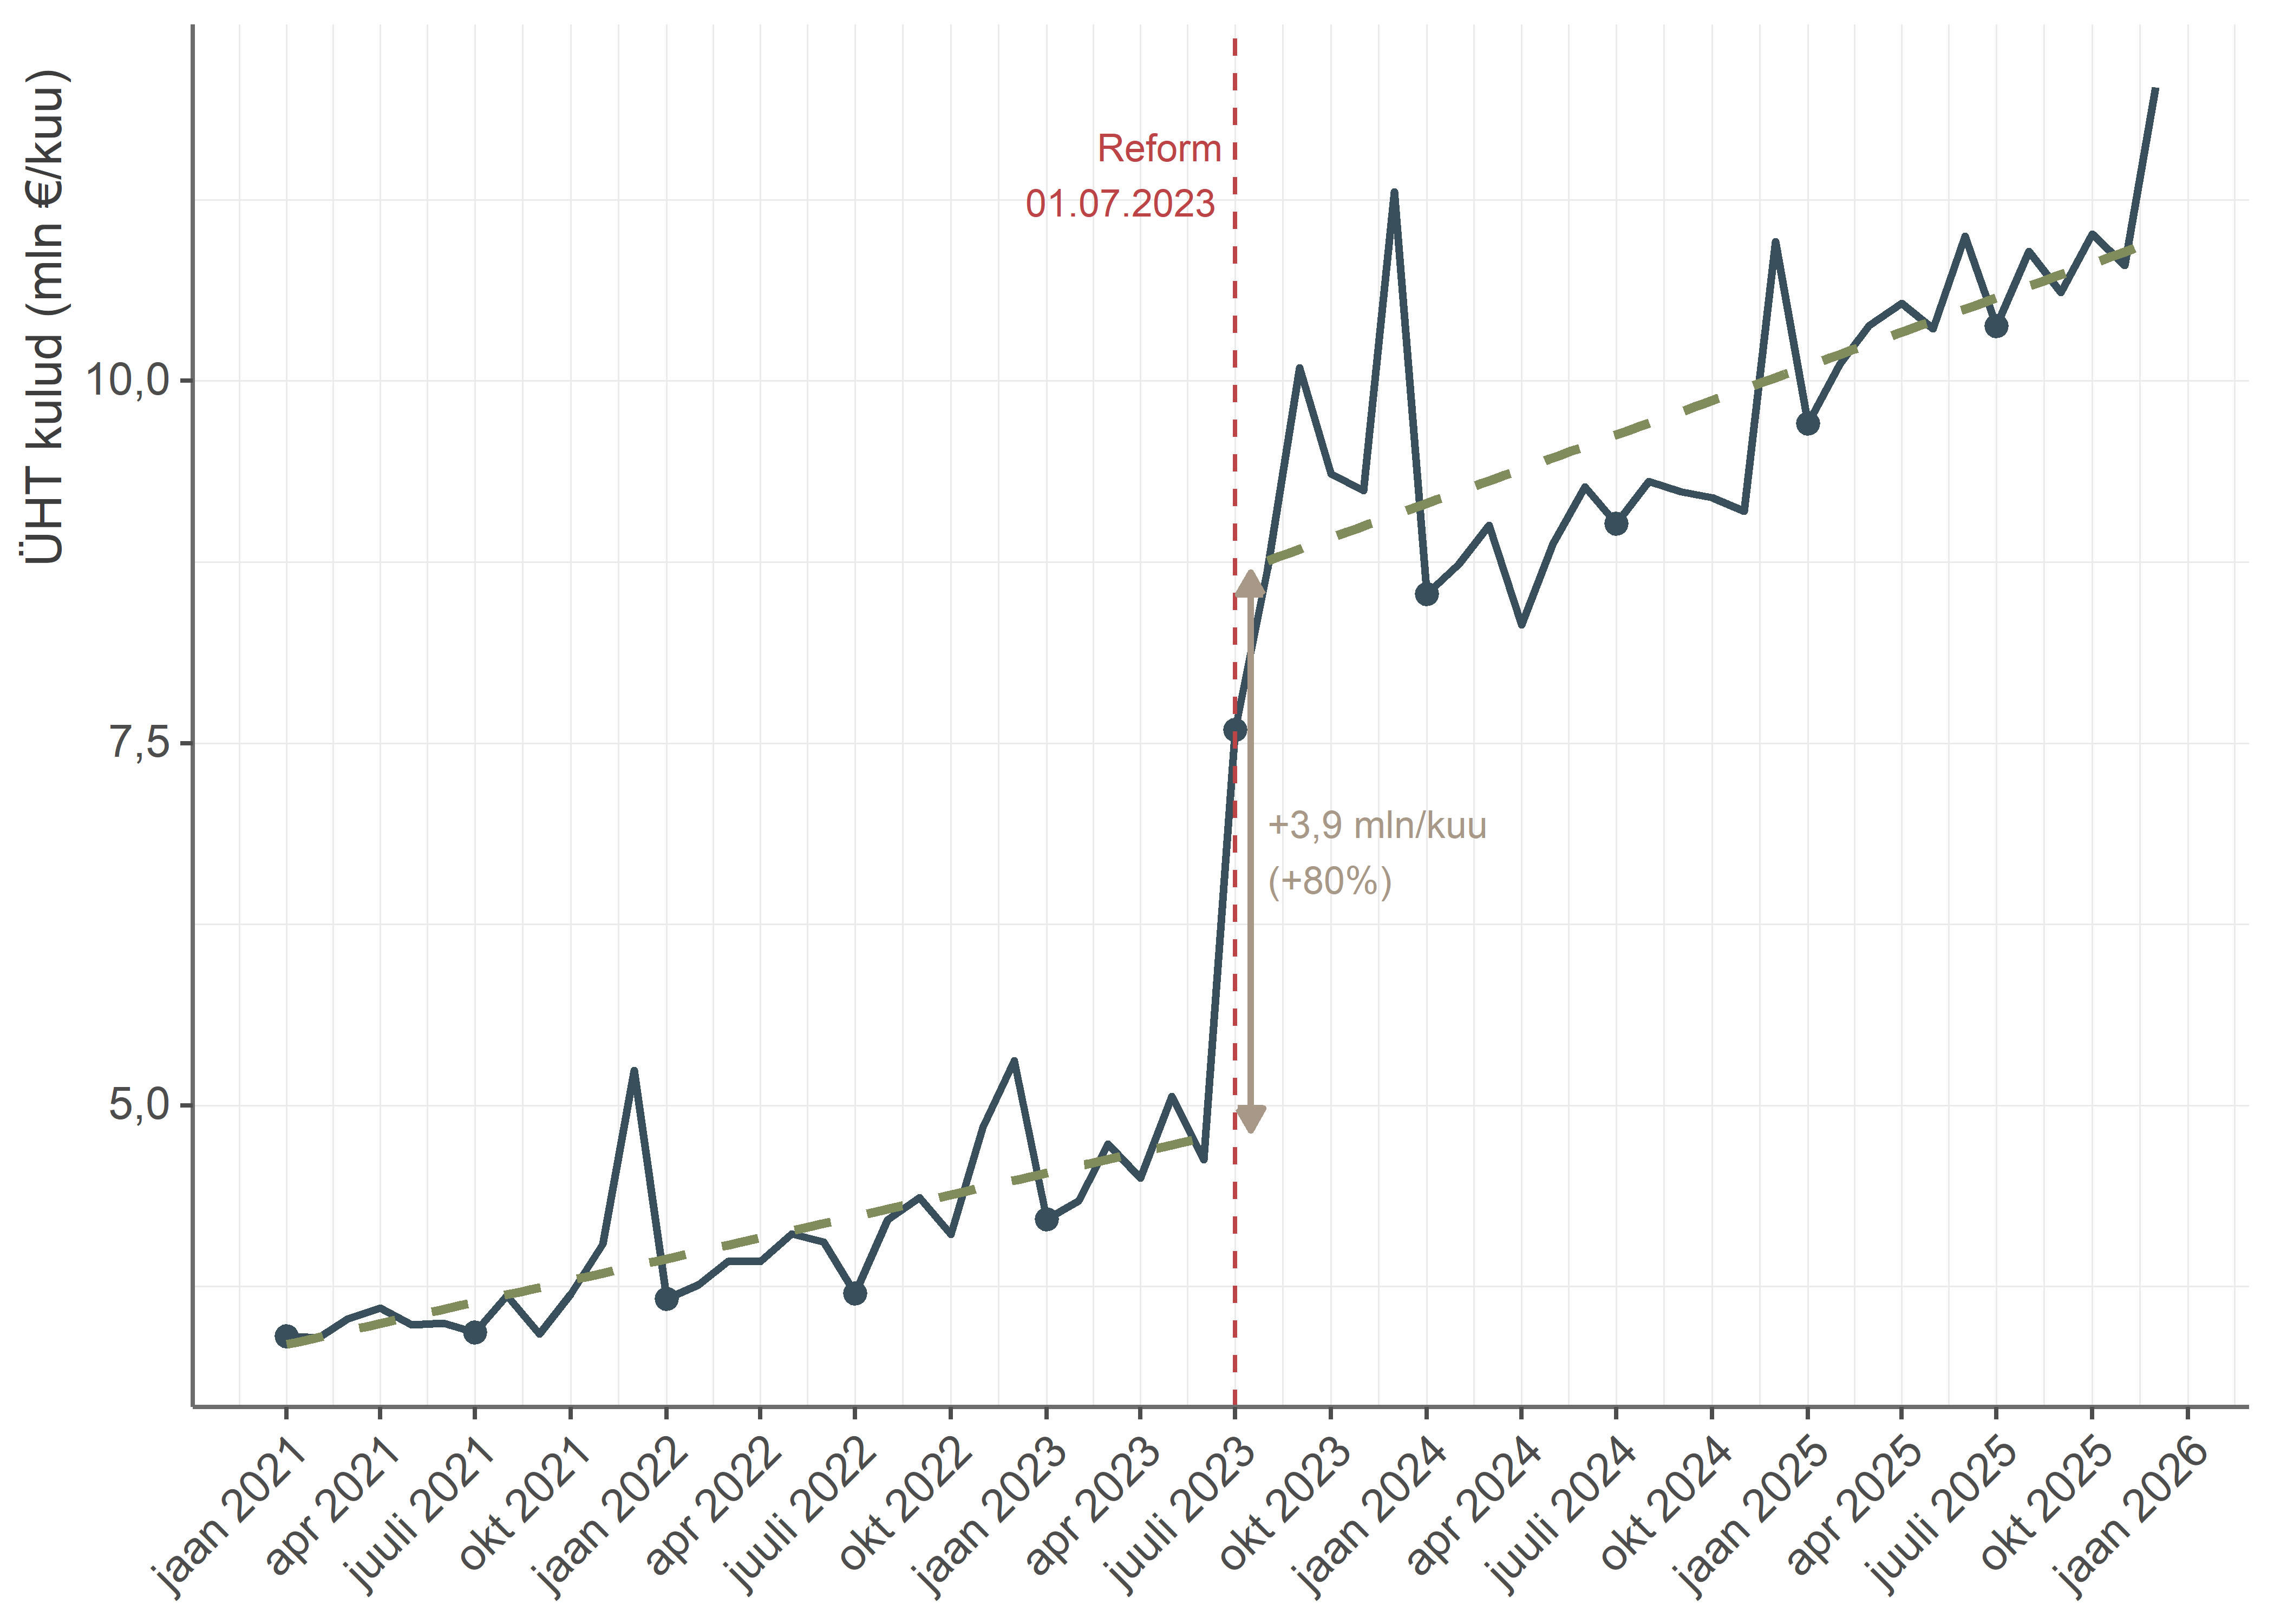
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200)
KOV-ide lõikes ulatub ÜHT kulude osakaalu (osakaal KOV-i põhitegevuskuludest) muutus 2022–2025 –1,3 protsendipunktist kuni +10,8 protsendipunktini (mediaan +2,9 pp). Enamikus KOV-ides on ÜHT osakaal kasvanud, kuid kasvu ulatus erineb – mõnes KOV-is kasvu peaaegu polnud, teistes muutus eelarve struktuur oluliselt. Osakaalu muutuse geograafiline jaotus (Joonis 7.34; vt ka Joonis 7.62) näitab selget piirkondlikku mustrit. Suurim kasv koondub Kesk- ja Lõuna-Eesti valdadesse – eelkõige Jõgevamaa (Jõgeva, Põltsamaa, Mustvee), Põlvamaa (Räpina, Põlva) ja Võrumaa (Setomaa) –, kus vanemaealiste osakaal on kõrgem ja reformieelsed kulud olid madalamad. Kasvu poolest paistavad silma Kihnu vald (11 pp), Jõgeva vald (8 pp), Põltsamaa vald (8 pp) ning Setomaa vald (8 pp), kus madalalt baasilt alustades on muutus eriti suur. Samas on 6 KOV-i, kus ÜHT kulude osakaal on hoopis vähenenud; kahanemine jäi 0,2–1,3 pp piiresse, suurim Jõelähtme (–1,3 pp), Saku (–1,0 pp) ja Viimsi (–0,9 pp) vallas. Kuna ÜHT ei olnud tegevusalana enne reformi väga täpselt raamatupidamises kajastatud, siis osaliselt võivad muutused peegeldada ka raamatupidamisliku arvestuse muutusi, mida pole võimalik tagantjärele tuvastada.
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200)
7.6.2 Hooldereformi lisarahastus
Reformiga nähti ette KOV-idele lisarahastus, et aidata reformiga neile pandud lisakohustustega toime tulla. Rahastusmudelis eelistati tulubaasipõhist lahendust sihtotstarbelisele toetusele.2 2023. aasta II poolaastal kasutati toetusfondi sihttoetust (39,2 mln €), alates 2024. aastast suunatakse raha KOV-idele peamiselt tulumaksu (2025. aastal 87%) ja väiksemas osas tasandusfondi (13%) kaudu. Hooldereformi kulude katteks kavandatud otsene tulumaksu komponent oli algselt 1,88% riiklikust pensionitulust, mis suunati KOV-idele ja kehtestati reformi rahastuse katteallikana.3 Koos hooldereformiga toimus ulatuslikum KOV-ide tulubaasi ümberkorraldamine. Alates 2024. aastast tõstetakse KOV-idele laekuva pensionitulu tulumaksu määra järk-järgult (2024. a 2,5%, 2025. a 5,5%, 2026. a 8,5%, 2027. a 10,23%) ja vähendatakse muu tulu määra vastavalt (enne reformi oli see 11,96%).4,5
Lisaks tulubaasi laekuvale tulumaksule antakse KOV-idele tasandusfondist hooldereformi toetust (HRF). Tasandusfondist makstav toetus toimib miinimumtagatisena. KOV-ile pensionitulult laekuv 1,88% koos HRF-iga peab iga ÜHT-l olnud isiku kohta katma vähemalt kehtestatud miinimumsumma.6 2024. aastal oli HRF tase 379 €/kuus ÜHT-l olnud isiku kohta (62% seletuskirjas hinnatud hoolduskomponendist 616 €),7 2025. ja 2026. aastal 425 €/kuus.8 Eraldi rahastatakse tasandusfondist enne 2001. aastat erihoolekandest ÜHT-le liikunud isikuid ja KOV-ile eraldatakse nende eest 2025. aastal 257 €/kuus, 2026. aastal 305 €/kuus.
7.6.3 Lisarahastuse maht ja struktuur
Kokku eraldas riik reformiga seotud lisaraha (2023. a sihttoetus ning järgnevatel aastatel 1,88% KOV-i elanike pensionidelt ja tasandusfondist HRF) 2023. aastal 39,2 mln eurot (II poolaasta, reform jõustus juulis), 2024. aastal 59,5 mln ja 2025. aastal 66,1 mln eurot.9 KOV-ide ÜHT netokulud koos amortisatsiooniga olid samadel aastatel vastavalt 62, 88 ja 105 mln eurot. Lisaraha katab seega 2024. aastal 68% ja 2025. aastal 63% sama aasta netokulust. 2023. aasta kohta ei ole kattemäär võrreldav, sest lisaraha hõlmab ainult reformile järgnenud II poolaastat, netokulu aga tervet aastat. Kattekordaja langes 2024. aastast 2025. aastani, kuna ÜHT netokulu kasvas kiiremini (+20%) kui lisarahastuse maht (+11%).
Tulude ja kulude vahe ehk KOV-ide omavahendite katte vajadus (ÜHT netokulu koos amortisatsiooniga miinus riigi lisaraha) oli 2024. aastal 28 mln eurot ja 2025. aastal 39 mln eurot ehk kasv 10,9 mln eurot (+39%). KOV-ide omakulu on lisaraha laekumisest kiiremini kasvanud, mistõttu KOV-ide finantskoormus on seni igal aastal kasvanud.
Lisarahastuse põhikomponendiks on pensionitulult arvestatud tulumaks 1,88% ulatuses (2024. aastal 49,4 mln, 2025. aastal 57,7 mln – 83–87% lisarahast), mis laekub KOV-i eelarvesse otse residentide pensionide tulumaksuna (Joonis 7.35, KOV-ide lõikes vt Joonis 7.68). Tasandusfondi komponent (2024. aastal 4,3 mln, 2025. aastal 8,5 mln) jaotub KOV-ide vahel lähtuvalt eelmise kalendriaasta ÜHT teenusesaajate arvust, juhul kui tulumaksu osa suurus teenusesaaja kohta ei ulatu riigieelarves määratud piirini. 2025. aastal määrati piiriks vähemalt 425 eurot iga eelmise kalendriaasta 1. oktoobri seisuga üldhooldusteenusel olnud isiku kohta. 2024. aastal lisandus tulumaksubaasi ja tasandusfondi kaudu rahastusele lisarahastus toetusfondist ja Vabariigi Valitsuse reservist. Toetusfondist määrati üleminekutoetus (4,6 mln), mis kattis 2024. aastal ühe kuu tulumaksu viiteaja. Süsteem käivitus 1. jaanuaril 2024, kuid jaanuari sissetulekutelt makstav tulumaks jõuab KOV-ini alles veebruaris. Vabariigi Valitsuse reserv (1,3 mln 2024, 30 KOV-i) oli käivitusaasta puhver prognoosi ebatäpsuste ja erijuhtumite jaoks. 2025. aastal vajadus üleminekusilla järele kadus ja reservist täiendavat eraldist ei tehtud. 2025. aastal moodustasid lisaraha seega ainult tulumaksueraldis 1,88% pensionidelt ja tasandusfond.
ÜHT netokulu (Joonis 7.35, parem tulp iga aasta paneelis) saab jagada kolmeks kulukomponendiks:
- KOV-i piirmäära osa (hoolduskomponent piirmäära ulatuses, 2024. aastal 73 mln, 2025. aastal 83 mln) moodustab põhilise osa KOV-i ÜHT kulust;
- SHS § 22¹ väiksema sissetuleku hüvitis keskmisest madalama pensioniga teenusesaajatele (2024. aastal 3,0 mln, 2025. aastal 4,6 mln) on absoluutsummas väike, kuid kasvab kiiresti (+51%);
- KOV-i muu kulu (2024. aastal 12 mln, 2025. aastal 18 mln) on jääk, mis sisaldab lisatoetusi ÜHT kulude tasumisel, amortisatsiooni, halduskulusid, KOV-i omanduses hooldekodude piirmäära ületavat hooldus- ja abihooldustöötajate kulu jms.
Piirmäära osa kasvas 2025. aastal võrreldes eelmise aastaga +14%, KOV-i muu kulu aga +50%. See viitab sellele, et üha enam KOV-isid katab hoolduskomponenti üle kehtestatud piirmäära.
Märkus: Iga aasta vasakul on lisaraha komponendid kihistatuna, paremal sama aasta ÜHT netokulu koos amortisatsiooniga (KOV-ide jooksev kogukulu, millest on lahutatud teenuse müügitulu ja sihttoetused, ning millele on lisatud põhivara amortisatsioon). Netokulu tulp jaguneb kolmeks komponendiks STAR-i isikutasandi andmete arvestuslike väärtuste alusel: KOV-i arvestuslik piirmäära osa = hoolduskomponent, kuid mitte üle piirmäära, korrutatuna teenusekuudega; KOV-i arvestuslik väiksema sissetuleku hüvitis = SHS § 22¹ sissetulekupõhine kaitse; KOV-i muu kulu = jääk (sisaldab amortisatsiooni, halduskulusid, KOV-i omanduses hooldekodude piirmäära ületavat hooldus- ja abihooldustöötajate kulu, väljastpoolt piirmäära süsteemi makstud üksiktoetusi jms). 2023. aasta paneelil ei ole tulbad omavahel võrreldavad: lisaraha katab II poolaasta ja STAR-ist arvutatud komponendid augusti–detsembri, netokulu aga tervet aastat, mistõttu „KOV-i muu kulu“ sisaldab sel aastal ka reformieelse I poolaasta kulu. Nool ja arv („vahe“) näitavad ÜHT netokulu ja lisaraha vahet ehk KOV-i omavahenditest kaetavat osa. Alla 2 mln euro suurused tulbalõigud on sildita.
Allikad: REM, KOV-i kulud üldhooldus 2022–2025 (leht „Tulud“); REM, Tasandus- ja toetusfond 2023 (leht „Pikaajaline hooldus“); Riigiraha.fin.ee saldoandmikud (tegevusala 10200; põhivara amortisatsioon kontogrupp 61xxx); STAR-i mikroandmestik (teenusesaajate isik-kuu paneel); SKA pensioniandmed; SKA hinnaseire; SKA piirmäärad
KOV-ide lõikes erineb lisaraha osakaal ÜHT netokuludest märkimisväärselt. Mõnes KOV-is ületab see ÜHT kulusid, teistes katab alla poole (Kihnu vallas 21%).
Lisaraha ja ÜHT netokulu (koos amortisatsiooniga) omavahelist suhet KOV-ide lõikes näitab Joonis 7.36 (KOV-ide kaupa Joonis 7.65, aastate võrdlus Joonis 7.66). Diagonaalne katkendjoon (y = x) tähistab 100% kattekordajat – punktid joone kohal on KOV-id, kus lisaraha ületab ÜHT netokulu. Joone all on KOV-id, kes peavad lisaks panustama omavahenditest. Kattekordaja mediaan on 64%, vahemik 21%-st 301%-ni; 6 KOV-is 79-st (8%) ületab lisarahastus nende ÜHT netokulu. Suuremad linnad (Tallinn, Tartu, Pärnu) jäävad selgelt 100%-joone alla.
Märkus: Diagonaalne katkendjoon y = x tähistab 100% kattekordajat.
Allikad: REM, KOV-i kulud üldhooldus 2022–2025 (leht „Tulud“); Riigiraha.fin.ee saldoandmikud (tegevusala 10200; põhivara amortisatsioon kontogrupp 61xxx)
7.6.4 Riigi eraldatud lisaraha ja ÜHT lisakulud: riik kokku
Reformiga eraldatud lisarahastuse ja ÜHT kogukulude võrdlusel (vt Joonis 7.35) tuleb silmas pidada, et riigi lisarahastuse eesmärk ei olnud katta kogu KOV-i ÜHT kulu, vaid ainult reformist tulenenud juurdekasvu. Sotsiaalhoolekande seaduse muutmise seaduse seletuskiri eeldas, et KOV-ide senine omapanus säilib ja kasvab reformita üksnes hinnakasvu ning teenusesaajate arvu 1%-lise aastakasvu võrra, riigieelarve vahendid aga katavad reformist lisanduva kulu. Kasutame seda loogikat kontrafaktuaali alusena10: baasiks võtame KOV-ide tegeliku ÜHT netokulu 2022. aastal ning kasvatame seda tegeliku tarbijahinnaindeksiga (2023. aastal +9,2%, 2024. aastal +3,5%, 2025. aastal +4,8%) ja 1%-lise mahukasvuga aastas. Reformist tingitud lisakuluna arvestame tegelikku ÜHT netokulu (jooksvad kulud, ilma amortisatsioonita), millest lahutame KOV-i baaskulu. Joonis 7.37 võrdleb seda reformi lisakulu riikliku lisarahastusega.11 Lisaks toome võrdluseks STAR-i mikroandmetest tuletatud „KOV-i piirmäära osa“, mis kirjeldab KOV-i kulusid juhul, kui KOV maksaks kõikide teenusesaajate eest hoolduskomponenti KOV-i piirmäära ulatuses.
2025. aastal oli tegelik ÜHT netokulu 103,1 mln eurot, millest arvestuslik KOV-i baasfinantseerimine oli 36,3 mln eurot ja seega reformist tingitud lisakulu 66,8 mln eurot. Lisaraha 66,1 mln eurot katab sellest lisakulust u 99%; ülejäänud 0,6 mln eurot jääb KOV-idele täiendava omakohustusena, st üle eelduses sisalduva baasi. Kattekordaja on aastatega langenud: 2024. aastal kattis lisaraha reformi lisakulust 116%, 2025. aastal 99%. 2023. aasta kõrgem kate (144%) ei ole nendega võrreldav, sest reform rakendus alles teisest poolaastast ja osa 2023. aasta sihttoetusest oli ette nähtud ettevalmistuseks ning kodus elamist toetavateks teenusteks. Võrdluseks, „KOV-i piirmäära osa“ (piirmäära summa kõikide teenusekuude lõikes) on 83,1 mln eurot ja lisaraha katab sellest u 80% – see näitab lisaraha katet ainult piirmäära ulatuses hoolduskomponendi koormuse suhtes (ei sisalda amortisatsiooni, halduskulu ega piirmäära ületavat osa).
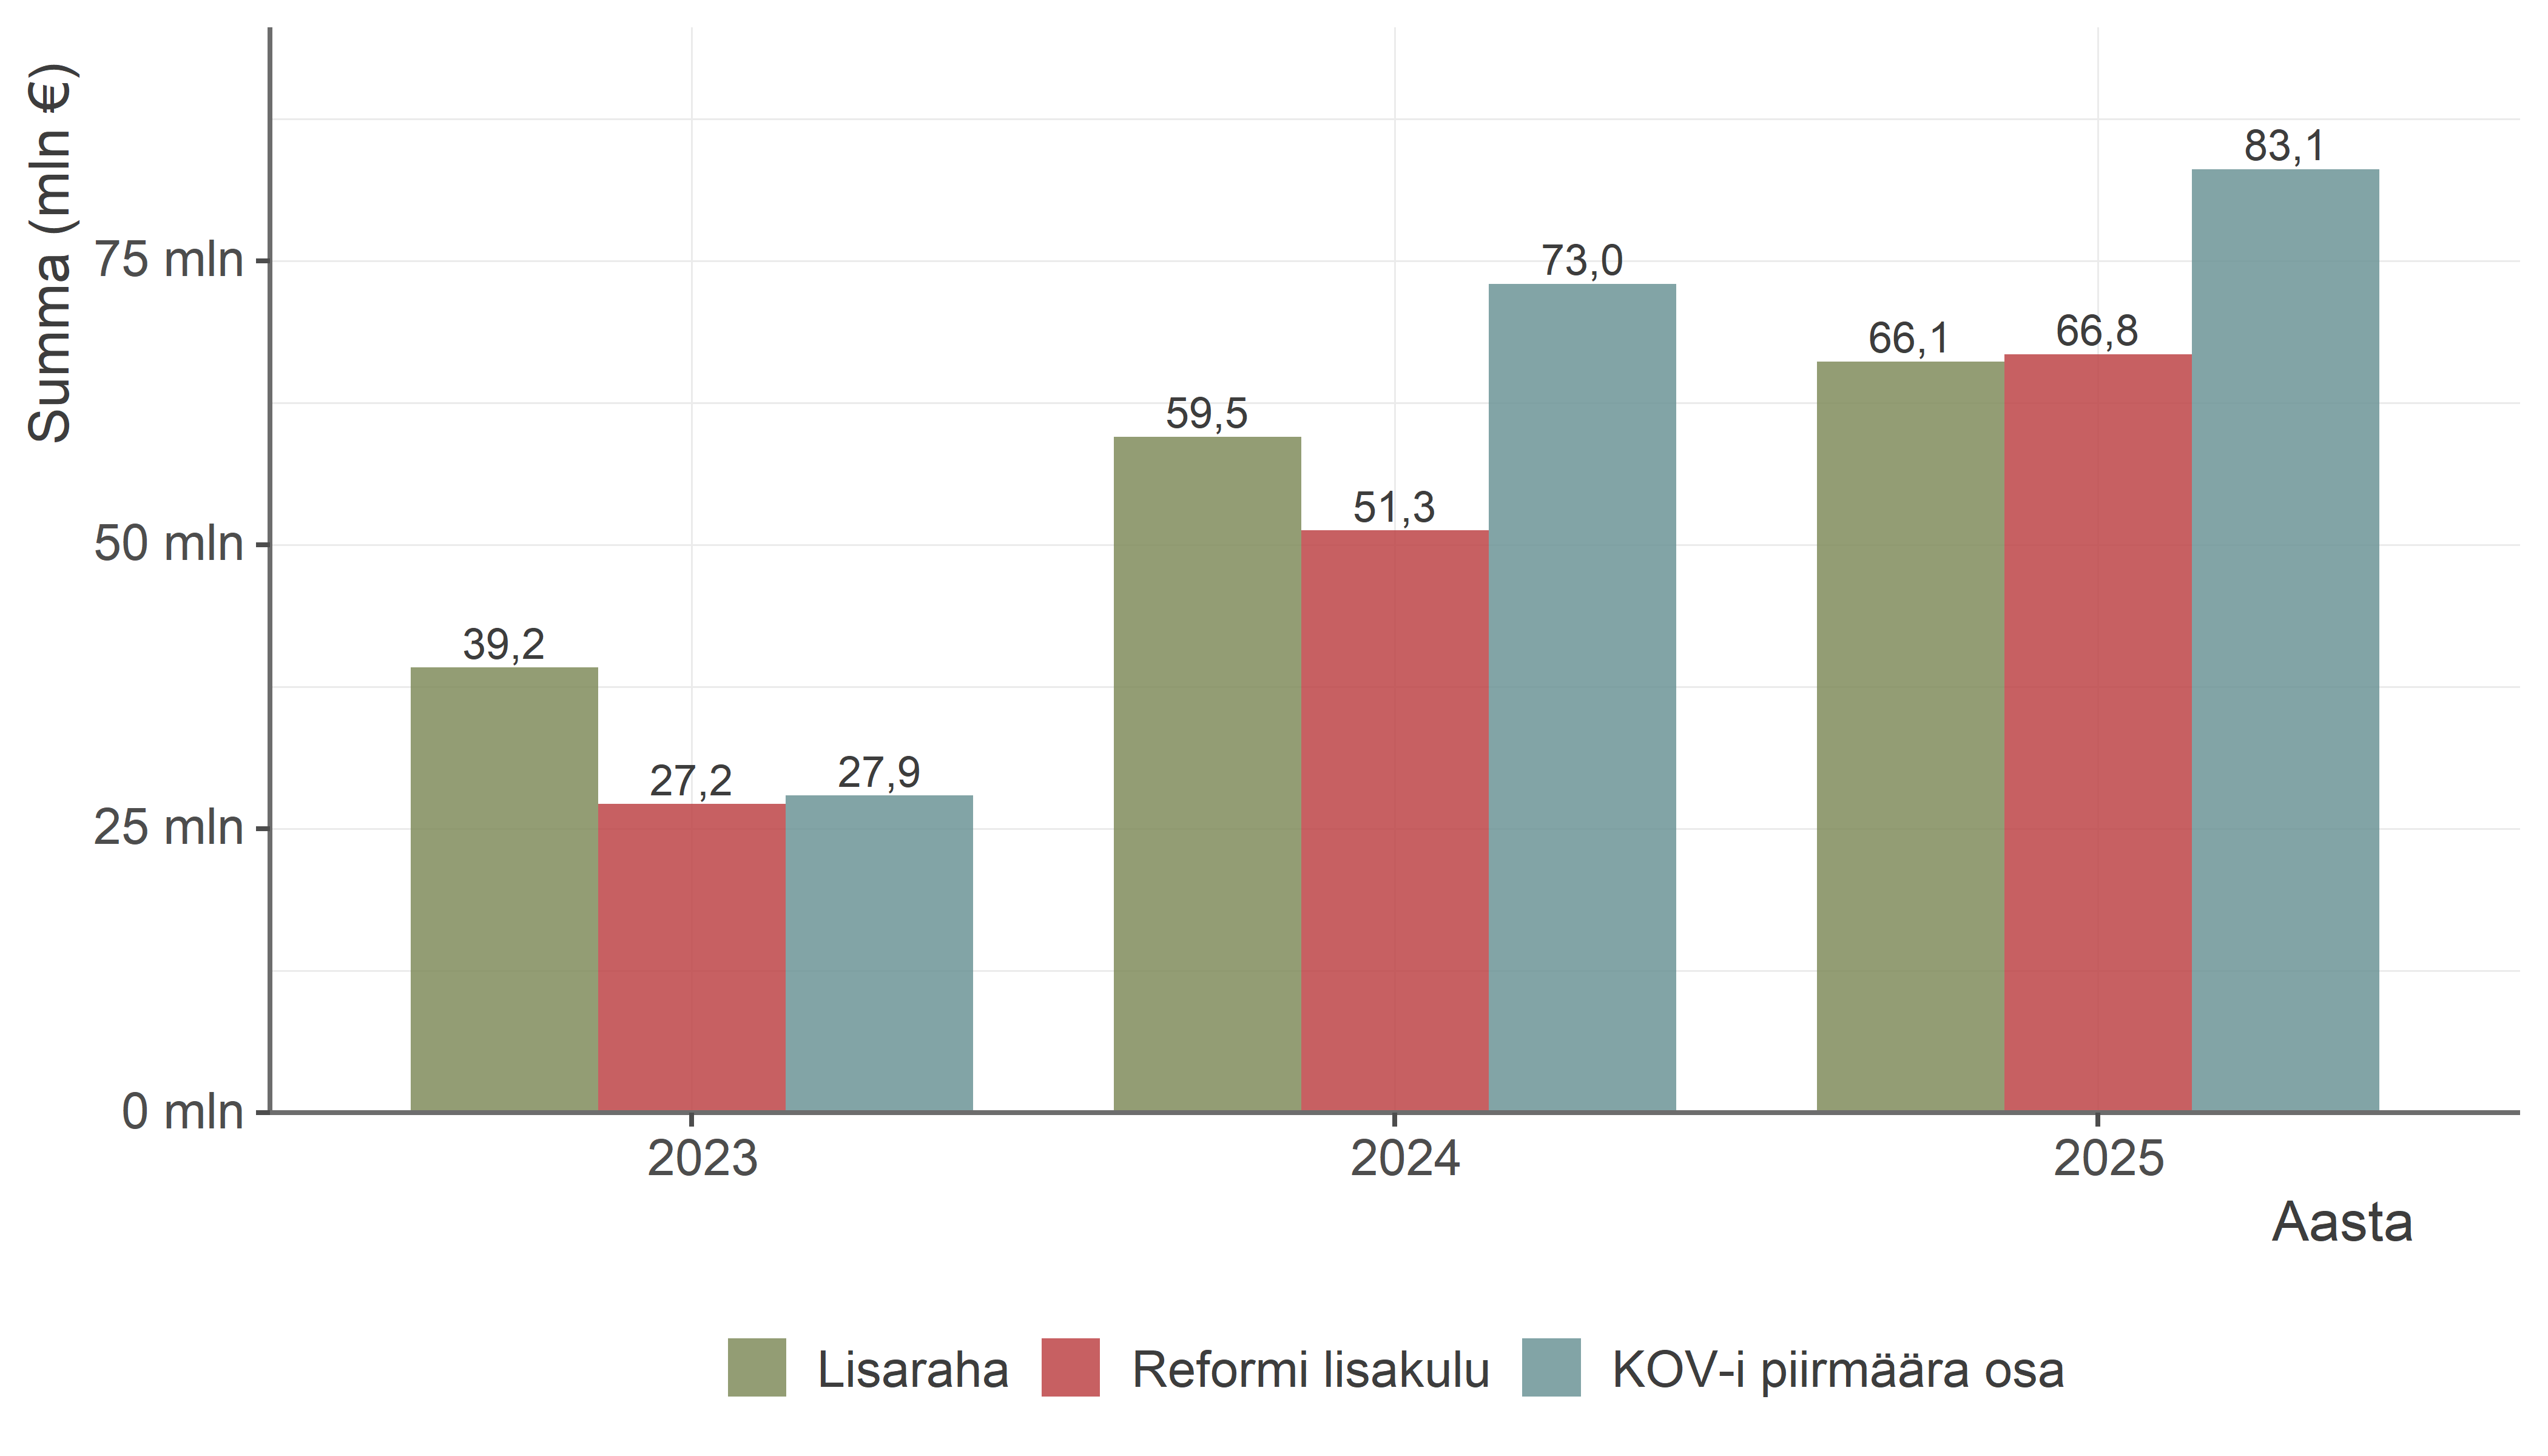
Märkus: Reformi lisakulu = tegelik ÜHT netokulu (ilma amortisatsioonita) miinus KOV-i kavandatud baasfinantseerimine, kus kavandatud baasfinantseerimine = KOV-ide 2022. aasta tegelik ÜHT netokulu × tarbijahinnaindeks × 1,01^(aasta – 2022). Kasvueeldused (hinnakasv ja teenusesaajate arvu kasv 1% aastas) pärinevad SHS muutmise seaduse seletuskirjast; hinnakasvuna kasutame Statistikaameti tegelikku tarbijahinnaindeksit. KOV-i piirmäära osa = STAR-i isik-kuu tasandil hoolduskomponendi summa, kuid mitte üle piirmäära, üle kõikide teenusekuude aastas (sama definitsioon nagu Joonis 7.35 „KOV-i piirmäära osa“ juures). 2023. aasta katab augustist detsembrini. Lisaraha = riigi eraldatud lisavahendid reformikulude katteks (2023: toetusfond; alates 2024: tulumaks + tasandusfond + üleminekusild + reserv).
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); STAR-i mikroandmestik (teenusesaajate isik-kuu paneel); REM, KOV-i kulud üldhooldus 2022–2025 (leht „Tulud“); REM, Tasandus- ja toetusfond 2023 (leht „Pikaajaline hooldus“); Statistikaamet (tarbijahinnaindeks); SHS ja TuMS muutmise seaduse eelnõu 704 SE seletuskiri (kontrafaktuaali kasvueeldused)
Sama lisaraha ja reformi lisakulu suhet saab vaadata ka KOV-ide lõikes (Joonis 7.38). Kuna usaldusväärset reformieelset baaskulu KOV-i tasandil ei ole, rakendame riigi tasandi baasiosakaalu (34% kogukulust) ühtlaselt igale KOV-ile ning arvestame ülejäänu reformi lisakuluks. Mediaan-KOV-is katab lisaraha lisakulust 98%; 38 KOV-is 79-st ületab lisaraha kogu arvestusliku lisakulu. Kõige kõrgem on kate väikesaartel (Ruhnu, Vormsi), Tallinna-lähedastes omavalitsustes (Maardu, Harku, Viimsi, Saku, Rae) ja Ida-Virumaa linnades (Sillamäe, Narva). Suuremates linnades katab lisaraha lisakulust 73–94% (Tartu 73%, Tallinn 94%, Pärnu 93%), ülejäänu tuleb KOV-i eelarvest (KOV-ide järjestatud võrdlust vt Joonis 7.67).
Märkus: Kattekordaja = KOV-i 2025. aasta lisaraha jagatud arvestusliku reformi lisakuluga. Lisakulu = KOV-i ÜHT netokulu (koos amortisatsiooniga) korrutatud (1 – baasiosakaal), kus baasiosakaal (34%) on riigi tasandi arvestuslik reformieelne baas (2022. aasta tegelik ÜHT netokulu, indekseeritud) osakaaluna kogu ÜHT netokulust. Sama osakaal on rakendatud igale KOV-ile, kuna usaldusväärset KOV-i tasandi reformieelset baaskulu ei ole – erinevused kaardil peegeldavad seega lisaraha ja tegeliku kulu suhet, mitte reformieelse baasi tegelikke erinevusi. Väga väikeste KOV-ide (nt Ruhnu, Vormsi, Kihnu) kattekordaja on väikeste absoluutsummade tõttu ebastabiilne. Värviskaala keskpunkt on 100% ehk täpne kate: sellest kõrgema kattekordajaga omavalitsused on skaala ülemises otsas (lisaraha ületab lisakulu), madalamaga alumises otsas (jääb alla).
Allikad: REM, KOV-i kulud üldhooldus 2022–2025 (leht „Tulud“); Riigiraha.fin.ee saldoandmikud (tegevusala 10200; põhivara amortisatsioon kontogrupp 61xxx); Statistikaamet (tarbijahinnaindeks); SHS ja TuMS muutmise seaduse eelnõu 704 SE seletuskiri (kontrafaktuaali kasvueeldused)
7.6.5 Tulubaasi muutus
Hooldereformile järgnenud tulumaksuseaduse muudatused tõid kaasa kaks samaaegset muutust KOV-i tulubaasis: 1) uue komponendina hakkas KOV-i eelarvesse laekuma osa residendi riiklikust pensionitulust ning 2) muult maksustatavalt tulult laekuv KOV-i osa langes. Hooldereformi otseseks rahastusallikaks loetakse pensionitulust 1,88%, ülejäänud osa pensionikomponendi tõusust seostatakse üldise KOV-ide tulubaasi ümberkorraldusega. Tabel 7.5 annab ülevaate määradest reformieelsest seisust kuni 2027. aastani.
Aasta | Töötasu jm tulu | Pension | sh hooldereform | sh tulubaasi ümberkorraldus |
|---|---|---|---|---|
2022 (reformieelne) | 11,96% | 0% | – | – |
2023 (määrad muutmata) | 11,96% | 0% | – | – |
2024 (tulumaksumuudatus jõustus) | 11,89% | 2,5% | 1,88% | 0,62% |
2025 | 11,29% | 5,5% | 1,88% | 3,62% |
2026 | 10,64% | 8,5% | 1,88% | 6,62% |
2027 | 10,23% | 10,23% | 1,88% | 8,35% |
Märkus: 2025.–2027. aasta määrade järkjärguline tõstmine pensionikomponendis ei ole otseselt seotud hooldereformiga, vaid KOV-ide tulubaasi jätkusuutlikkuse tagamisega seoses demograafiliste muutustega.
Allikad: Sotsiaalhoolekande seaduse ja tulumaksuseaduse muutmise seadus (RT I, 22.12.2022, 3); tulumaksuseaduse ning sotsiaalhoolekande seaduse ja tulumaksuseaduse muutmise seaduse muutmise seadus (RT I, 06.07.2023, 5); tulumaksuseaduse muutmise seadus (RT I, 14.08.2024, 1)
7.6.5.1 Kogumõju KOV-ide tulumaksule
Rakendades neid määrasid KOV-iti pensionitulule ja muule maksustatavale tulule, saame võrrelda tegelikku tulumaksu laekumist kontrafaktuaalse stsenaariumiga, kus reformi ja sellega kaasnenud tulubaasi muudatusi ei oleks olnud (2022. aasta määrad oleksid edasi kehtinud kõigil aastatel).
Riigi tasandil oli KOV-ide tulumaksu laekumine 2025. aastal 1982 mln eurot, kontrafaktuaalse stsenaariumi (2022. aasta määrad) korral oleks see olnud 1920 mln eurot. Vahe (62 mln eurot) koosneb kahest komponendist (Tabel 7.6): reformiga otseselt seotud pensionitulu osa (1,88% pensionist) annab 58 mln ning üldine tulubaasi ümberkorraldus, pensionikomponendi tõus üle 1,88% (s.o 3,62 pp) miinus töötasumäära langus (–0,67 pp), annab netomõjuna 4 mln. Ümberkorralduse riigi tasandi netomõju on väike, kuna pensionikomponendi täiendav tõus ja töötasumäära langus suuresti tasakaalustavad teineteist.
Komponent | 2023 | 2024 | 2025 |
|---|---|---|---|
Tegelik tulumaks | 1689 | 1868 | 1982 |
Kontrafaktuaal (2022. a määrad) | 1689 | 1807 | 1920 |
Vahe (kogumõju) | 0,0 | +61,2 | +62,0 |
Hooldereformi otsene osa (1,88% pensionist) | 0,0 | +54,0 | +58,0 |
Pensionikomponendi tõus üle 1,88% | 0,0 | +17,8 | +111,6 |
Töötasumäära langus | 0,0 | –10,6 | –107,6 |
Tulubaasi ümberkorralduse netomõju | 0,0 | +7,2 | +4,0 |
Märkus: Tegelik tulumaks põhineb aasta tegelikul laekumisel. Kontrafaktuaal on arvutatud nii, et KOV-i samadele tulubaasidele (pensionitulu ja töötasu jm tulu) rakendatakse 2022. aasta määrad (pensionilt 0%, töötasult 11,96%). Komponentide jaotus iga aasta jaoks: hooldereformi otsene = pensionitulu × 1,88%; pensionikomponendi tõus üle 1,88% = pensionitulu × (aasta määr – 1,88%); töötasumäära langus = tagasiarvutatud töötasu maksubaas × (aasta määr – 11,96%). 2023. aastal kehtisid veel 2022. aasta määrad, seetõttu on kõik kogumõju komponendid nullid. Hooldereformi otsene osa on arvestatud kogu aasta pensionitulult. Lisaraha arvestuses (Joonis 7.35) on 2024. aasta 1,88% osa 49,4 mln, sest jaanuari tulumaks laekus KOV-idele alles veebruaris; selle kuu kattis üleminekutoetus (4,6 mln).
Allikad: REM, Tasandus- ja toetusfond 2026 (leht „Tulumaks“)
KOV-iti on muutus aga ebaühtlane, kuna pensionitulu ja töötasu suhe eelarvebaasis erineb KOV-iti märgatavalt (Joonis 7.39). Suurima netovõidu saavad KOV-id, kus pensionäride osakaal on suur ja kus nooremat elanikkonda on vähem või palgatase suhteliselt madal: Sillamäe +18%, Loksa +16%, Narva +15% ja Kohtla-Järve +14%, seega eelkõige Ida-Virumaa linnad. Suurim netokaotus jääb Tallinna ja Tartu lähivaldadele: Rae –3%, Kiili –2%, Luunja, Kambja ja Harku väiksema kaotusega. Mediaan-KOV võitis kontrafaktuaaliga võrreldes u 6% rohkem tulumaksu. See ümberjaotus on osalt kavandatud: tulubaasi ümberkorralduse eesmärk oligi vähendada KOV-ide tulubaasi erinevusi, suunates raha sinna, kus elanikud on vanemad ja tööealisi maksumaksjaid vähem.
Märkus: X-telg: KOV-i tegelik tulumaksu laekumine 2025. aastal (mln €, log skaala). Y-telg: muutus võrreldes kontrafaktuaaliga, kus 2022. aasta määrad (töötasult 11,96%, pensionilt 0%) oleksid edasi kehtinud – positiivne väärtus tähendab, et KOV-i tulumaksu laekumine on uute määrade tõttu suurem.
Allikad: REM, Tasandus- ja toetusfond 2026 (leht „Tulumaks“: KOV-ide pensionitulu ja tegelik tulumaks 2022–2025); tulumaksuseadus
Hooldereformi otsene 1,88% pensionitulust on KOV-iti enam-vähem proportsionaalne vanaduspensioni saava rahvastiku suurusega. Tulubaasi ümberkorralduse osa (pensionikomponendi täiendav tõus üle 1,88% miinus töötasumäära langus) liigutab raha KOV-ide vahel märksa selektiivsemalt: vanema rahvastikuga KOV-id võidavad lisaks reformiosale veel täiendavalt, noorema elanikkonnaga KOV-id pigem kaotavad. Kuigi tulubaasi ümberkorralduse riigiülene netomõju oli väike, näeme KOV-ide tasandil, et enamikus väiksemates KOV-ides tulubaas tõusis ka pärast reformi lisarahastuse mahaarvamist (vt Joonis 7.40), samas kui Tallinna ja Tartu ning nende lähivaldade tulud vähenesid.
Märkus: Y-telg näitab tulubaasi ümberkorralduse netomõju protsendina KOV-i kontrafaktuaalsest tulumaksust – see on kogu tulumaksu muutus, millest on lahutatud hooldereformi otsene 1,88% pensionitulu osa. Positiivne väärtus: pensionikomponendi täiendav tõus (3,62 pp pensionitulust) ületab töötasumäära langust (0,67 pp); negatiivne: vastupidi. Reformist endast tulenev tulumaksu kasv (1,88% pensionist) on KOV-iti hõlmamata, et eristada ümberkorralduse jaotuslikku mõju.
Allikad: REM, Tasandus- ja toetusfond 2026 (leht „Tulumaks“); tulumaksuseadus
7.6.5.2 Tulubaasi muutus vs. ÜHT kulud
Reformi kaks rahastuskanalit – reformi lisaraha ja üldine tulumaksubaasi muutus – annavad KOV-i tasandil erineva pildi. Joonis 7.41 järjestab KOV-id selle järgi, kui suure osa nende ÜHT kuludest katab tulumaksubaasi muutus (tegelik miinus kontrafaktuaal). Mediaan-KOV-is katab tulubaasi juurdekasv ÜHT kuludest 72%, kuid 10 KOV-is 79-st jäi tulumaksubaas kontrafaktuaalist hoopis väiksemaks (katvus alla 0%). Kui võrdlusaluseks võtta kogukulu asemel reformist tingitud lisandunud kulu (arvestuslik baas maha arvatud, ligikaudu 66% kogukulust – joonisel katkendjoon), katab lisatulu selle juurdekasvu juba 48 KOV-is ja mediaankatvus tõuseb 110%-ni. See vastandub lisaraha-vaatele (Joonis 7.36): Tallinna-lähedased jõukamad vallad (Rae, Kiili, Harku, Viimsi), mis lisaraha järgi paistsid kaetuna, on tulubaasi mõttes miinuses, kuna töötasumäära langus kaalus nende kõrges palgabaasis üles pensionikomponendi tõusu. Ida-Virumaa linnades (Sillamäe, Narva, Kohtla-Järve) katab tulumaksubaasi juurdekasv ÜHT kulud seevastu täielikult, Sillamäes üle kahe korra. Seega suunab reformijärgne maksumuudatus hoolduse rahastamise võimekust jõukamatelt valdadelt vanema rahvastikuga piirkondadesse tugevamalt, kui reformi lisaraha seda eraldiseisvalt näitab.
Märkus: KOV-id on järjestatud tulumaksubaasi muutuse katvuse järgi. Katvus = KOV-i tulumaksubaasi muutus 2025 (tegelik miinus kontrafaktuaal 2022. aasta määradega) jagatud ÜHT netokuludega koos amortisatsiooniga; värv kordab sama näitajat. Punktiirjoon (100%) = tulubaasi juurdekasv võrdub kogu ÜHT kuluga; katkendjoon (u 66%) = juurdekasv võrdub reformist tingitud lisandunud kuluga (kogukulust on maha arvatud ühtlaselt arvestuslik reformieelne baas, u 34%). Katvus alla 0% tähendab, et KOV-i kogu tulumaksubaas pärast reformi langes. NB: tulumaksubaasi muutus sisaldab ka töötasumäära langust (osa üldisest tulubaasi ümberkorraldusest, mitte kitsalt hooldereformist), mistõttu joonis kirjeldab kõigi maksumuudatuste koosmõju KOV-i rahastamisvõimele, mitte reformi sihtrahastust.
Allikad: REM, Tasandus- ja toetusfond 2026 (leht „Tulumaks“); REM, KOV-i kulud üldhooldus 2022–2025 (leht „Tulud“); Riigiraha.fin.ee saldoandmikud (tegevusala 10200; põhivara amortisatsioon kontogrupp 61xxx); tulumaksuseadus
7.6.6 KOV-i ÜHT kulude kasvu tegurid
Kulude kasv on mõjutatud eri teguritest (Joonis 7.42). Vanemaealiste osakaalu ja kulude kasvu vahel on positiivne seos, kuid hajuvus on suhteliselt suur. Piirmääraga on seos samuti positiivne, kõrgema piirmääraga KOV-ide kulude kasv on kõrgem. ÜHT kulu 65+ elaniku kohta 2022. aastal näitab selget negatiivset seost: väiksema algkuluga KOV-ide kulud on kasvanud protsentuaalselt kiiremini. Tulude (elaniku kohta) seos kulude kasvuga näitab, et kulude kasvul ei ole selget seost sellega, kui jõukas KOV on.
Märkus: ÜHT netokulud = põhitegevuse kulud (tegevusala 10200) miinus hooldekodude teenuse müügitulu (konto 322430) miinus sihtfinantseerimine (kontod 350xxx, tegevusala 10200). Välistatud on KOV-id, kus 2022. aasta netokulu oli negatiivne (tulud ületasid kulusid) või kasv ületas 1000% (väga madala baasiga erindid).
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); SKA piirmäärad; Statistikaamet (tabel RV0240); SKA hinnaseire
Regressioonimudel võimaldab hinnata iga teguri iseseisvat panust kulude kasvule (kulude suhe 2025/2022), kontrollides samal ajal teiste tegurite mõju (Tabel 7.7).
Muutuja | Koefitsient (log) | exp(koef.) | Standardviga | p |
|---|---|---|---|---|
Vabaliige | 3,376 | 29,262 | 0,893 | < 0,001 |
65+ osakaal | 1,616 | 5,031 | 1,113 | 0,152 |
Piirmäär (100 €/kuu) | 0,198 | 1,220 | 0,076 | 0,012 |
Oma hooldekodu (jah) | 0,274 | 1,315 | 0,120 | 0,026 |
ln (ÜHT kulud 2022) | –0,311 | 0,733 | 0,058 | < 0,001 |
Märkus: Sõltuv muutuja: ÜHT netokulude suhe 2025/2022. N = 66; AIC = 243. Üldistatud lineaarne mudel (gammajaotus, logaritmiline seosefunktsioon). Paksus kirjas on tegurid, mille p < 0,05. Veerg exp(koef.) näitab, mitu korda muutub kulude kasv, kui vastav tegur suureneb ühe ühiku võrra. ÜHT netokulud = põhitegevuse kulud (tegevusala 10200) miinus hooldekodude teenuse müügitulu (konto 322430) miinus sihtfinantseerimine. Välistatud on KOV-id, kus 2022. aasta netokulu oli negatiivne või kasv ületas 1000%.
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); SKA piirmäärad; Statistikaamet (tabel RV0240); SKA hinnaseire
Teisi tunnuseid arvesse võttes on reformieelne kulutase tugevaim kulukasvu ennustaja (p < 0,001): mida kõrgemad olid KOV-i ÜHT kulud 2022. aastal, seda väiksem oli suhteline kasv reformi ajal (exp(koef.) = 0,73). Sisuliselt on see järelejõudmisefekt – KOV-id, kes enne reformi kulutasid ÜHT-le vähe (või mitte midagi), kogesid reformi järel kõige järsemat kasvu. Piirmäära tase on samuti statistiliselt oluline (p = 0,012) ja positiivse mõjuga: 100 € võrra kõrgem piirmäär seostub kulukasvu suhte ×1,22 tõusuga. Ka oma hooldekodu olemasolu on statistiliselt oluline (p = 0,03) – KOV-ides, kus on oma hooldekodu, on kulude kasv olnud suurem (exp(koef.) = 1,32). 65+ elanike osakaalu mõju statistiliselt oluline ei ole (p = 0,15).
7.6.7 ÜHT kulude kasvu dekomponeerimine 2024–2025: mahu- vs. hinnaefekt
KOV-i ÜHT kulude kasvu saab matemaatiliselt lahutada kaheks komponendiks. Kuna KOV-i ÜHT netokulu = teenusekuude arv × kulu teenusekuu kohta, siis kulude muutus koosneb:
- mahuefektist – teenusekuude arvu muutus, korrutatud algus- ja lõpuaasta keskmise ühikkuluga. Näitab, kui palju oleksid kulud kasvanud ainuüksi selle tõttu, et teenust kasutati rohkem (kas tulenevalt suuremast saajate arvust või pikemast hooldusel viibimise kestusest), eeldusel et ühikuhind oleks püsinud muutumatuna;
- hinnaefektist – kulu teenusekuu kohta muutus, korrutatud algus- ja lõpuaasta keskmise teenusekuude arvuga. Näitab, kui palju oleksid kulud kasvanud ainuüksi sellest, et teenuse ühikuhind muutus, eeldusel et teenusekuude arv oleks püsinud samana.
Valemina (Laspeyres-Paasche keskmistamine): \(\Delta K = \underbrace{(V_1 - V_0) \times \frac{P_0 + P_1}{2}}_{\text{mahuefekt}} + \underbrace{(P_1 - P_0) \times \frac{V_0 + V_1}{2}}_{\text{hinnaefekt}}\),
kus \(K\) on ÜHT netokulu koos amortisatsiooniga, \(V\) on teenusekuude arv ja \(P\) on netokulu teenusekuu kohta (koos amortisatsiooniga); alaindeksid 0 ja 1 tähistavad algus- ja lõpuaastat (2024 ja 2025). Valem tagab, et mahu- ja hinnaefekt summeeruvad täpselt kogumuutuseks.
Periood: 2024–2025. Vaatleme teadlikult kahe aasta muutust, kuna mõlemad aastad on täies ulatuses reformijärgsed: reform jõustus juulis 2023, seega 2023. aasta sisaldab pool aastat reformieelset perioodi. 2023. aasta kaasamine oleks toonud dekompositsiooni juurde fiskaalse koormuse siirde, st reformi enda toimumise efekti, kus KOV-i ühikuhind tõusis madalalt baasilt kõrgeks ainult maksja muutuse tõttu. Seda efekti käsitlesime eraldi kontrafaktuaalses analüüsis (vt Joonis 7.37). 2024. ja 2025. aastal maksis KOV mõlemal aastal kõikide ÜHT saajate eest piirmäära ulatuses, seega peegeldab selle perioodi hinnaefekt peamiselt tegelikku ÜHT turuhinna inflatsiooni (palga- ja sisendkulude surve, KOV-i piirmäära kohandused).
KOV-ide netokulude kasvust 2024–2025 (kokku 17,4 mln €) moodustab hinnaefekt 64% (11,1 mln €) ja mahuefekt 36% (6,3 mln €). 76 analüüsitavast KOV-ist 50-s domineerib hinnaefekt. KOV-iti on hajuvus aga märkimisväärne (Joonis 7.63). Teenusekuude arv kasvas aastaga 7% ja kulu teenusekuu kohta 13%. Seletuskiri eeldas teenusesaajate arvu kasvuks 1% aastas; ka H-veebi andmetel kasvas teenusesaajate arv 2023–2025 prognoositust mitu korda kiiremini (vt peatükki „Üldhooldusteenuse ja koduteenuse analüüs H- ja S-veebi ning STAR-i põhjal“).
Hinnaefekt viitab tegelikule turuhinna tõusule, mida toetab ka Riigikontrolli 2025. aasta auditi leid, et 75% teenuseosutajatest tõstis hooldekodu hindu pärast reformi keskmiselt u 15%.12 Mahuefekt – teenusesaajate arvu ja keskmise hoolduses viibimise kestuse kasv – on samuti positiivne, kuid väiksem.
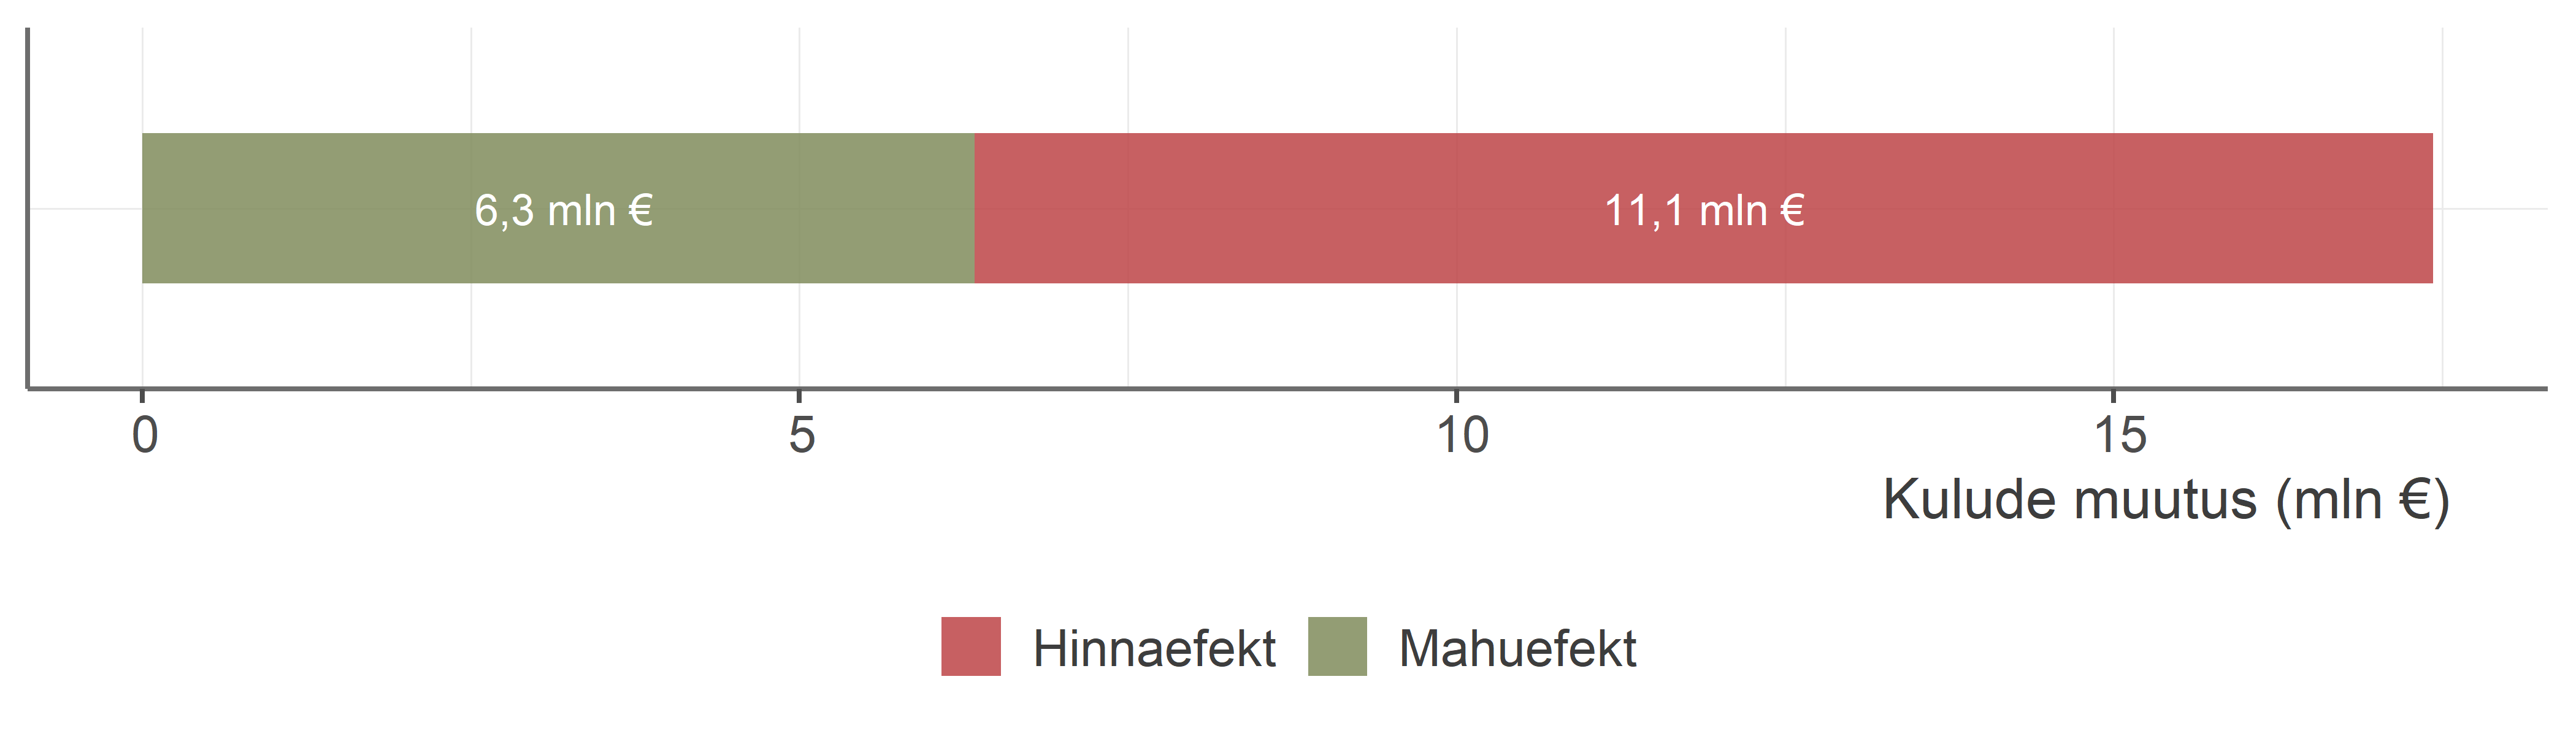
Märkus: Dekomponeerimine põhineb KOV-ide ÜHT netokuludel koos amortisatsiooniga. Maht on aastane kogusumma kõikide hooldekodu teenusesaajate kuude lõikes – täpsem kui isikute arv, kuna arvestab nii saajate arvu kui ka tegelikku hoolduses viibimise kestust. Hind on netokulu teenusekuu kohta. Hõlmab 76 KOV-i 79-st (3 KOV-i jäid välja teenusekuude andmete puudumise tõttu kas alguses (2024) või lõpus (2025) – peamiselt väikesed saared ja vallad ilma teenusesaajateta mõlemal aastal).
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200; põhivara amortisatsioon kontogrupp 61xxx); STAR-i mikroandmestik (teenusekuude arv)
7.7 Piirangud
Andmestiku katvuse piirangud:
Eelarveandmete kvaliteet on ebaühtlane. Tegevusvaldkondade kodeerimine saldoandmikes ei ole üle KOV-ide ühtlane – erinevused võivad peegeldada nii tegelikke teenuste pakkumise erinevusi kui ka raamatupidamisliku klassifitseerimise erisusi. REM-i seireandmed on puhastatud, kuid piirduvad ÜHT kuludega, mistõttu ei saa neid muude näitajatega võrdluses analüüsida.
Saldoandmikud sisaldavad ainult avaliku sektori (KOV-i ja riigi) rahalist panust. Teenusesaaja ja lähedaste tegelikust maksekoormusest pole kõikehõlmavat infot (osaliselt on info STAR-i registrikannetes, kuid see ei kata kõiki teenusesaajaid ega ole ühtlaselt täidetud).
Mudeli ja arvutuste eeldused:
Kontrafaktuaalse lisakulu hinnang (vt Joonis 7.37) tugineb eeldusele, et reformi puudumise korral oleks KOV-ide ÜHT netokulu kasvanud 2022. aasta tasemelt üksnes hinnakasvu ja teenusesaajate arvu 1%-lise aastakasvu võrra (seletuskirja loogikat vt ptk 7.6.4). Kui KOV-id oleksid ka reformita rahastanud rohkem teenuskohti, oleks baas suurem ja reformist tingitud lisakulu väiksem.
Rahastusjaotuse arvutus (vt Joonis 7.29, Joonis 7.32) imputeerib puuduvad väärtused (minimaalne hoolduskomponent, minimaalne kohamaksumus, piirmäär, pension) KOV × kuu mediaaniga.
Tõlgenduslikud piirangud:
See on kirjeldav ja korrelatsioonil põhinev analüüs. Regressioonimudelid identifitseerivad seoseid, mitte põhjusi. Kausaalse efekti hindamiseks oleks vaja juhuslikku määramist või loomulikku eksperimenti, mida käesoleva andmestikuga ei ole võimalik realiseerida.
Teenusesaaja kohta arvutatavad kulud põhinevad netokuludel (KOV-i tuludega tasakaalustatult), kuid analüüs ei erista süstemaatiliselt KOV-i omavahenditest kaetavat kuluosa riigi sihtotstarbelistest eraldistest, kuna saldoandmikest seda eraldust otseselt teha ei saa.
7.8 Kokkuvõte
Kulud kasvasid kolm ja pool korda. KOV-ide eelarvest kaetud ÜHT netokulu tõusis 2022.–2025. aastal 29,7 mln-lt 103,1 mln euroni (2025. aasta 103,1 mln-st kattis riigi lisaraha 66,1 mln). Sotsiaalkulude osakaal kogueelarves kasvas mediaan-KOV-is 11,7%-lt 13,8%-le, ÜHT osakaal põhitegevuse kuludest 1,9%-lt 5,1%-le. Kasv on olnud KOV-iti väga ebaühtlane: ÜHT osakaal põhitegevuse kuludest muutus –1,3 kuni +10,8 protsendipunkti. Ebaühtlase kasvu taga on eelkõige reformieelne lähtekoht: kõige kiiremini kasvasid kulud KOV-ides, kes enne reformi ÜHT-le vähe kulutasid. Lisaks on kasv olnud suurem kõrgema piirmääraga ja oma hooldekoduga KOV-ides, samas vanemaealiste osakaal kasvu ei seleta.
Piirmäärad seisavad, hinnad kasvavad. Piirmäärade mediaan on reformi algusest püsinud 600 €/kuus (teenusekuudega kaalutuna 650 €), samal ajal kasvas hoolduskomponendi mediaan 590 eurolt 700 euroni. 2025. aasta algusest ületab hoolduskomponendi mediaan ka kaalutud mediaanpiirmäära. Pooltes KOV-ides (51%) ei kata piirmäär ühegi oma territooriumil tegutseva hooldekodu hoolduskomponenti täies ulatuses ning 24 KOV-is 45-st ei kata see isegi KOV-i enda hooldekodu hoolduskomponenti. Üle Eesti vaadates katab piirmäär hinna poolest vähemalt ühe hooldekodu 76 KOV-is 79-st, sest odavaim hoolduskomponent on 490 €/kuus. Piirmääraga teenuskoht on seega üldjuhul olemas, kuid ei pruugi olla kodu lähedal (ning see arvestus ei ütle midagi vaba koha ega vahemaa kohta).
Kulu jaguneb ligikaudu pooleks KOV-i ja teenusesaaja vahel. 2025. aasta arvestuslikust 189 mln euro suurusest kohamaksumusest kandis KOV 88 mln (46%) ning teenusesaaja ja tema lähedased 101 mln (54%). Kõige kiiremini kasvab teenusesaaja lisakohustus ehk osa, mida ei kata pension ega väiksema sissetuleku hüvitis: aastaga +35%, 5,7 mln-lt 7,7 mln euroni.
Lisaraha katab reformist tingitud lisakulust u 99%, kogu netokulust ligi kaks kolmandikku. Võrdlusaluseks on eeldus, et reformita oleks KOV-ide ÜHT kulu kasvanud 2022. aasta tasemelt ainult hinnakasvu ja teenusesaajate arvu 1%-lise aastakasvu võrra (nagu seletuskirjas prognoositi). Riigi lisaraha oli 2025. aastal 66,1 mln eurot ja kattis netokulust (koos amortisatsiooniga) 63% (2024. aastal 68%). Kattekordaja langeb, sest netokulu kasvab lisarahast kiiremini. KOV-ide lõikes ulatub kogukulu kate 21%-st 301%-ni; suuremad linnad jäävad selgelt alla saja protsendi.
Kulukasvu veab eeskätt hind, kuid maht kasvas prognoositust kiiremini. 2024.–2025. aasta netokulude kasvust annab hinnaefekt 64% ja mahuefekt 36%. Kulu teenusekuu kohta tõusis aastaga 13% ja teenusekuude arv 7%.
Rahastusmudeli muutus jaotab võimekust piirkonniti ümber. Tulumaksubaasi muutus tervikuna (pensionikomponendi lisandumine miinus töötasumäära langus) suunab raha vanema rahvastikuga KOV-idele juurde ja võtab jõukamatelt KOV-idelt vähemaks: Sillamäe +18%, Loksa +16%, Narva +15% versus Rae –3% ja Kiili –2%.
LISAD
Andmeallikad
Analüüsis kasutame peamiste andmeallikatena KOV-ide saldoandmikke, registriandmeid ja SKA seireandmeid (vt Tabel 7.8). Andmete perioodid varieeruvad allikate kaupa: saldoandmikud katavad perioodi 2020–2025, rahvastikuandmed 2022–2025. KOV-ide rahastuse andmed pärinevad riigiraha.fin.ee saldoandmikutest, mis sisaldavad kõigi 79 KOV-i põhitegevuse tulusid ja kulusid tegevusalade lõikes. ÜHT kulude põhinäitajana kasutame riigiraha.fin.ee saldoandmikest tuletatud netokulu koos amortisatsiooniga (vt ptk 7.1.2), mille usaldusväärsust valideerime REM-i seireandmestiku ja H-veebi pakkujate aruandluse rahastusega.
KOV-ide piirmäärade ja hooldekodude hindade andmed pärinevad Sotsiaalkindlustusameti (SKA) koondatud seireandmestikest ning hooldekodude teenusesaajate andmed STAR-i registrist. Hooldekodude registreeritud pakkumise andmed (tegevuskohad ja teenuskohad) pärinevad Majandustegevuse registrist (MTR) ning omandivormid H-veebist. Rahvastikuandmed pärinevad Statistikaameti rahvastiku andmebaasist (RV0240). Koduteenuse andmed pärinevad S-veebist.
Andmeallikas | Sisu | Periood |
|---|---|---|
Riigiraha.fin.ee saldoandmikud | KOV-ide põhitegevuse kulud tegevusalade lõikes | 2020–2025 |
Riigiraha.fin.ee saldoandmikud | KOV-ide põhitegevuse tulud | 2020–2025 |
SKA | KOV-ide kehtestatud hoolduskulude tasumise piirmäärad | 2023–2025 |
SKA | Hooldekodude hinnaseire (hinnad, asukoht, omandivorm) | 2023–2025 |
SKA | Teenusesaajate kuised pensionisummad (väljavõte) | 2023–2025 |
SKA | Keskmise vanaduspensioni väljavõte KOV-ide lõikes (agregaat) | 2022–2025 |
Statistikaamet (tabel RV0240) | Rahvastik vanuse ja KOV-i järgi | 2022–2025 |
Statistikaamet (tabel SK153) | Keskmine vanaduspension (II kvartal) | 2021–2024 |
Statistikaamet | Tarbijahinnaindeksi aastamuutus | 2023–2025 |
STAR-i mikroandmestik | ÜHT teenusesaajate arv ja teenusesaajate isik-kuu paneel | 2023–2025 |
S-veeb | Koduteenuse kulud ja rahastamine | 2021–2025 |
Regionaal- ja Põllumajandusministeerium (REM) | KOV-ide ÜHT kulud ja tulud (andmestik „KOV-i kulud üldhooldus 2022–2025“) | 2022–2025 |
Regionaal- ja Põllumajandusministeerium (REM) | KOV-ide tulumaks ja pensionitulu (Tasandus- ja toetusfond 2026) | 2022–2025 |
Regionaal- ja Põllumajandusministeerium (REM) | 2023. a hooldereformi sihttoetus KOV-idele (Tasandus- ja toetusfond 2023, leht „Pikaajaline hooldus“) | 2023 |
Majandustegevuse register (MTR) | Hooldekodude tegevuskohad ja teenuskohad (tegevusloalt lubatud maksimaalne mahutavus) | seisuga 31.12.2025 |
H-veeb | Hooldekodude aastalõpu teenuskohad ja teenusesaajad; teenuseosutajate rahastusallikate jaotus | 2018–2025 |
KOV-i tasandi hooldekodusüsteemi vaated
Need joonised täiendavad sissejuhatuse alapeatüki „KOV-ide ülevaade“ kaarte ja koondvaateid: aegrida iga KOV-i kohta hooldekodu teenuskohtade arvust (1000 elaniku 65+ kohta) ja hooldekodu kasutusintensiivsusest (teenusesaajaid 1000 elaniku 65+ kohta).
Märkus: Näidatud on ainult KOV-id, kus asub vähemalt üks hooldekodu. Kohad loetakse hooldekodu asukohajärgsele KOV-ile, mitte teenusesaaja elukohajärgsele KOV-ile. Erinevalt põhitekstist (kus „kohad“ on MTR-i tegevusloalt lubatud maksimaalne mahutavus) põhineb see aegrida H-veebi aruandlusel ehk aasta lõpu seisuga raporteeritud kohtade tegelikul arvul – definitsioonid ei ole otse võrreldavad ja absoluuttase võib seetõttu erineda.
Allikad: H-veeb (teenuskohad ja teenusesaajad aasta lõpu seisuga); Statistikaamet (tabel RV0240)
Allikad: STAR-i mikroandmestik (teenusesaajate arv); Statistikaamet (tabel RV0240)
Sotsiaalkulude osakaal
Allikad: Riigiraha.fin.ee saldoandmikud (kõik tegevusalad; valdkond „10 Sotsiaalne kaitse“)
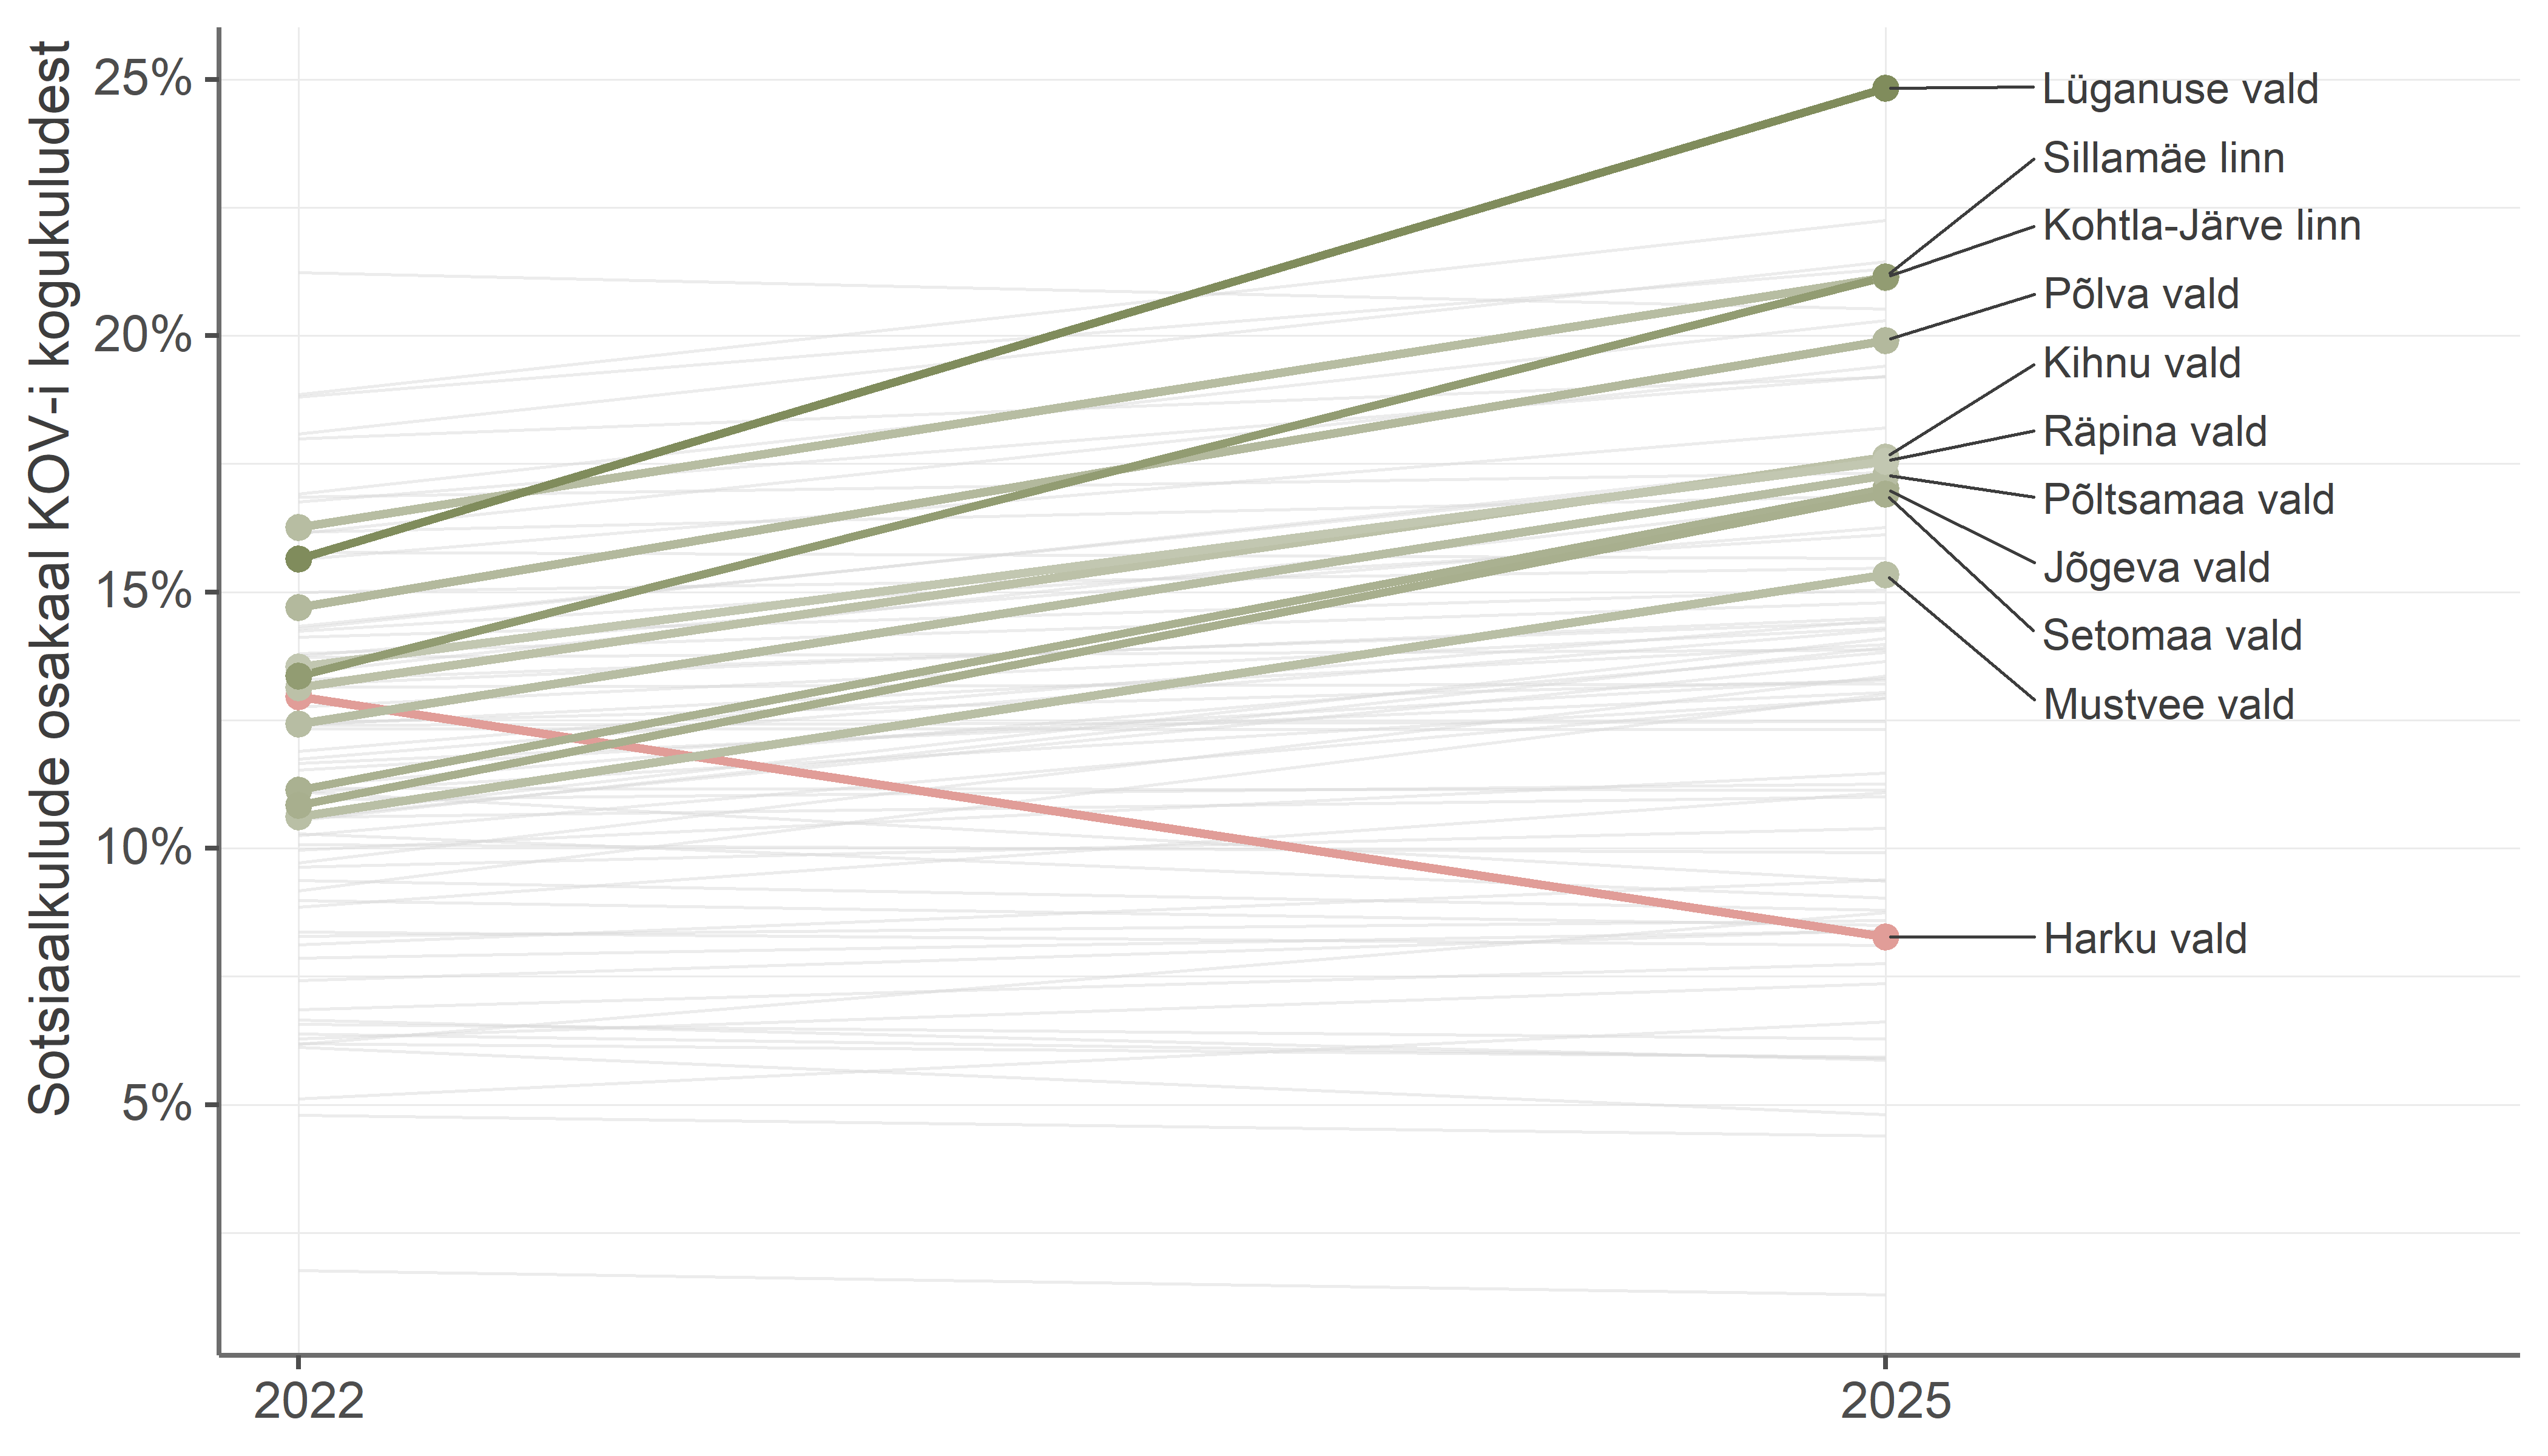
Märkus: Esile on tõstetud KOV-id, mille osakaal muutus rohkem kui 4 pp (kasv või kahanemine).
Allikad: Riigiraha.fin.ee saldoandmikud (kõik tegevusalad; valdkond „10 Sotsiaalne kaitse“)
Allikad: Riigiraha.fin.ee saldoandmikud (valdkond „10 Sotsiaalne kaitse“); Statistikaamet (tabel RV0240)
ÜHT ja koduteenuse kulud
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200; valdkond „10 Sotsiaalne kaitse“)
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200; kõik tegevusalad)
Allikad: S-veeb (koduteenuse kulud KOV-i eelarvest); Riigiraha.fin.ee saldoandmikud (valdkond „10 Sotsiaalne kaitse“)
Allikad: S-veeb (koduteenuse kulud KOV-i eelarvest); Riigiraha.fin.ee saldoandmikud (kõik tegevusalad)
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); STAR-i mikroandmestik (teenusesaajate arv)
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); Statistikaamet (tabel RV0240)
Allikad: S-veeb (koduteenuse kulud); Statistikaamet (tabel RV0240)
Piirmäärad
Märkus: Ainult KOV-id, kus asub hooldekodu (n = 65). Hall joon ühendab piirmäära ja hoolduskomponentide vahemikku, romb tähistab piirmäära. KOV-id järjestatud piirmäära järgi. Piirmäärad seisuga 01.10.2025, hinnad seisuga 30.12.2025.
Allikad: SKA piirmäärad; SKA hinnaseire
Märkus: Katkendjoon näitab piirmäärade mediaani.
Allikad: SKA piirmäärad
Märkus: Joonisel ainult KOV-id, kus piirmäär on vaatlusperioodi jooksul muutunud (n = 21 / 79).
Allikad: SKA piirmäärad
Märkus: Ainult KOV-id, kellel on oma hooldekodu (n = 45). Minimaalne hoolduskomponent näitab KOV-i hooldekodude väikseimat hoolduskomponenti. Keskmise hoolduskomponendi mediaan näitab KOV-i hooldekodude keskmiste hoolduskomponentide mediaani.
Allikad: SKA piirmäärad; SKA hinnaseire
Kohamaksumuse rahastuse jaotus
Märkus: Arvestuslik jaotus 2025. aasta kohta, osakaaludena hooldekodu kohamaksumusest. KOV-id järjestatud KOV-i piirmäära osa osakaalu järgi (ülal suurima KOV-i osakaaluga KOV-id, all need, kus teenusesaaja katab suhteliselt suurema osa). Vt metoodikat ptk 7.5.
Allikad: STAR-i mikroandmestik (teenusesaajate isik-kuu paneel); SKA pensioniandmed; SKA hinnaseire; SKA piirmäärad; Statistikaamet (tabel SK153)
Märkus: Iga KOV-i kohta keskmine KOV-i panus teenusekuu kohta 2025. aastal. Sinine osa = KOV-i praegune (piirmäärapõhine) panus; helesinine osa = täiendav panus, mis tekiks juhul, kui KOV kataks hoolduskomponendi täies mahus ilma piirmäärata. KOV-id järjestatud hüpoteetilise kogupanuse järgi.
Allikad: STAR-i mikroandmestik (teenusesaajate isik-kuu paneel); SKA pensioniandmed; SKA hinnaseire; SKA piirmäärad; Statistikaamet (tabel SK153)
Reformijärgne muutus
Märkus: Muutus protsendipunktides: ÜHT osakaal põhitegevuse kuludest 2025. a miinus 2022. a.
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200; kõik tegevusalad)
Põhitekstis (vt Joonis 7.43) raporteeritud agregeeritud dekompositsioon koondab kõikide KOV-ide muutused kokku. Joonis 7.63 näitab sama dekompositsiooni KOV-ide kaupa: iga riba lahutub mahu- ja hinnaefekti komponentideks, mille summa võrdub kogumuutusega. 73-s KOV-is 76-st kasvasid 2024–2025 ÜHT netokulud (koos amortisatsiooniga), ülejäänud 3-s jäid samaks või vähenesid. 50 KOV-is ületab hinnaefekt mahuefekti – seal on kasv valdavalt ühikuhinna tõusust. Mahuefekt on negatiivne 18 KOV-is (teenusekuude arv vähenes), hinnaefekt 4 KOV-is (ühikuhind langes).
Märkus: Iga KOV-i riba lahutub mahu- ja hinnaefekti komponentideks, mille summa võrdub kogumuutusega; KOV-id on sorteeritud kogumuutuse järgi. 73 KOV-i 76-st kasvasid 2024–2025 ÜHT netokulud (koos amortisatsiooniga), ülejäänud 3-s jäid samaks või vähenesid. 50 KOV-is ületab hinnaefekt mahuefekti. Mahuefekt on negatiivne 18 KOV-is (teenusekuude arv vähenes), hinnaefekt 4 KOV-is (ühikuhind langes).
Allikad: Riigiraha.fin.ee saldoandmikud (tegevusala 10200); STAR-i mikroandmestik (teenusesaajate arv)
Allikad: Riigiraha.fin.ee saldoandmikud (tehingupartnerite andmed)
Märkus: ÜHT netokulu sisaldab põhivara amortisatsiooni – KOV-i omanduses hooldekodude reaalne kapitalikulu.
Allikad: REM, KOV-i kulud üldhooldus 2022–2025 (leht „Tulud“); Riigiraha.fin.ee saldoandmikud (tegevusala 10200; põhivara amortisatsioon kontogrupp 61xxx)
Märkus: Kattekordaja = KOV-ile vastaval aastal eraldatud lisaraha jagatud sama aasta KOV-i ÜHT netokuludega koos amortisatsiooniga. Arvutatud ainult KOV-ide lõikes, kus on teada nii lisaraha kui ka ÜHT kulud. Kattekordaja üle 100% tähendab, et KOV-i eraldatud lisaraha ületab nende ÜHT kulusid.
Allikad: REM, KOV-i kulud üldhooldus 2022–2025 (leht „Tulud“); REM, Tasandus- ja toetusfond 2023 (leht „Pikaajaline hooldus“); Riigiraha.fin.ee saldoandmikud (tegevusala 10200; põhivara amortisatsioon kontogrupp 61xxx)
Märkus: Reformi lisakulu = KOV-i ÜHT netokulu (koos amortisatsiooniga) korrutatud arvestusliku reformiosakaaluga (66%); reformieelne baasiosakaal (34%) on tuletatud riigi tasandilt (2022. aasta tegelik ÜHT netokulu, indekseeritud, osakaaluna kogu ÜHT netokulust) ja rakendatud igale KOV-ile ühtlaselt. KOV-id on järjestatud lisaraha ja lisakulu vahe järgi.
Allikad: REM, KOV-i kulud üldhooldus 2022–2025 (leht „Tulud“); Riigiraha.fin.ee saldoandmikud (tegevusala 10200; põhivara amortisatsioon kontogrupp 61xxx); Statistikaamet (tarbijahinnaindeks); SHS ja TuMS muutmise seaduse eelnõu 704 SE seletuskiri (kontrafaktuaali kasvueeldused)
Märkus: Komponendid on esitatud osakaaluna KOV-i 2025. aasta ÜHT netokuludest koos amortisatsiooniga. Tulba otsas olev arv näitab kogu lisaraha summat eurodes. KOV-id järjestatud kogukattekordaja järgi. Komponendid: tulumaks (1,88% residendi pensionitulust, otse KOV-i tulubaasi); tasandusfondi hooldereformi toetus, mis toimib miinimumtagatisena ja jaotub eelmise aasta üldhooldusteenusel olnud isikute arvu järgi.
Allikad: REM, KOV-i kulud üldhooldus 2022–2025 (leht „Tulud“); Riigiraha.fin.ee saldoandmikud (tegevusala 10200; põhivara amortisatsioon kontogrupp 61xxx)
Sotsiaalhoolekande seadus § 22¹ lg 5. https://www.riigiteataja.ee/akt/SHS. Arvestuses ei eristata lg 5-st (mis rangelt rakendub majutuse, toidu ja muude kulude osale) ja § 16-st tulenevat KOV-i üldist abimeedet, vaid käsitleme neid ühtse komponendina (väiksema sissetuleku hüvitis). See aktiveerub seega ka juhul, kui piirmäär ei kata kogu hoolduskomponenti ja teenusesaaja pension on keskmisest väiksem.↩︎
Hooldekodude rahastamise põhimõtted muutuvad. Sotsiaalministeerium. https://www.sm.ee/hooldekodude-rahastamise-pohimotted-muutuvad.↩︎
Sotsiaalhoolekande seaduse ja tulumaksuseaduse muutmise seadus. RT I, 22.12.2022, 3. https://www.riigiteataja.ee/akt/122122022003.↩︎
Tulumaksuseaduse ning sotsiaalhoolekande seaduse ja tulumaksuseaduse muutmise seaduse muutmise seadus. RT I, 06.07.2023, 5. https://www.riigiteataja.ee/akt/106072023005.↩︎
Tulumaksuseaduse muutmise seadus. RT I, 14.08.2024, 1. https://www.riigiteataja.ee/akt/114082024001.↩︎
Regionaalminister. Vastus Riigikohtule põhiseaduslikkuse järelevalve asjas 5-23-38. https://www.riigikohus.ee/sites/default/files/Regionaalminister_vastus_5-23-38.pdf.↩︎
Riigikontroll. Hooldereformi audit, 2025. https://riigikontroll.ee/sites/default/files/documents/2025-12/19680_RKTR_6596_2-1.4_2342_003-2.pdf.↩︎
2026. aasta riigieelarve seadus. RT I, 18.12.2025, 22. https://www.riigiteataja.ee/akt/118122025022.↩︎
Sihttoetus 2023. aastal pärineb REM-i tasandus- ja toetusfondi 2023. aasta jaotusest („Pikaajaline hooldus“); 2024. ja 2025. aasta lisaraha pärineb REM-i andmestikust KOV-i kulud üldhooldus 2022–2025 („Tulud“).↩︎
KOV-i kavandatud baasfinantseerimine aastate kaupa = KOV-ide 2022. aasta tegelik ÜHT netokulu × tarbijahinnaindeks × 1,01^(aasta – 2022). Kontrafaktuaal eeldab seega, et reformita oleks KOV-ide rahastatav teenusmaht kasvanud 1% aastas, nagu seletuskirjas prognoositud, ja kogu sellest kiirem kasv on reformist tingitud. Seletuskirja enda arvestus jõudis KOV-i baasini 24,2 mln eurot 2024. aastal ja 24,8 mln eurot 2025. aastal (tabel 1: „riigi ja KOV-i kulu kokku“ miinus „lisanduv kulu ööpäevaringsele üldhooldusteenusele“), kuid need on hoolekandestatistika mõõdikus (ilma intervallhoolduseta) ja seetõttu saldoandmike netokulust u viiendiku võrra väiksemad. Seletuskirja aluseks olnud Rahandusministeeriumi 2022. aasta suvine majandusprognoos alahindas ka tegelikku hinnakasvu. Sotsiaalhoolekande seaduse ja tulumaksuseaduse muutmise seaduse eelnõu 704 SE seletuskiri. https://www.riigikogu.ee/tegevus/eelnoud/eelnou/875834f8-66ea-4ab8-8732-41c19e348f03/↩︎
Joonises kasutame netokulu ilma amortisatsioonita, et baas ja tegelik kulu oleksid samas mõõdikus. Kogukulu-põhised KOV-iti vaated (Joonis 7.36, Joonis 7.65, Joonis 7.66) jätkavad raporti peamise koondnäitajaga, netokuluga koos amortisatsiooniga. Seetõttu erinevad selle joonise absoluutsummad teistest sektsiooni joonistest amortisatsiooni võrra (u 2 mln eurot aastas).↩︎
Riigikontroll. Hooldereformi audit, 2025. https://riigikontroll.ee/sites/default/files/documents/2025-12/19680_RKTR_6596_2-1.4_2342_003-2.pdf.↩︎