5 ÜHT pakkujate majandusnäitajad
5.1 Sissejuhatus
Hooldereformi tulemusena suurenes riigi tugi hoolduse eest tasumisel. Kuna raha on nüüd süsteemis rohkem, tekib õigustatud küsimus, kuidas on see mõjutanud teenusepakkujate majanduslikku käekäiku – kas lisaraha kulus teenuse kättesaadavuse parandamisele või suurenesid hoopis teenusepakkujate kasumid? Täpsemalt otsime vastust I uurimisülesande kaheksandale uurimisküsimusele: „Kas e-Äriregistri ja või KOV omavalitsuste munitsipaalasutuste saldoandmike põhjal 2021 - 2024 majandusaasta aruannete võrdluses on võimalik analüüsida teenitud tulu ja väljamakstud dividendide suurust eraõiguslike asutuste põhiselt? Kas selle analüüsitud andmete pealt on võimalik välja pakkuda mõistliku ärikasumi suurust?“.
Analüüs tugineb äriregistri, H-veebi ja majandustegevuse registri andmetele. Eesti ettevõtete kasumlikkuse näitajate arvutamisel tuginetakse Statistikaameti andmestikele. Kapitali kaalutud keskmise hinna arvutustes kasutatakse Damodarani andmebaasi andmeid.
Esimeses alapeatükis selgitatakse, mis on kasum ja mida tähendab mõistlik kasum, ning pannakse paika metoodika väljaspool kodu osutatava ööpäevaringse üldhooldusteenuse (edaspidi ÜHT) pakkujate kasumlikkuse analüüsimiseks. Teises alapeatükis antakse ülevaade teenusepakkujate olulisematest majandusnäitajatest ning kolmandas kõrvutatakse teenusepakkujate erinevaid kasumlikkuse näitajaid Eesti ettevõtete keskmistega ning investeeritud kapitali tootlust kapitali kaalutud keskmise hinnaga.
5.2 Teoreetilised alused
5.2.1 Mis on kasum?
Mõistet „kasum“ saab sisustada erinevalt. Igapäevakeeles tähendab kasum tavaliselt ettevõtte lõplikku rahalist tulemust — summat, mis jääb alles pärast kõigi kulude mahaarvamist. Finantsanalüüsides nimetatakse seda puhaskasumiks (net profit): müügitulust arvatakse maha tegevuskulud, finantskulud (sh laenuintressid) ja ettevõtte tulumaks ning järelejääv summa on omanikele kuuluv puhaskasum. Analüüsides kasutatakse tihti ka teist kasumi näitajat (sellele viidatakse ka käesoleva töö lähteülesandes) — ärikasumit (operating profit). Ärikasum on ettevõtte äritegevuse tulude ja kulude vahe ehk summa, mis jääb alles pärast kõigi tavapäraste tegevuskulude (tööjõukulud, materjalid, rent, amortisatsioon jm) mahaarvamist müügitulust, kuid enne finantskulude ja ettevõtte tulumaksu arvestamist. Puhaskasum sõltub sellest, kuidas ettevõtte tegevust rahastatakse (mida rohkem laenukapitali, seda suuremad intressikulud ja (muude tingimuste samaks jäädes) väiksem puhaskasum), samas kui ärikasumi suurust finantseerimisstruktuur otseselt ei mõjuta. Kasutada saab ka teisi kasumi definitsioone, näiteks kasum enne tulumaksustamist, kus puhaskasumist ei ole maha lahutatud ettevõtte tulumaksu.
Konkurentsiamet hindab tema järelevalve all olevate ettevõtete põhjendatud kasumlikkust ärikasumi põhjal.1 See lähenemine võtab arvesse, et ettevõtte tegevust saab rahastada nii laenu- kui ka omakapitaliga, arvesse tuleb võtta mõlema kapitalivormi tootlust ning selleks sobib kõige paremini WACC-i ja ärikasumi põhine lähenemine. Ärikasum ei sõltu ka dividendide väljamaksmise poliitikast tulenevatest kõikumistest, mis mõjutavad puhaskasumit. Arvestades eelnevat ja kuna ka lähteülesandes viidatakse ärikasumile, keskendume käesolevas töös Konkurentsiameti metoodikaga sarnasele lähenemisele.
5.2.2 Mis on mõistlik kasum?
Kasumil on kolm olulist funktsiooni. Esiteks kompenseerib kasum investorite alternatiivkulu. Ettevõtte omanikud on paigutanud oma kapitali just sellesse ettevõttesse, loobudes alternatiivsest kasutusest — olgu selleks pangahoius, väärtpaberid või mõni muu äriline tegevus. Kasum on tasu alternatiivkulu kandmise eest. Teiseks kompenseerib kasum ettevõtlusega kaasnevat riski. Äritegevusega kaasneb ebakindlus: kliendid võivad kaduda, kulud ootamatult tõusta, regulatsioonid muutuda. Investorid on üldjuhul riskikartlikud ning nõuavad kõrgema riski eest suuremat tulu. Kolmandaks tagab kasum ettevõtte pikaajalise jätkusuutlikkuse. Kasum võimaldab investeerida põhivarasse, uuendada seadmeid, arendada teenuse kvaliteeti ning kohaneda muutuva keskkonnaga. Piisava kasumita ei suuda ettevõte pikas perspektiivis teenust osutada. Kokkuvõttes on kasum vajalik, et ettevõtjad oleksid huvitatud majandustegevusega (antud juhul ÜHT pakkumisega) tegelemisest ning oleksid võimelised seda pikaajaliselt tegema. Vaatamata sellele, et kasumil on turumajanduses selge roll, ei tähenda see, et igasugune kasumlikkus on ühiskonna kui terviku vaates „mõistlik“. Näiteks võib turgu valitsevas seisundis ettevõte oma turujõudu ära kasutades küsida klientidelt kõrgemaid tasusid kui toimiva konkurentsiga turul tegutsev ettevõte, teenides nii ekstrakasumit.
Mõistlik kasum on konkurentsiolukorras kujunev kasum. Kasumlikkuse näitajad on äriühinguti erinevad ja sõltuvad paljudest teguritest. Ühte kindlat kasumlikkuse taset, mida võiks pidada „õigeks“ või „mõistlikuks“, ei eksisteeri.
Kasumi reguleerimine muutub oluliseks siis, kui turumehhanism on piiratud ja turul tegutsevad monopolid/oligopolid. Samas ei ole toimiva konkurentsiga turul suvalise kasumipiirangu kehtestamine kindlasti mõttekas. Esiteks pole see kooskõlas Eesti seadustega. Eesti Vabariigi põhiseaduse § 31 sätestab ettevõtlusvabaduse. Ettevõtlusvabaduse tuumaks on riigi kohustus mitte teha põhjendamatuid takistusi ettevõtluseks: „Ettevõtlusvabadus kaitseb ettevõtja võimalust toimida turu tingimustes riigi põhjendamatu sekkumiseta“.2 Ettevõtlusvabadust riivab iga abinõu, mis takistab, kahjustab või kõrvaldab mõne ettevõtlusega seotud tegevuse, kusjuures kaitseala on riivatud juba siis, kui avalik võim mõjutab seda vabadust ebasoodsalt.3 Riigil on õigus ettevõtlusvabadust piirata, kuid mida intensiivsem on ettevõtlusvabadusse sekkumine, seda mõjuvamad peavad olema sekkumist õigustavad põhjused.4 Ettevõtluse ulatuslikum reguleerimine on lubatav eelkõige valdkondades, kus tarbija on ettevõtjaga võrreldes oluliselt nõrgemal positsioonil või kus ettevõtlusvaldkond seondub loomuliku monopoliga.5 Seega on toimival turul kasumipiirangu kehtestamine põhiseaduslikult küsitav.
Loomulikult on liiga madala kasumi piirangu sätestamine problemaatiline ka selle tõttu, et ettevõtjatel puudub siis huvi teenuse pakkumise vastu, pakkumine väheneb ning teenus muutub kättesaamatuks.
Eeltoodust lähtuvalt võiks öelda, et juhul, kui turul toimib konkurents ning ÜHT pakkujate turul ei paista see märkimisväärselt piiratud olema (seda pole peetud vajalikuks allutada Konkurentsiameti järelevalvele), on mõistlik ärikasum kasum, mis sellel turul välja kujunenud on. ÜHT pakkujate kasumlikkust võib võrrelda näiteks Eesti ettevõtete keskmiste kasumlikkuse näitajatega, et mõista, kas tegu on keskmisest vähem või rohkem kasumliku äriga, kuid sellest ei järeldu, et ÜHT pakkujate ärikasum ei ole „mõistlik“ ja vajab reguleerimist.
Konkurentsiamet on sektoritele, kus konkurents on piiratud või puudub, sisustanud mõiste „mõistlik kasum“ läbi kaalutud keskmise kapitali hinna.6 Ettevõtte ärikasum ei tohi olla suurem kui ettevõttesse investeeritud kapitali ja Konkurentsiameti poolt avaldatud juhise järgi arvutatud kaalutud keskmise kapitali hinna korrutis. Juhises põhjendatakse kasumi suuruse piiramist nii: „Kasumi piiramine lubatud tulunormiga lähtub asjaolust, et turul puudub konkurents, mis turumajanduslikul teel kujundaks teenuse/kauba turuhinna ja mõistliku kasumi. Konkurentsi puudumise tõttu on üldjuhul madalad ka reguleeritavate ettevõtjate äririskid“.7
Lisaks võrdlusele Eesti ettevõtete keskmiste näitajatega saaks eeltoodust lähtuvalt arvutada sektori ettevõtetele ka investeeritud kapitali ärikasumil põhineva tootluse ning võrrelda seda nende kapitali kaalutud keskmise hinnaga (WACC), ehk siis kasutada Konkurentsiametiga sarnast lähenemist. Samas on oluline meeles pidada, et sisuliselt püüab Konkurentsiameti avaldatud metoodika jõuda tulususeni, mida investor täiusliku konkurentsi tingimustes sellise teenuse pakkumisel võiks oodata. Kui teenuse pakkumine aga juba toimub konkurentsi tingimustes, siis ei saa otseselt väita, et seal kujunenud kasum on ebamõistlik (isegi kui ettevõttesse investeeritud kapitali rentaablus erineb WACC-ist).
5.3 Metoodika
ÜHT pakkujate kasumlikkust analüüsime kahes etapis. Esiteks võrdleme sektori kasumlikkust nelja suhtarvu abil — ärikasumi marginaal, varade tootlus (ROA), ärikasum töötaja kohta ja investeeritud kapitali tootlus (ROIC) — Eesti ettevõtlussektori keskmiste näitajatega. Teiseks hindame kasumi mõistlikkust WACC-il põhineva raamistiku abil, mis võrdleb ettevõtte investeeritud kapitali tootlust kapitali alternatiivkuluga.
Mõistlikule kasumile vastava kapitali kaalutud keskmise hinna määramisel võtame aluseks Konkurentsiameti8 metoodika, mille kohandame ÜHT analüüsile sobivaks. Analüüs piirdub osaühingute ja aktsiaseltsidega, sest teistele ühinguvormidele ei ole võimalik kasumlikkuse näitajaid arvutada.
5.3.1 Võrdlus Eesti keskmiste kasumlikkuse näitajatega
ÜHT pakkujate kasumlikkuse kirjeldamiseks kasutame nelja suhtarvu, mis kajastavad ettevõtte tulemuslikkust eri vaatenurgast. Kõigi näitajate lugejas kasutatakse ärikasumit.
Ärikasumi marginaal (operating profit margin) mõõdab, kui suur osa müügitulust jääb ärikasumiks pärast tegevuskulude katmist:
\[ \textit{Ärikasumi marginaal} = \frac{\textit{Ärikasum}}{\textit{Müügitulu}} \tag{5.1}\]
Mida kõrgem marginaal, seda suurem osa tulust jääb pärast tegevuskulude katmist kasumiks.
Varade tootlus (return on assets, ROA) mõõdab, kui efektiivselt ettevõte oma varasid kasumi teenimiseks kasutab:
\[ ROA = \frac{\textit{Ärikasum}}{\textit{Varad kokku}} \tag{5.2}\]
Ärikasum töötaja kohta mõõdab tööjõu tootlikkust ärikasumi vaatenurgast:
\[ \textit{Ärikasum töötaja kohta} = \frac{\textit{Ärikasum}}{\textit{Töötajate arv}} \tag{5.3}\]
Investeeritud kapitali tootlus (return on invested capital, ROIC) mõõdab, kui palju ärikasumit teenitakse kogu ettevõttesse investeeritud kapitali kohta. ROIC on ühtlasi WACC-il põhineva analüüsi keskne näitaja ja selle valem on esitatud järgmises alapeatükis (vt Valem 5.4).
5.3.2 WACC-i võrdlus investeeritud kapitali tootlusega
Investeeritud kapitali tootlus arvutatakse valemiga:
\[ ROIC = \frac{\textit{Ärikasum}}{\textit{Investeeritud kapital}} = \frac{\textit{Ärikasum}}{E + D}, \tag{5.4}\]
kus \(E\) on bilansiline omakapital ja \(D\) on intressikandvad kohustused (lühi- ja pikaajalised laenukohustused).
WACC arvutatakse valemiga:
\[ WACC = k_e \times \frac{E}{E + D} + k_d \times (1 - t) \times \frac{D}{E + D}, \tag{5.5}\]
kus \(k_e\) on omakapitali hind, \(k_d\) on võõrkapitali hind, \(E\) on omakapital, \(D\) on intressikandvad kohustused ning \(t\) on efektiivne tulumaksumäär.
Erinevus Konkurentsiameti valemist. Konkurentsiamet kasutab WACC-valemit ilma maksukilbita (\(t = 0\)), põhjendades seda sellega, et Eesti tulumaksusüsteemis maksustatakse ainult jaotatud kasumit ja seetõttu maksukilpi ei teki.9 Käesolevas uuringus arvestame maksukilbiga, sest ettevõtte teenitud kasum tuleb varem või hiljem omanikele välja maksta ning siis realiseerub ka tulumaks.
Samas on Eesti tulumaksusüsteemil eripärad (maksustatakse jaotatud kasumit, mitte teenitud kasumit) ja nominaalne tulumaksumäär ei peegelda ettevõtete tegelikku maksukoormust, mistõttu kasutame WACC-valemis efektiivset tulumaksumäära:
\[ t = \frac{\textit{Tulumaks}}{\textit{Kasum enne maksustamist} + \textit{Tulumaks}} \tag{5.6}\]
Efektiivse tulumaksumäära arvutamisel tugineme Statistikaameti ettevõtlusstatistika tabeli EM001 andmetele, mis esitavad ettevõtete koondnäitajad tegevusalade lõikes. Täpsemalt kasutame kogu Eesti ettevõtlussektori (v.a finants- ja kindlustustegevus) keskmist efektiivset tulumaksumäära, mis oli aastatel 2017–2024 vahemikus 4–10% (vt Joonis 5.1). Analüüsis kasutame perioodi 2018–2024 keskmist, mis oli 6,4%.
Märkus: Heleda taustaga ala tähistab analüüsiperioodi. Horisontaalne katkendlik joon tähistab analüüsis kasutatavat efektiivset tulumaksumäära (6,4%).
Allikad: Statistikaamet, autorite arvutused
Efektiivset tulumaksumäära kasutatakse nii WACC-valemis (vt Valem 5.5) kui ka beeta ümberarvutamiseks Hamada valemis (vt Valem 5.9).
Võõrkapitali hinnana kasutame Konkurentsiameti juhendis kehtestatud \(k_d = 3{,}71\%\),10 mis koosneb riskivabast tulumäärast (\(R_f = 3{,}44\%\)) ja ettevõtja võlakapitali täiendavast riskipreemiast (\(DRP = 0{,}27\%\)). Tegemist on lihtsustusega — Konkurentsiameti hinnang põhineb Eesti riigi krediidireitingul ning kajastab madala riskiga laenaja hinda, mis tõenäoliselt mõnevõrra alahindab ÜHT võõrkapitali hinda.
Omakapitali hinna leidmiseks kasutame finantsvarade hinnastamise mudelit (CAPM), mis on identne Konkurentsiameti11 kasutatava valemiga:
\[ k_e = R_f + R_c + \beta_e \times R_m \tag{5.7}\]
Sisendparameetrid on samad, mida kasutab Konkurentsiamet:
- Riskivaba tulumäär (\(R_f = 3{,}44\%\)): Eesti 10-aastase riigivõlakirja tulusus.12
- Tururiskipreemia (\(R_m = 5{,}20\%\)): Damodarani andmebaasist arvutatud viimase 10 aasta keskmine eeldatav tururiskipreemia.13
- Riigiriskipreemia (\(R_c = 0{,}24\%\)): Konkurentsiameti hinnang, mis sisaldab ainult seda osa riskipreemiast, mida pole Eesti võlakirja tulususes juba arvesse võetud.14
- Beetakordaja (\(\beta_e\)): beetakordaja näitab, kas ettevõte on turul keskmisest ettevõttest riskantsem või mitte (turuindeksi beeta on üks).
CAPM-mudel eeldab, et investor hajutab oma portfelli ning kannab üksnes süstemaatilist riski.
Börsil noteerimata ettevõtete hindamisel võetakse tavaliselt lisaks arvesse erinevaid ettevõttespetsiifilisi riske. Üldjuhul tuleks neid hinnata iga ettevõtte kohta eraldi. Käesolevas töös on meil aga vaja korraga hinnata kümnete ettevõtete kapitali kulukust, nende ühekaupa hindamine ei mahu selle töö raamidesse. Seetõttu kasutame käesolevas uuringus veidi universaalsemat, totaalbeetal (total beta) põhinevat lähenemist, mis võtab arvesse nii süstemaatilist kui mittesüstemaatilist riski.
\[ \beta_{\text{totaal}} = \frac{\beta_{\text{e}}}{\rho}, \tag{5.8}\]
kus \(\rho\) on vastava sektori ettevõtete aktsiahinna tulususe korrelatsioon turuindeksiga. Korrelatsioonikordaja näitab, kui suur osa ettevõtte tulususe kõikumisest on seletatav turukõikumistega. Jagades tururiski beeta (\(\beta_{e}\)) korrelatsioonikordajaga, saame beeta, mis hõlmab kogu riski.15
Kuna Eestis ega Euroopas laiemalt ei ole börsil noteeritud ÜHT pakkujaid, kasutame Damodarani16 alt-üles (bottom-up) lähenemist, võttes aluseks tervishoiusektori võrreldavate ettevõtete totaalbeetad. Tabel 5.1 esitab kahe kandidaatsektori turu- ja totaalbeetad.
Sektor (Euroopa) | Ettevõtteid | Beeta | Totaalbeeta | ρ |
|---|---|---|---|---|
Haiglad / tervishoiuasutused | 29 | 0,29 | 1,84 | 16,5% |
Tervishoiu tugiteenused | 47 | 0,61 | 3,61 | 17,8% |
Allikad: Damodarani Euroopa tervishoiusektori turu- ja totaalbeetakordajad, jaanuar 2025 (https://pages.stern.nyu.edu/~adamodar/pc/datasets/betaEurope.xls; https://pages.stern.nyu.edu/~adamodar/pc/datasets/totalbetaEurope.xls)
Euroopa tervishoiusektori korrelatsioon turuindeksiga on vaid 16,5–17,8%, mis tähendab, et totaalbeeta on ligikaudu 6 korda suurem kui tururiski beeta. Kasutame analüüsis finantsvõimenduseta totaalbeetat vahemikus \(\beta_{a,\text{totaal}} = 1{,}80\)–\(3{,}60\) ning esitame tulemused tundlikkusanalüüsina.
Finantsvõimenduseta totaalbeeta arvestatakse ümber finantsvõimendusega totaalbeetaks Hamada valemi abil, kasutades ettevõtte tegelikku kapitalistruktuuri ja efektiivset tulumaksumäära:
\[ \beta_{e,\text{totaal}} = \beta_{a,\text{totaal}} \times \left(1 + (1 - t) \times \frac{D}{E}\right) \tag{5.9}\]
Erinevused Konkurentsiameti metoodikast:
- Efektiivse tulumaksumäära kasutamine. Konkurentsiamet kasutab WACC-i arvutamiseks ilma maksukilbita valemit. Käesolevas uuringus kasutame maksukilbiga WACC-valemit ja efektiivset tulumaksumäära (\(t\)), sest omaniku seisukohast on dividendide tulumaks reaalne kulu – teenitud kasum tuleb lõpuks välja maksta.
- Tegelik kapitalistruktuur bilansist regulatiivse 50/50 asemel. Konkurentsiamet kasutab regulatiivset kapitalistruktuuri 50/50.17 Käesolevas uuringus kasutame ettevõtte tegelikku \(D/E\) suhet bilansist, kus \(D\) on intressikandvad kohustused (lühi- ja pikaajalised laenukohustused) ja \(E\) on bilansiline omakapital. ÜHT pakkujate kapitalistruktuurid varieeruvad oluliselt — mõned on peaaegu võlavabad, teised kõrge finantsvõimendusega —, mistõttu regulatiivne 50/50 ei peegelda seda varieeruvust. Negatiivse omakapitaliga ettevõtted jäetakse analüüsist välja. Piiranguna tuleb arvestada, et bilansilised väärtused on lihtsustus — \(D/E\) peaks põhinema turuväärtustel.
- Totaalbeeta tururiski beeta asemel. Konkurentsiamet kasutab tururiski beetat, mis eeldab hajutatud investorit. Käesolevas uuringus kasutame totaalbeetat (Valem 5.8), kuna ÜHT pakkujate omanikud on valdavalt hajutamata. Täiendavaid riskipreemiaid (nt suurus) analüüsis ei kasutata.
Ettevõtte kasumlikkuse mõistlikkust hindame investeeritud kapitali tootluse ja kaalutud keskmise kapitali hinna võrdlemisel:
\[ \Delta = ROIC - WACC \tag{5.10}\]
Tõlgendus:
- \(\Delta > 0\) — ettevõte teenib investeeritud kapitalilt rohkem kui mõistlik tootlus; kasum ületab riskiga proportsionaalset nõutavat tootlust;
- \(\Delta \approx 0\) — ettevõte teenib mõistlikku tootlust; kapitali pakkujad saavad riskile vastavat kompensatsiooni;
- \(\Delta < 0\) — ettevõte teenib alla mõistliku tootluse; pikas perspektiivis ei ole selline tegevus jätkusuutlik.
WACC arvutatakse igale ettevõttele individuaalselt (ettevõttepõhine \(D/E\) suhe). Kuna totaalbeeta vahemik (\(\beta_{a,\text{totaal}} = 1{,}80\)–\(3{,}60\)) mõjutab tulemusi oluliselt, esitatakse tulemused tundlikkusanalüüsina.
Piirangud:
- Bilansilised väärtused. \(D/E\) suhe ja investeeritud kapital põhinevad bilansilistel väärtustel, mitte turuväärtustel. See on börsil mittenoteeritud ettevõtete puhul paratamatu lihtsustus, kuna turuväärtused ei ole teada ja kõigi ettevõtete ükshaaval hindamine ei ole käesoleva töö raames realistlik. Kuna bilansilised väärtused kipuvad alahindama omakapitali väärtust rohkem kui laenukapitali oma, siis peaks bilansiliste väärtuste kasutamine WACC-i hinnanguid mõnevõrra alahindama.
- Totaalbeeta. Põhineb börsiettevõtete korrelatsiooniandmetel, mis ei pruugi täielikult peegeldada ÜHT pakkujate riskiprofiili. Totaalbeeta eeldab täielikult hajutamata omanikku — tegelikkuses on enamikul omanikel vähemalt mõningane hajutatus. Seega kallutab totaalbeeta kasutamine WACC-i mõningase ülehindamise poole.
- Võõrkapitali hind. Konkurentsiameti \(k_d = 3{,}71\%\) on ühtne kõigile ettevõtetele ja põhineb riigi krediidireitingul, mitte ÜHT ettevõtete tegelikel laenutingimustel. Selle tulemusena WACC-i tõenäoliselt mõnevõrra alahinnatakse.
5.3.3 Käibe kasvu dekomponeerimine
Dekompositsioon põhineb identiteedil, mis seob käibe teenusesaajate arvu, töötajate arvu ja käibe komponentidega töötaja kohta:
\[\textit{Käive} = \underbrace{H}_{\text{teenusesaajad}} \times \underbrace{\frac{T}{H}}_{\text{töötajaid teenusesaaja kohta}} \times \left(\underbrace{\frac{\textit{Tööjõukulu}}{T}}_{\text{a}} + \underbrace{\frac{\textit{Ärikasum}}{T}}_{\text{b}} + \underbrace{\frac{\textit{Muud kulud}}{T}}_{\text{c}}\right), \tag{5.11}\]
kus muud kulud on jääkliige: käive miinus tööjõukulu miinus ärikasum (sisaldab kaubakulusid, materjale, renti, amortisatsiooni ja muid ärikulusid, millest on maha arvatud muud äritulud).
Käibe muutus jagatakse viie komponendi vahel keskpunktidekompositsiooniga. Iga komponendi panus arvutatakse eurodes, kasutades ülejäänud tegurite kahe aasta keskmisi. Näiteks teenusesaajate arvu kasvu panus on:
\[\Delta H \times \overline{(T/H)} \times \overline{(\textit{Käive}/T)}, \tag{5.12}\]
kus \(\overline{X}\) on kahe aasta keskmine. See vastab küsimusele: mitu eurot käivet lisandus sellest, et teenusesaajaid tuli juurde, eeldades, et töötajate suhe ja käive töötaja kohta oleksid jäänud kahe aasta keskmisele tasemele? Sarnaselt arvutatakse ülejäänud neli komponenti. Töötajaid teenusesaaja kohta komponent kasutab keskpunktidena \(\overline{H}\) ja \(\overline{(\textit{Käive}/T)}\). Kolm käive-töötaja-kohta alamkomponenti (tööjõukulu, ärikasum, muud kulud töötaja kohta) kasutavad töötajate arvu keskmist \(\overline{T}\) kaaluna. Viis komponenti summeeruvad käibe kogumuutusega — väike interaktsiooniterm (üheaegsete muutuste koosmõju) jaotatakse proportsionaalselt komponentide vahel, nii et summa on täpselt 100%.
5.4 Majandusnäitajate ülevaade
5.4.1 Põhinäitajad läbi aastate
Analüüs põhineb 108 ÜHT osutaja andmetel. Analüüsist on välja jäetud haiglad (22), mille põhitegevus ei ole ÜHT pakkumine ning mis moonutaks seetõttu valimi finantsnäitajaid.
Ülevaade põhineb 11 näitajal: müügitulu, tööjõukulu, ärikasum (OÜ/AS), puhaskasum (OÜ/AS), aruandeaasta tulem (MTÜ/SA), varad kokku, omakapital, teenusesaajate arv, töötajate arv (H-veeb), töötajate arv (AR), keskmine palk (€/kuu, H-veeb). Väärtused on eurodes. Äriühingud (OÜ/AS) ja mittetulundusühingud (MTÜ/SA) esitavad erinevaid aruandevorme, mistõttu kasuminäitajad on eraldatud: ärikasum ja puhaskasum pärinevad kasumiaruandest, tegevustulem ja aruandeaasta tulem tulemiaruandest.
Kõik teenuseosutajad
Joonis 5.2 esitab sektori põhinäitajate jaotuse dünaamika aastate 2018–2024 kohta. Hele koridor tähistab vahemikku P10–P90 (80% vaatlustest), tumedam koridor P25–P75 (50% vaatlustest). Pidev joon on mediaan, punktiir keskväärtus. Ärikasum ja puhaskasum on ainult OÜ/AS-idel, aruandeaasta tulem ainult MTÜ/SA-del. Teenusesaajate arv, töötajate arv ja keskmine palk pärinevad H-veebist.
Märkus: Hele ala tähistab 10.–90. protsentiili, tume ala 25.–75. protsentiili, pidev joon on mediaan, punktiir keskväärtus. Rahanäitajad on eurodes. HTML-versioonis saab hiirega vastava aasta mediaani joone punktidele liikudes näha arvnäitajate väärtusi.
Allikad: H-veeb, majandustegevuse register, äriregister; autorite arvutused
Perioodi 2018–2022 iseloomustab suhteliselt tagasihoidlik ja ühtlane kasv: müügitulu mediaan tõusis 512 000-lt 635 000 eurole ning ärikasumi (OÜ/AS) mediaan püsis 18 000–29 000 euro vahemikus. Selge murdepunkt joonistub välja 2023. aastal, mil hooldereformi mõjul kasvasid mahud ja tulud hüppeliselt: müügitulu mediaan tõusis 815 000 euroni ning ärikasumi mediaan kasvas 133 000 euroni. 2024. aastal kasv jätkus: müügitulu mediaan oli 1 096 000 eurot, ärikasumi mediaan 146 000 eurot. Tööjõukulud kasvasid samuti märgatavalt (mediaan 250 000-lt 601 000 eurole), mis peegeldab nii palgakasvu kui ka teenusesaajate arvu suurenemist. MTÜ/SA-de tulem oli 2021. aastal napilt positiivne ja 2022. aastal negatiivne (mediaan vastavalt 800 ja –2300 eurot), kuid pöördus 2023. aastal selgelt positiivseks (47 000 eurot) ning jäi 2024. aastal positiivseks (23 000 eurot). Teenusesaajate arvu mediaan püsis perioodil 2018–2022 vahemikus 54–55, tõustes 2024. aastaks 60-ni.
Omaniku liigi lõikes
Joonis 5.3 esitab põhinäitajate mediaani (pidev joon) ja keskväärtust (punktiir) erasektori ja avaliku sektori omanike lõikes.
Märkus: Pidev joon: mediaan, punktiir: keskväärtus. Rahanäitajad on eurodes. HTML-versioonis kuvatakse punkti peale liikudes lisainfot.
Allikad: H-veeb, majandustegevuse register, äriregister; autorite arvutused
Mõlema omanikugrupi müügitulud kasvasid aastatel 2023–2024 märgatavalt, kuid erasektori omanduses olevate ühingute kasv oli proportsionaalselt suurem: erasektori müügitulu mediaan tõusis 594 000-lt (2022) 1 037 000 eurole (2024), samas kui riigi ja KOV-ide omanduses ettevõtete mediaan tõusis 704 000-lt 1 192 000 eurole. Ärikasumi poolelt eristuvad grupid selgemalt – erasektori omanduses olevate äriühingute mediaankasum oli kogu perioodi vältel kõrgem ning tõusis 2023. aastal 134 000 euroni, jõudes 2024. aastaks 165 000 euroni. Avaliku sektori grupi (riik, KOV) ärikasumi mediaan langes 2022. aastal negatiivseks (–1000 eurot) ja taastus alles 2023. aastal (59 000 eurot). Seega teenisid eraomanikele kuuluvad ettevõtted reformieelsel perioodil stabiilset, kuid tagasihoidlikku kasumit, samas kui avaliku sektori omanikega ettevõtted olid vahetult enne reformi kahjumis.
Ühingu liigi lõikes
Joonis 5.4 esitab põhinäitajate mediaani (pidev joon) ja keskväärtust (punktiir) äriühingute (OÜ/AS) ja mittetulundusühingute (MTÜ/SA) lõikes.
Märkus: Pidev joon: mediaan, punktiir: keskväärtus. Rahanäitajad on eurodes. HTML-versioonis kuvatakse punkti peale liikudes lisainfot.
Allikad: H-veeb, majandustegevuse register, äriregister; autorite arvutused
MTÜ/SA-d on mediaanmüügitulu poolest suuremad kui OÜ/AS-id (2024. aastal vastavalt 1 269 000 ja 1 033 000 eurot). Pärast reformi oli müügitulu kasv märgatav mõlemas grupis. Ärikasumi puhul on OÜ/AS-ide muster selge: mediaan püsis aastatel 2018–2022 vahemikus 18 000–29 000 eurot ning hüppas 2023. aastal 133 000 euroni, jõudes 2024. aastal 146 000 euroni. MTÜ/SA-de aruandeaasta tulem oli 2021. aastal napilt positiivne ja 2022. aastal negatiivne (mediaan vastavalt 800 ja –2300 eurot), mis viitab sellele, et vahetult enne reformi ei katnud tulud mittetulundussektori kulusid. 2023. aastal pöördus ka MTÜ/SA-de tulem selgelt positiivseks (mediaan 47 000 eurot), kuigi 2024. aastaks see mõnevõrra kahanes (23 000 eurot). Seega kasvas hooldereformist alates tegevuse ülejääk mõlemas grupis, kuid OÜ/AS-ide kasumikasv oli ulatuslikum ja püsivam.
5.4.2 Põhinäitajad 2024. aastal
Joonis 5.5 näitab analüüsitavaid ettevõtteid 2024. aastal viie näitaja lõikes: müügitulu, ärikasum, varad kokku, töötajate arv ja investeeritud kapital.
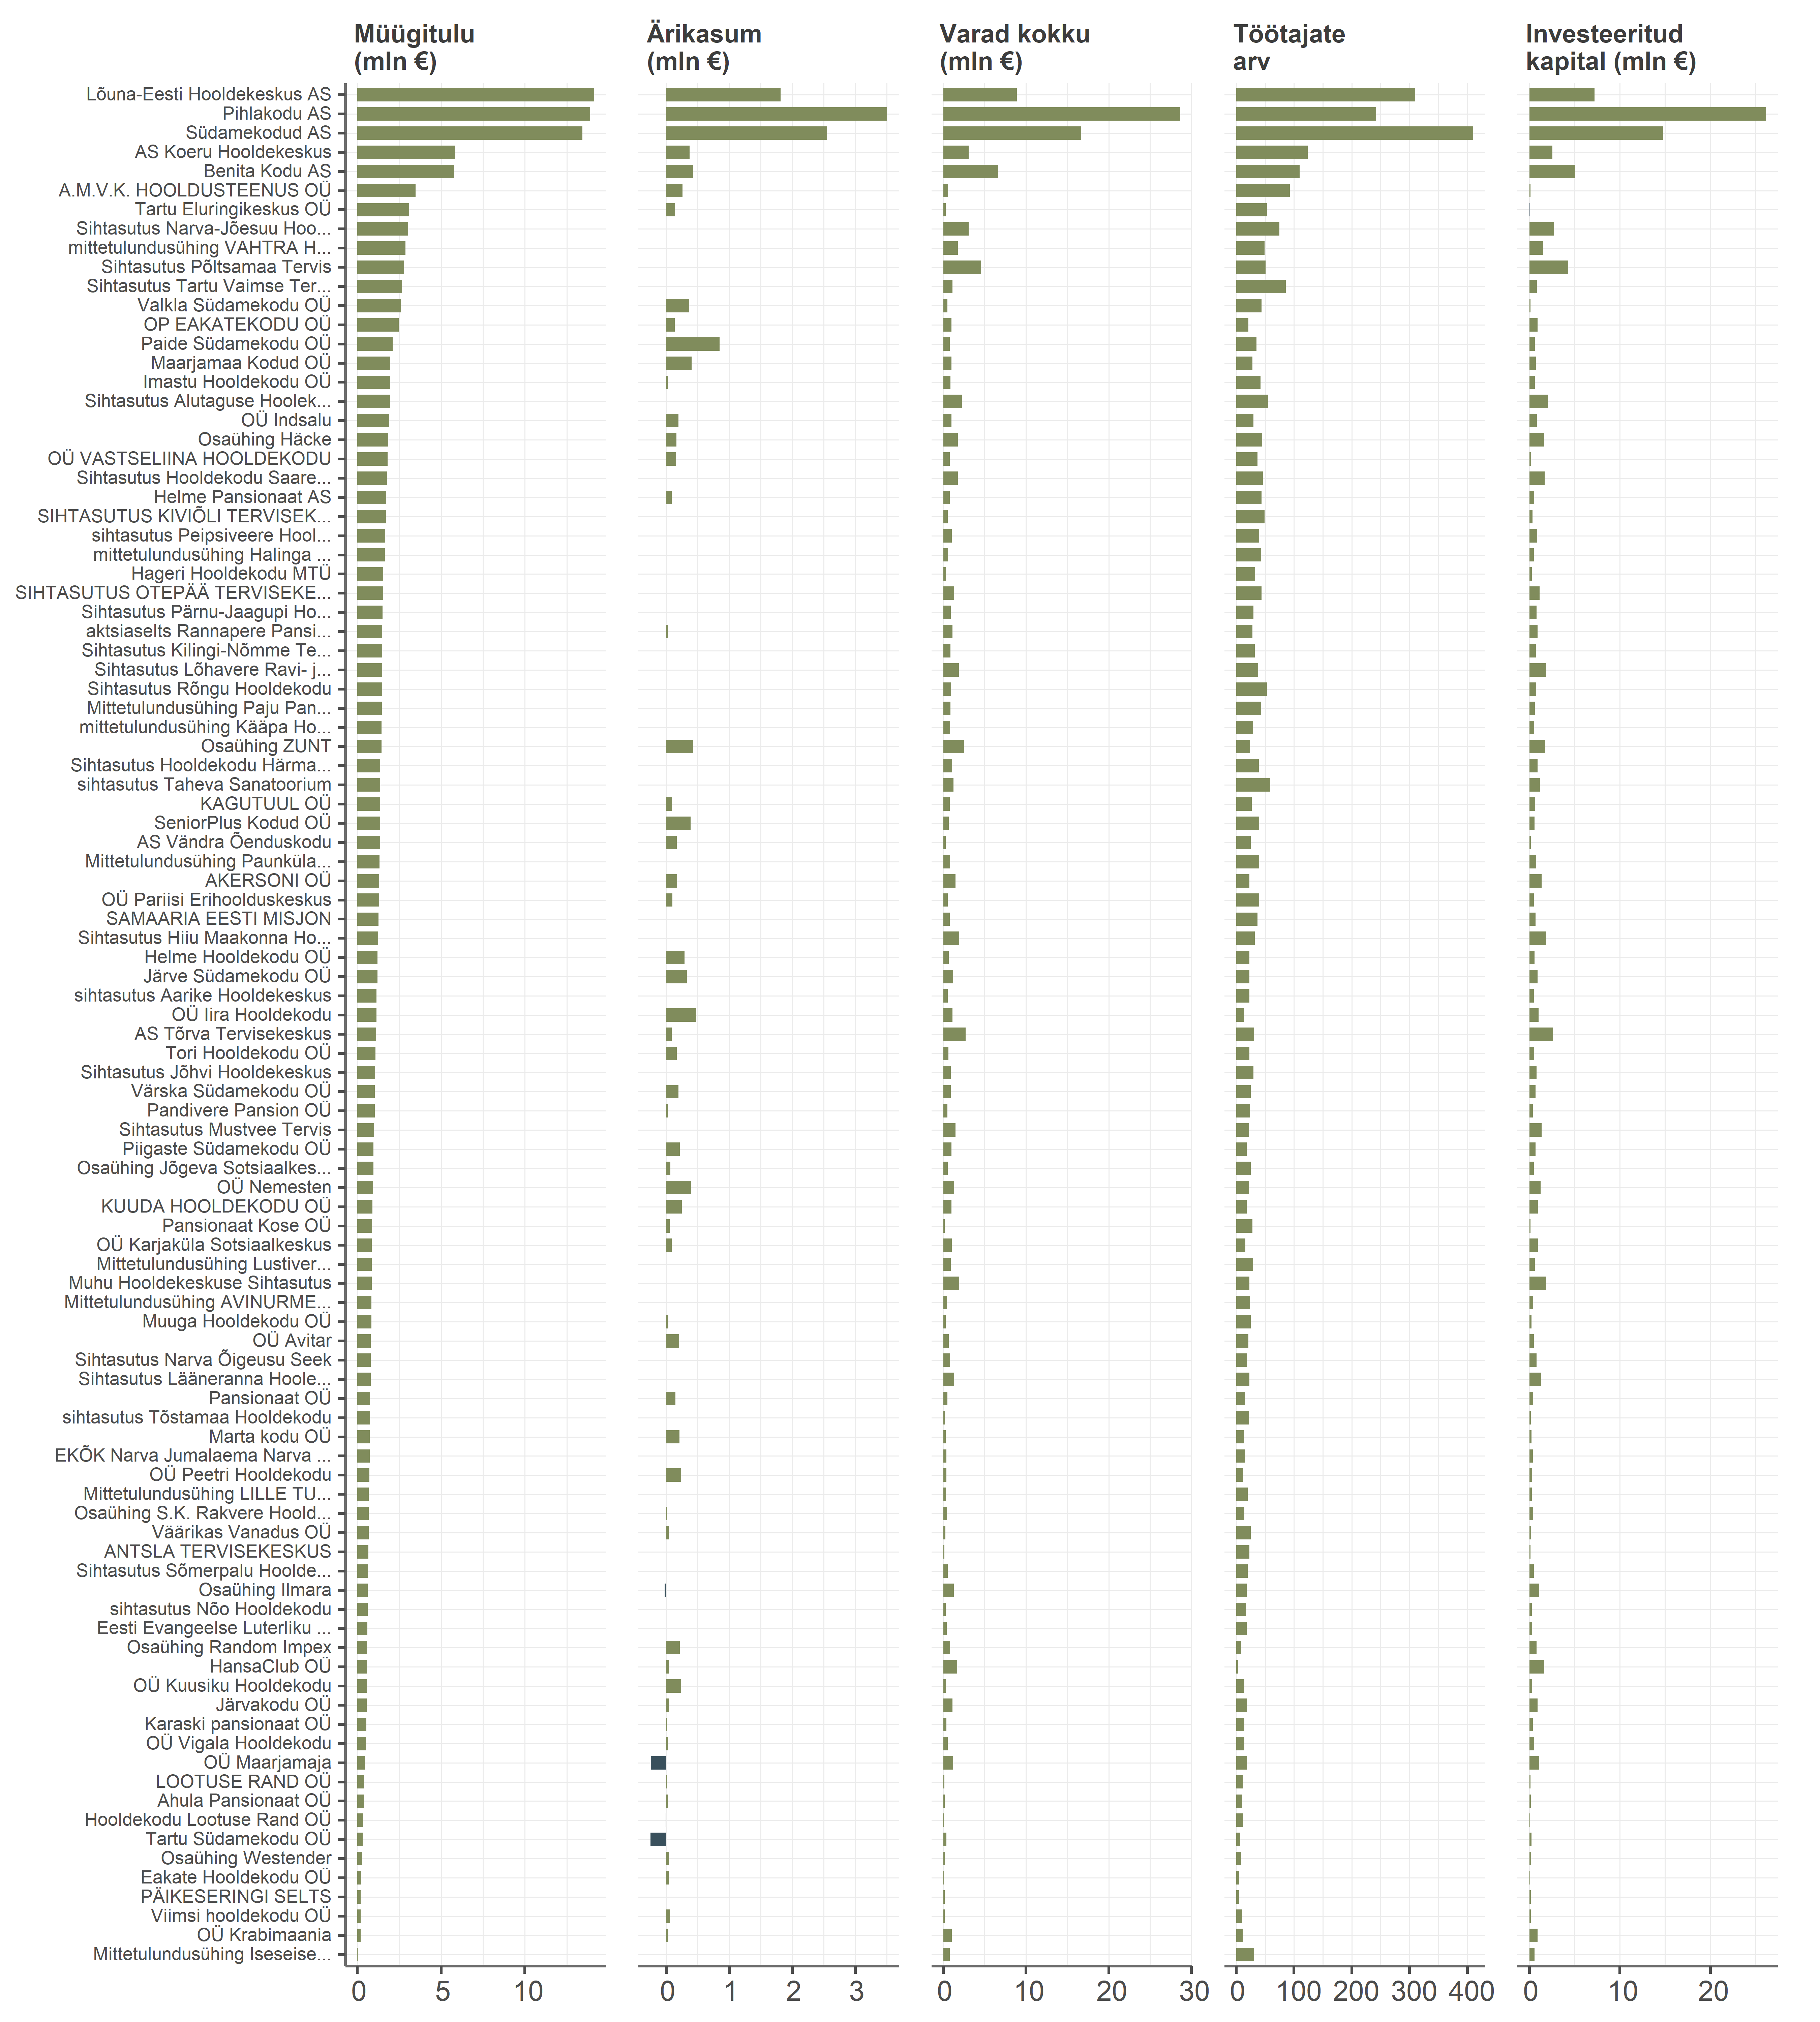
Märkus: Rahanäitajad miljonites eurodes, ettevõtted järjestatud müügitulu järgi ning ärikasumi puhul on negatiivne väärtus sinisega. Ärikasum on esitatud ainult OÜ/AS-ide kohta.
Allikad: äriregister; autorite arvutused
2024. aasta andmed näitavad sektori suurt sisemist varieeruvust. Kolm suurimat ettevõtet — Lõuna-Eesti Hooldekeskus AS, Pihlakodu AS ja Südamekodud AS — eristuvad ülejäänutest selgelt: nende müügitulud on vastavalt 14,1, 13,9 ja 13,4 mln eurot. Enamik teenuseosutajatest on oluliselt väiksemad — müügitulu mediaan on 1 096 000 eurot ja mediaantöötajate arv 25. Ärikasum on 2024. aastal valdavalt positiivne: negatiivse ärikasumiga on 4 ettevõtet. Varade poolest paistab silma Pihlakodu AS, kelle varad (28,6 mln eurot) on 1,7 korda suuremad kui järgmisel ettevõttel. Koondpilt näitab, et sektor on küllaltki kirju, kuid valdav osa teenuseosutajatest on väikesed, alla 50 töötajaga ettevõtted.
Sektori koondumise taseme iseloomustamiseks võib kasutada Herfindahl-Hirschmani indeksit (HHI), mis on leitav turul tegutsevate ettevõtete turuosade ruutude summana. 2024. aasta müügitulu alusel on sektori HHI 306 (arvutatud 98 ettevõtte põhjal), kolm suurimat ühingut katavad kokku 25,3% turust.
Euroopa Komisjoni horisontaalsete ühinemiste suuniste18 kohaselt loetakse turg madalalt koondunuks, kui HHI jääb alla 1000, mõõdukalt koondunuks vahemikus 1000–2000 ning kõrgelt koondunuks väärtusega üle 2000. Need lävendid on üldjuhul mõeldud koondumiste konkurentsimõju hindamiseks, mitte turu üldise konkurentsiolukorra kirjeldamiseks. Suurusjärgu hinnanguna viitab HHI väärtus siiski sellele, et ÜHT turul suurt koondumist ei paista ning sellest tulenevalt pole ka turu jõulisem reguleerimine konkurentsi tagamise eesmärgil otstarbekas.
5.5 Mõistliku ärikasumi hindamine
ÜHT osutajate kasumlikkust hinnatakse kahel tasandil. Esiteks võrreldakse teenuseosutajate peamisi kasumlikkuse näitajaid Eesti ettevõtlussektori keskmistega. Teiseks hinnatakse WACC-il põhineva raamistiku abil, kas teenuseosutajad teenivad investeeritud kapitalilt rohkem või vähem võrreldes kapitali hinnaga. Analüüs piirdub äriühingutega (OÜ/AS), sest mittetulundusühingud ja sihtasutused ei esita kasumiaruannet ning neile ärikasumi mõiste ei rakendu. Kõrvale jäetakse ka äriühinguna tegutsevad haiglad, sest nende tegevusest moodustab olulise osa muu tegevus kui ÜHT pakkumine. Lõpetuseks jäävad WACC-il põhinevast analüüsist (vt ptk 5.5.2) välja ka negatiivse omakapitaliga teenuseosutajad (12), sest negatiivse omakapitaliga ei ole WACC sisuliselt tõlgendatav.
5.5.1 Kasumlikkuse võrdlus Eesti keskmistega
Eesti ettevõtlussektori koondandmed pärinevad Statistikaameti tabelitest EM001 (kasumiaruanne) ja EM009 (bilanss). ÜHT pakkujate iseloomustamiseks kasutame peale keskväärtuse ka mediaani, mis on äärmuslike väärtuste suhtes vähem tundlik.
Ärikasumi marginaal mõõdab seda, kui suur osa müügitulust jääb ärikasumiks pärast tegevuskulude katmist. Erakapitali omanduses olevate ÜHT pakkujate ärikasumi marginaal oli enne reformi selgelt madalam kui Eestis keskmiselt, pärast reformi kasumlikkus paranes ja ületas Eesti keskmist. Avaliku sektori omanduses olevate äriühingust ÜHT pakkujate arv oli valimis väike (5) ning sellest tulenevalt on tulemused reformi mõjust ärikasumi marginaalile pigem ebaselged.
Allikad: H-veeb, majandustegevuse register, äriregister, Statistikaamet; autorite arvutused
Varade tootlus näitab, kui efektiivselt ettevõte oma varasid kasumi teenimiseks kasutab. Ka siin on näha, et pärast reformi varade tootlus selgelt paranes (eeskätt just eraomanduses olevate ÜHT pakkujate hulgas, avaliku sektori omanduses olevate pakkujate andmed selgeid järeldusi teha ei luba).
Allikad: H-veeb, majandustegevuse register, äriregister, Statistikaamet; autorite arvutused
Ärikasum töötaja kohta mõõdab tööjõu tootlikkust lähtuvalt ärikasumist. ÜHT pakkujate töötajate arv pärineb sellel joonisel äriregistrist. Erinevalt varem käsitletud kasumlikkuse näitajatest on ärikasum töötaja kohta ÜHT pakkujatel nii enne kui pärast reformi Eesti keskmisest selgelt madalam (ainsaks erandiks avaliku sektori omanduses olevad ÜHT pakkujad 2023. aastal), aga ka siin on näha, et reformi järel kasumlikkus kasvas.
Allikad: H-veeb, majandustegevuse register, äriregister, Statistikaamet; autorite arvutused
Investeeritud kapitali (ROIC) tootlus näitab, millist kasumit investeeritud kapital toodab. Ka see osa analüüsist toetab ärikasumi marginaali ja varade tootluse joonistelt välja paistvaid tulemusi – reform tõstis kasumlikkuse näitajaid.
Lisamärkusena tuleb mainida, et võrdlusgrupi ROIC on veidi alahinnatud, sest Statistikaamet ei avalda pikaajalisi laenukohustisi eraldiseisvalt muudest pikaajalistest kohustustest. Sektori investeeritud kapitalis sisalduvad võõrkapitalina lühiajalised laenukohustised ja kõik pikaajalised kohustised, sh mitteintressikandvad kirjed, samas kui teenuseosutajate investeeritud kapital sisaldab ainult laenukohustusi. Analüüsi järeldusi see ei mõjuta.
Allikad: H-veeb, majandustegevuse register, äriregister, Statistikaamet; autorite arvutused
Joonis 5.10 esitab teenuseosutajate ROIC jaotuse dünaamikat detailsemalt (protsentiilid ja keskväärtus).
Märkus: Hele ala tähistab 10.–90. protsentiili, tume ala tähistab 25.–75. protsentiili, pidev joon on mediaan, punktiir on investeeritud kapitali mahtu arvestav kaalutud keskmine.
Allikad: H-veeb, majandustegevuse register, äriregister, Statistikaamet; autorite arvutused
Kokkuvõtvalt ilmneb kasumlikkuse näitajate võrdlusest kaks selget mustrit. Esiteks, enne 2023. aasta reformi jäi teenuseosutajate kasumlikkus kõigi nelja näitaja lõikes Eesti ettevõtlussektori keskmisest madalamaks. Teiseks, 2023. ja 2024. aastal — pärast ÜHT reformi jõustumist 2023. aasta keskel — paranes teenuseosutajate kasumlikkus märkimisväärselt. Ärikasumi marginaal, ROA ja ROIC tõusid Eesti keskmistest näitajatest selgelt kõrgemaks, ainsaks erandiks on ärikasum töötaja kohta, mis oli ÜHT pakkujatel Eesti keskmisest oluliselt madalam enne reformi ning ka pärast reformiga kaasnenud tõusu jäi sellele alla.
Omaniku liigi lõikes on keeruline erisusi välja tuua, sest avaliku sektori omanduses olevaid äriühinguid oli valimis väga vähe (5) ja nende keskmised kasumlikkuse näitajad väga kõikuvad.
5.5.2 Kapitali turunormipõhine analüüs
Nüüd vaatame, kas ettevõtted teenivad investeeritud kapitalilt rohkem või vähem, kui kapitali hind eeldab. Iga ettevõtte investeeritud kapitali tootlust (ROIC) võrreldakse ettevõttepõhise kapitali kaalutud keskmise hinnaga (WACC) (vt täpsemalt metoodika peatükist).
Kapitali kaalutud keskmise hinna arvutamiseks vajame infot ÜHT pakkujate kapitalistruktuuri kohta. ÜHT pakkujate finantsvõimenduse (\(D/E\)) jaotus läbi aastate on huvitav: 33,4% ettevõtte-aastatest on täielikult omakapitaliga rahastatud (\(D = 0\), mediaan-\(D/E\) = 0,14), kuid laenu kasutavate ettevõtete hulgas esineb ka äärmiselt kõrgeid \(D/E\) väärtusi (keskmine \(D/E\) = 10,98) (vt Joonis 5.11).
Kõrge \(D/E\) tuleneb suuresti bilansiliste väärtuste kasutamisest turuväärtuste asemel. Ettevõtte väärtuse hindamisel kasutatakse tavaliselt turuväärtustel põhinevat \(D/E\) suhet, kuid igale ÜHT ettevõttele omakapitali (ja laenukapitali) turuväärtuste leidmine ei ole käesoleva ülesande kontekstis võimalik. Bilansiliste näitajate kasutamisel on mõju D/E väärtusele. Näiteks erinevad turu- ja bilansiväärtus väikesel osaühingul, mille osakapital on minimaalne (2500 €) ja jaotamata kasum tagasihoidlik, aga hooldekodu hoone soetatud laenuga. Bilansiline D/E on sel juhul kõrge, samas kui turuväärtuses oleks see eeldatavalt madalam, sest bilansiline omakapital ei arvesta omakapitali tegelikku majanduslikku väärtust. Kuna võõrkapitali bilansiline ja turuväärtus on enamasti lähedased, aga omakapitali turuväärtus ületab tegutseval äriühingul tavaliselt bilansilist väärtust, siis bilansiline \(D/E\) pigem ülehindab tegelikku finantsvõimendust. Hamada valem annab seetõttu kõrgema \(\beta_e\) ja \(k_e\), kuid samal ajal saab odavam võõrkapital WACC-i arvutuses suurema kaalu – need kaks efekti tasakaalustavad teineteist ning netomõju WACC-ile on eeldatavalt väike ja pigem allapoole (WACC on mõnevõrra alahinnatud, vt ka ptk 5.3 piiranguid).
Märkus: Hele ala tähistab 10.–90. protsentiili, tume ala tähistab 25.–75. protsentiili, pidev joon on mediaan, punktiir tähistab keskväärtust. Horisontaalne katkendlik joon tähistab D/E = 1 (võrdses osakaalus oma- ja võõrkapital 50/50). Y-telg on pseudologaritmilisel skaalal. Punktid on üksikute ettevõtete aastaväärtused.
Allikad: H-veeb, majandustegevuse register, äriregister, Statistikaamet; autorite arvutused
Igale ettevõttele arvutatakse individuaalne WACC, kasutades Konkurentsiameti CAPM-i parameetreid (\(R_f = 3,44\%\), \(R_m = 5,20\%\), \(R_c = 0,24\%\), \(k_d = 3,71\%\)), efektiivset tulumaksumäära \(t = 6,4\%\) (Eesti ettevõtlussektori keskmine aastatel 2018–2024, vt Joonis 5.1) ja ettevõtte tegelikku bilansilist kapitalistruktuuri (\(D/E\)). Kuna totaalbeeta väärtust ÜHT pakkujatele Damodarani andmebaasis ei ole, esitatakse tulemused kolme stsenaariumi lõikes: a) eeldusel, et ÜHT pakkujad on sarnased haiglasektoriga (\(\beta_{a} = 1{,}80\), Damodarani Euroopa haiglasektori totaalbeeta 1,84 ümardatuna); b) eeldusel, et ÜHT pakkujad on sarnased tervishoiu tugiteenustega (\(\beta_{a} = 3{,}60\), Damodarani tervishoiu tugiteenuste totaalbeeta 3,61 ümardatuna); ning c) eeldusel, et see on sarnane nende sektorite keskmisega (\(\beta_{a} = 2{,}70\)).
Stsenaarium | WACC P25 | WACC mediaan | WACC P75 | WACC keskmine | N |
|---|---|---|---|---|---|
Haiglasektor (1,80) | 12,6% | 12,9% | 13,0% | 12,8% | 287 |
Sektorite keskmine (2,70) | 17,2% | 17,6% | 17,7% | 17,4% | 287 |
Tugiteenused (3,60) | 21,7% | 22,2% | 22,4% | 22,0% | 287 |
Märkus: N – ettevõtte-aastate arv.
Allikad: H-veeb, majandustegevuse register, äriregister, Statistikaamet; autorite arvutused
Kapitali kaalutud keskmise hinna mediaan jääb stsenaariumite lõikes vahemikku (vt Tabel 5.2) 12,9–22,2%.
Nüüd vaatame, kas ÜHT pakkujate investeeritud kapitali tootlus ületas kapitali kaalutud keskmist hinda või mitte. Perioodil 2018–2022 teenis ÜHT-d pakkunud keskmine ja mediaanettevõte investeeringutelt tulu, mis jäi alla kapitali kaalutud keskmise hinna, sõltumata võrdlussektorist (vt Joonis 5.12 ja Tabel 5.3). Reformile järgnenud aastatel (2023–2024) sõltub tulemus sellest, millise võrdlussektoriga ÜHT pakkumine rohkem sarnaneb. Kui ÜHT on sarnasem tugiteenuste sektoriga, siis võiks öelda, et pärast reformi on investeeritud kapitalilt teenitud tulusus ligikaudu sama kui kapitali kaalutud keskmine hind, ehk taastunud on normaalne olukord. Kui aga eeldada, et ÜHT pakkumine on pigem sarnane haiglate majandustegevusega, siis tõstis reform ÜHT-sse investeeritud kapitali tulususe oodatavast tulunormist kõrgemaks. Selgelt on näha, et pärast reformi ettevõtete kasumlikkus kasvas ning sõltuvalt mõistliku tulunormi määratlusest kas ületas seda veidi või jäi ligilähedaselt selle tasemele.
Märkus: Hele ala tähistab 10.–90. protsentiili, tume ala 25.–75. protsentiili, pidev joon on mediaan, punktiir on investeeritud kapitali mahtu arvestav kaalutud keskmine. Horisontaalne katkendlik joon on Δ = 0 (mõistliku tootluse arvestuslik piir). Tahu päises sulgudes olev arv on vastava võrdlussektori finantsvõimenduseta totaalbeeta.
Allikad: H-veeb, majandustegevuse register, äriregister, Statistikaamet; autorite arvutused
WACC-il põhineva analüüsi tulemused kinnitavad kasumlikkuse võrdluses ilmnenud mustreid. Vahetult enne reformi, 2022. aastal, oli mediaanettevõtte \(\Delta\) sektorite keskmise stsenaariumi (\(\beta_a = 2{,}70\)) korral –6,1 protsendipunkti ning 32,6% ettevõtetest teenis üle WACC-i. Kui eeldada, et ÜHT pakkujad sarnanevad haiglasektoriga (\(\beta_a = 1{,}80\) — madalam beeta, madalam WACC), jäi investeeritud kapitali tulusus kapitali kaalutud keskmisele hinnale veidi vähem alla (mediaan –1,6 pp); kui eeldada sarnasust tervishoiu tugiteenustega (\(\beta_a = 3{,}60\) — kõrgem beeta, kõrgem WACC), siis rohkem (mediaan –10,6 pp). Mõlemal juhul olid 2022. aastal nii keskmine kui ka mediaan-\(\Delta\) negatiivsed.
Pärast reformi (2023–2024) olukord muutus. Eeldades sarnasust haiglasektoriga, ületas ROIC kapitali kaalutud keskmist hinda 2023. aastal keskmiselt 1,9 pp, mediaan isegi 9,7 pp. See efekt püsis ka 2024. aastal (vastavalt 6,1 pp ja 8,4 pp), ehk keskmiste näitajate põhjal läks olukord veel paremaks kui 2023. aastal. Eeldades sarnasust tugiteenustega, jäi \(\Delta\) negatiivseks nii 2023. (–7,2 pp keskmiselt, 0,6 pp mediaan) kui ka 2024. aastal (–3,0 pp keskmiselt, –0,9 pp mediaan).
Kui ÜHT pakkujate riskiprofiil asub kahe võrdlussektori vahepeal (\(\beta_a = 2{,}70\)), oli 2023. aastal keskmine \(\Delta\) –2,6 pp ja mediaan 5,2 pp (58,7%-l ettevõtetest positiivne); 2024. aastal vastavalt 1,6 pp ja 3,8 pp (55,6%). Seega viitavad tulemused sellele, et pärast reformi ületab ÜHT osutajate investeeritud kapitali tulusus kapitali kaalutud keskmist hinda, kuid vahe on suhteliselt väike. Reformieelne olukord, kus valdav osa ettevõtetest teenis alla mõistliku tootluse, on pöördunud vastupidiseks.
Aasta | Haiglasektor (1,80) | Sektorite keskmine (2,70) | Tugiteenused (3,60) |
|---|---|---|---|
2018 | 19,4% | 12,9% | 6,5% |
2019 | 25,0% | 22,2% | 16,7% |
2020 | 41,0% | 33,3% | 30,8% |
2021 | 42,1% | 31,6% | 28,9% |
2022 | 41,9% | 32,6% | 27,9% |
2023 | 65,2% | 58,7% | 50,0% |
2024 | 70,4% | 55,6% | 50,0% |
Allikad: H-veeb, majandustegevuse register, äriregister, Statistikaamet; autorite arvutused
Tabel 5.3 näitab, kui suurel osal ÜHT pakkujatest oli aastate (ja stsenaariumite) lõikes investeeritud kapitali tootlikkus kõrgem kapitali kaalutud keskmisest hinnast. Kui eeldada, et ÜHT pakkumine sarnaneb haiglate tegevusega, siis oli vahetult enne reformi (2022. aastal) ettevõtteid, kus tootlus oli kõrgem kapitali hinnast, 41,9%, pärast reformi (2023. aastal) aga 65,2%. Kui ÜHT pakkumine sarnaneb tugiteenustega, siis oli enne reformi kapitali hinda ületava tootlusega ettevõtteid 27,9% ning pärast reformi 50,0%.
Eeltoodud lühidalt kokku võttes võib öelda, et reformi tulemusena ÜHT pakkujate kasumlikkuse näitajad paranesid. Enne reformi jäi nende investeeritud kapitali tootluse mediaan alla kapitali kaalutud keskmise hinna, reformi järel kapitali tootlus kasvas ning pigem ületab kapitali hinda.
5.6 Käibe kasvu dekompositsioon
Hooldereform suurendas ÜHT rahastamist, mis kajastub teenuseosutajate käibe kiires kasvus: dekompositsioonivalimis kasvas käive võrreldes 2022. aastaga 2023. aastal 38,2% ja 2024. aastal 82,1%. Selle alapeatüki eesmärk on vastata küsimusele: kuidas jagunes lisarahastus? Kas kasvanud käive kulus suurema hulga teenusesaajate teenindamisele, lisatöötajate palkamisele, töötajate palgatõusule, kasumi suurenemisele või muude kulude kasvule?
Analüüs kasutab H-veebis märgitud töötajate arvu, mis kajastab üldhooldusteenusega seotud töötajaid (äriregistri töötajate arv hõlmaks kogu ettevõtte personali, sh muude tegevusalade töötajaid).
Dekompositsioon põhineb identiteedil, mis seob käibe teenusesaajate arvu, töötajate arvu ja käibe komponentidega töötaja kohta (tööjõukulu, kasum, muud kulud). Viis komponenti summeeruvad käibe kogumuutusega, nii et summa on 100%.
See on tehtud agregaattasandil: kõigi valimisse kuuluvate ettevõtete näitajad summeeritakse ja dekompositsioon arvutatakse nendest kogusummadest. See tähendab, et suurema käibega ettevõtted mõjutavad tulemust proportsionaalselt rohkem.
Kaasatud on vaid need äriühingud, mille kohta on mõlemal võrreldaval aastal olemas kõik vajalikud andmed (käive, tööjõukulud, ärikasum, teenusesaajate arv ja töötajate arv) ning mille töötajate ja teenusesaajate arv on positiivne. See tagab, et muutused ei tulene valimi koosseisu muutumisest, vaid kajastavad samade ettevõtete tegelikku dünaamikat. Teenusesaajate ja töötajate arv pärineb H-veebist; valimis on 46 ettevõtet (2022–2023 võrdluses) ja 46 ettevõtet (2022–2024 võrdluses).
Joonis 5.13 esitab käibe kasvu jagunemise viie komponendi vahel: kummalgi paneelil algab iga tulp sealt, kus eelmine lõppes, ja näitab komponendi osakaalu käibe kogukasvust.
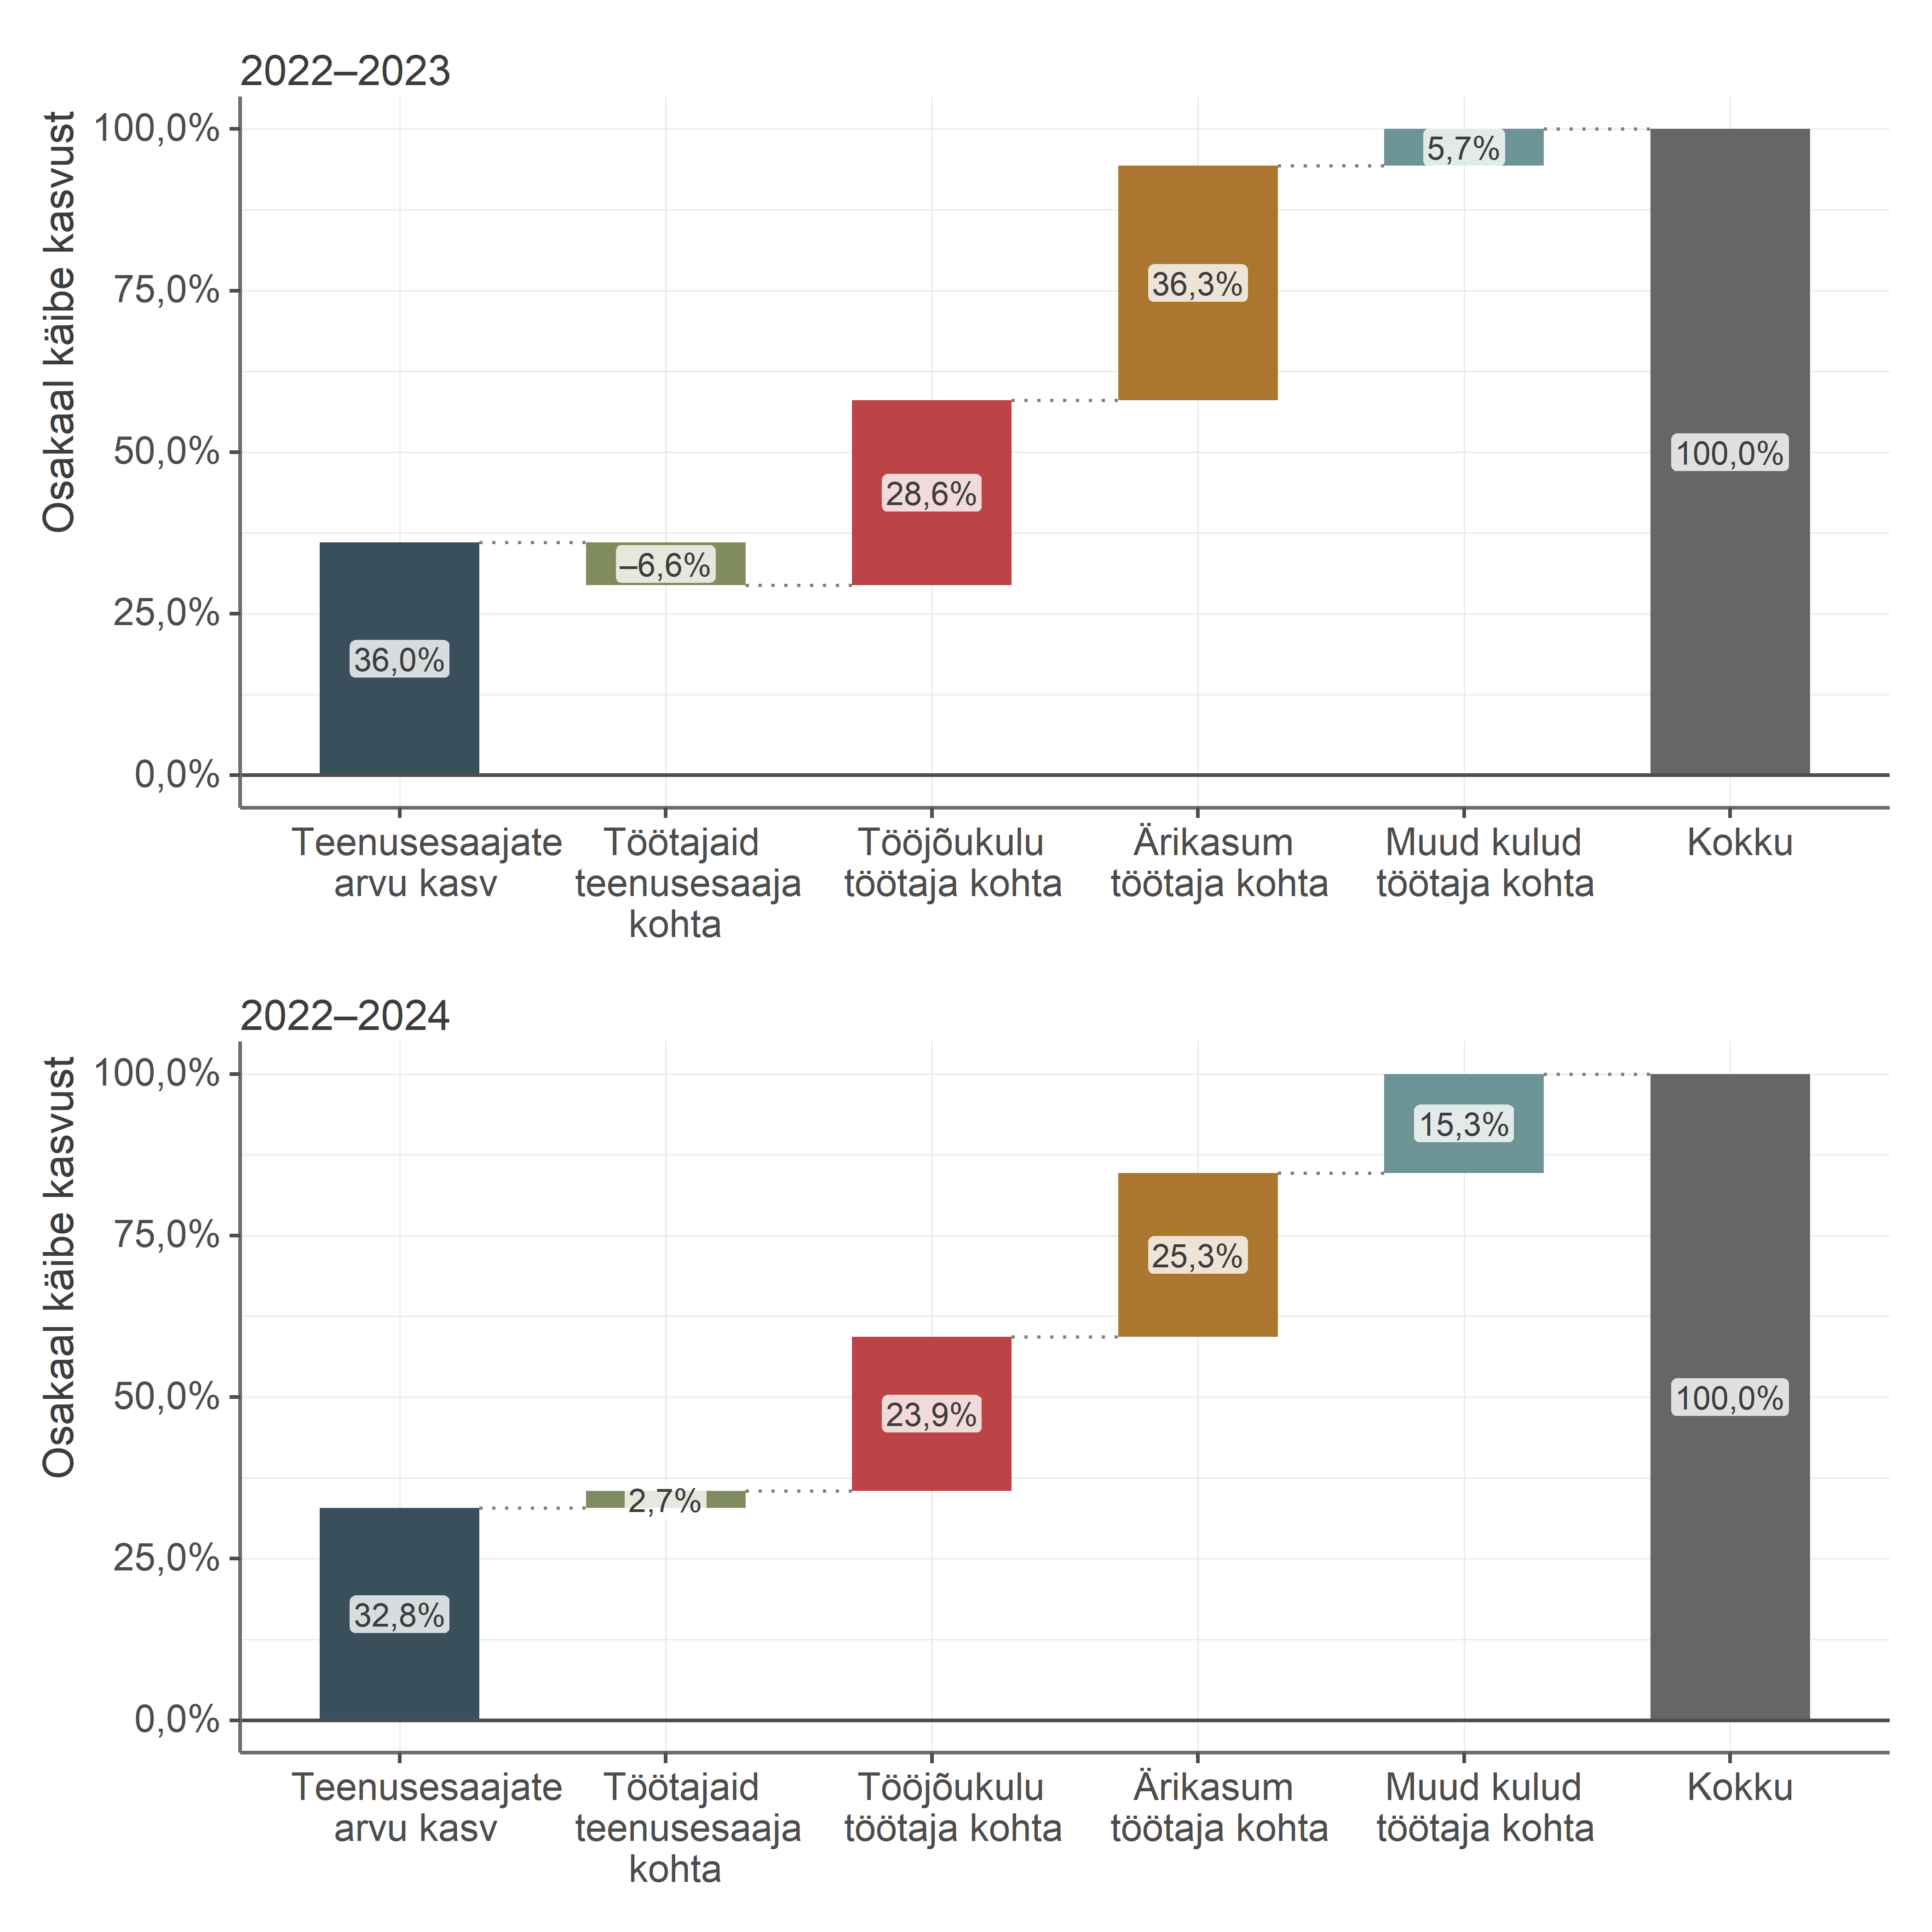
Märkus: Keskpunktidekompositsioon, töötajate ja teenusesaajate arv H-veebist. N = 46 (2022–2023), 46 (2022–2024).
Allikad: äriregister, H-veeb; autorite arvutused
Esimesel reformile järgnenud aastal (2022–2023, vasak paneel) jagunes käibe kasv peamiselt kolme komponendi vahel: teenusesaajate arvu kasv selgitas 36,0%, tööjõukulu kasv töötaja kohta 28,6% ja ärikasumi kasv töötaja kohta 36,3% käibe kogukasvust. Töötajate arv teenusesaaja kohta andis kerge negatiivse panuse (–6,6%), mis tähendab, et teenusesaajate arv kasvas kiiremini kui töötajate arv. Muude kulude roll oli esimesel aastal tagasihoidlik (5,7%).
Kaht aastat koos vaadates (2022–2024, parem paneel) on pilt veidi muutunud. Teenusesaajate arvu kasv selgitab nüüd suurima osa (32,8%) käibe kasvust, tööjõukulu kasv töötaja kohta 23,9% ja ärikasumi kasv 25,3%. Töötajaid teenusesaaja kohta komponent on pöördunud kergelt positiivseks (2,7%) — personali juurdekasv on mahu kasvule järele jõudnud — ning muude kulude osakaal on tõusnud 15,3%-ni. Muud kulud on jääkliige, mida täpsemalt ei dekomponeeritud.
Kokkuvõttes jagunes reformi lisarahastus laias laastus kolme suurde ossa: ligikaudu kolmandik läks teenuse mahu kasvuks (rohkem teenusesaajaid), ligikaudu veerand töötajate tasustamiseks ning ligikaudu veerand kasumi kasvuks. Kasumikomponendi osakaal oli suurim vahetult pärast reformi ja taandus 2024. aastaks mõnevõrra.
Kokkuvõte
Selles peatükis analüüsiti üldhooldusteenuse (ÜHT) osutajate majandustulemusi aastatel 2018–2024, keskendudes kahele küsimusele: kas ja kuivõrd muutus 2023. aasta keskel jõustunud hooldereformi järel ÜHT osutajate kasumlikkus ning kuidas jagunes reformiga kaasnenud lisarahastus. Kasumlikkuse analüüs hõlmab äriühinguid (OÜ/AS, v.a haiglad), sest mittetulundusühingutele ja sihtasutustele ärikasumi mõiste ei rakendu. Võrdlusandmed Eesti ettevõtlussektori kohta pärinevad Statistikaameti tabelitest EM001 ja EM009, kapitali hinna sisendid Konkurentsiameti 2025. aasta juhendist ja Damodarani andmebaasist.
Analüüs koosnes kolmest sammust. Esiteks võrreldi ÜHT osutajate ärikasumi marginaali, varade tootlust (ROA), ärikasumit töötaja kohta ja investeeritud kapitali tootlust (ROIC) Eesti ettevõtlussektori keskmiste näitajatega. Teiseks hinnati kasumi mõistlikkust kapitali turunormi raamistikus. Igale ettevõttele arvutati individuaalne kapitali kaalutud keskmine hind (WACC) ning võrreldi seda investeeritud kapitali tootlusega. Kolmandaks vaadati, kuidas selgitab nende ettevõtete käibe kasvu teenusesaajate arvu kasv, töötajate arvu muutus teenusesaaja kohta ning tööjõukulu, ärikasumi ja muude kulude muutus töötaja kohta.
Reformi järel ÜHT osutajate kasumlikkus paranes. Enne reformi jäi teenuseosutajate kasumlikkus kõigi nelja näitaja lõikes Eesti ettevõtlussektori keskmisest madalamaks ning investeeritud kapitali tootlus kapitali hinnale alla. Reformi järel pilt pöördus, kasumlikkuse suhtarvud tõusid Eesti keskmisest kõrgemale ning mediaanettevõtte investeeritud kapitali tootlus kas ületab kapitali kaalutud keskmist hinda või on selle lähedal. Tulemus sõltub võrdlussektori valikust: kui ÜHT riskiprofiil sarnaneb pigem haiglasektoriga, on ülejääk suurem; kui tervishoiu tugiteenustega, jääb tootlus kapitali hinna lähedale.
Lisarahastus jagunes laiapõhjaliselt ja toetas reformi eesmärki parandada teenuse kättesaadavust. ÜHT-d pakkuvate äriühingute käive kasvas 2022–2024 kokku 82,1% ehk 40,2 miljonit eurot. 100% käibe kasvust jagunes järgmiselt: 32,8% selgitab teenusesaajate arvu kasv, 2,7% töötajate arvu kasv teenusesaaja kohta, 23,9% tööjõukulu kasv töötaja kohta, 25,3% ärikasumi kasv töötaja kohta ning 15,3% muude kulude kasv töötaja kohta. Seega ei kogunenud lisaraha ühte kohta, vaid jagunes teenuse mahu, töötajate tasustamise ja kasumi vahel. Kättesaadavuse paranemise hinnang on pigem konservatiivne, sest võrdlusest jäid välja pärast 2022. aastat tegevust alustanud uued pakkujad, kelle loodud kohad lisanduvad siinsele kasvule.
Oluline on ka lisarahastuse mõju ajaline muster. Ühe aasta võrdluses (2022–2023) moodustas ärikasumi kasv käibe juurdekasvust 36,3%, kahe aasta võrdluses (2022–2024) aga 25,3%. Samal ajal pöördus töötajate arv teenusesaaja kohta esimese aasta negatiivselt panuselt (–6,6%) positiivseks (2,7%) ning muude kulude osakaal kasvas 5,7%-lt 15,3%-le. See näitab, et ettevõtted ei suuda kogu lisaraha kohe äritegevuse laiendamisse suunata – töötajate värbamine, kohtade loomine ja kulude kohanemine võtab aega. Seetõttu liikus esimesel reformile järgnenud aastal suurem osa juurdekasvust kasumisse ning alles teiseks aastaks nihkus raskuskese tegevuse laiendamise ja kulude poole.
Kokkuvõttes on reformi tulemused kasumlikkuse vaates ootuspärased. Rahastuse järsk suurenemine tõstis lühiajaliselt kasumlikkust rohkem, kui pikaajaline tasakaal eeldaks — see on kohanemisviivituse loomulik tagajärg, mitte märk püsivast ülemäärasest kasumlikkusest. Kahe aasta vaates ületab investeeritud kapitali tootlus kapitali kaalutud keskmist hinda mõõdukalt ning kasumi osakaal lisarahastusest on pigem taandumas. Arvestades, et ÜHT turukontsentratsioon on madal, ei anna praegused andmed alust kasumlikkuse jõulisemaks reguleerimiseks.
LISAD
ÜHT osutajate arv ja tunnused
Analüüsi alusandmestik koosneb 130 ÜHT pakkuja aastate 2018–2024 finantsandmetest, kokku 719 ettevõtte-aastat. Andmed pärinevad äriregistrile esitatud majandusaasta aruannetest. Peatükis ei kajastu need teenuseosutajad, kes pole äriühingud, mittetulundusühingud või sihtasutused.
Teenuseosutajad jaotuvad aruandevormi alusel kahte gruppi: OÜ/AS (äriühingud, kes esitavad kasumiaruannet) ja MTÜ/SA (mittetulundusühingud ja sihtasutused, kes esitavad tulemiaruannet). Tabel 5.4 esitab teenuseosutajate arvu aasta ja ühingu liigi lõikes.
Aasta | OÜ/AS | MTÜ/SA | Kokku |
|---|---|---|---|
2018 | 37 | 52 | 89 |
2019 | 43 | 52 | 95 |
2020 | 48 | 52 | 100 |
2021 | 48 | 53 | 101 |
2022 | 53 | 53 | 106 |
2023 | 58 | 52 | 110 |
2024 | 67 | 51 | 118 |
Märkus: Tabel sisaldab ka 22 haiglat, mis jäeti analüüsist välja.
Allikad: H-veeb, majandustegevuse register, äriregister; autorite arvutused
Omaniku liigi järgi jaotatakse teenuseosutajad kahte gruppi (Tabel 5.5): erasektor (eraõiguslik ja välismaa eraõiguslik omanik) ja avalik sektor (riik, KOV).
Aasta | Erasektor | Avalik sektor | Kokku |
|---|---|---|---|
2018 | 49 | 40 | 89 |
2019 | 54 | 41 | 95 |
2020 | 60 | 40 | 100 |
2021 | 62 | 39 | 101 |
2022 | 66 | 40 | 106 |
2023 | 72 | 38 | 110 |
2024 | 81 | 37 | 118 |
Märkus: Tabel sisaldab ka 22 haiglat, mis jäeti analüüsist välja.
Allikad: H-veeb, majandustegevuse register, äriregister; autorite arvutused
ÜHT-d osutavad mõned teenusepakkujad, kelle põhitegevus ei ole hooldus, näiteks haiglad. Nende tuvastamiseks arvutame tööjõukulu teenusesaaja kohta aastas, mis leitakse aasta tööjõukulude ja keskmise teenusesaajate arvu suhtena. Kui leitud näitaja on sektori tüüpväärtustest oluliselt kõrgem, viitab see, et suur osa nende tööjõust tegeleb muu tegevusega (nt haiglaraviga). Taoliste teenuseosutajate finantsandmed ei peegelda ÜHT tegelikku majanduslikku olukorda ja tuleks ÜHT analüüsist kõrvale jätta. Järgneval joonisel, mis kajastab tööjõukulu teenusesaaja kohta, on kõik P90-st kõrgemale jäävad vaatlused haiglad, s.t nende tööjõukulu teenusesaaja kohta on kõrgem kui 90%-l vaadeldud teenuseosutajatest. Lisaks on mõni haigla veidi madalamate tööjõukuludega, mis näitab tõenäoliselt ÜHT suuremat osakaalu nende tegevuses.
Märkus: Hele ala tähistab vahemikku P10–P90 (10.–90. protsentiil), tume ala tähistab vahemikku P25–P75 (25.–75. protsentiil), pidev joon mediaani. Iga punkt tähistab ühe ettevõtte ühe aasta vaatlust. HTML-versioonis on punktid interaktiivsed ja punktile liikudes on näha, millise teenusepakkujaga on tegemist.
Allikad: H-veeb, majandustegevuse register, äriregister; autorite arvutused
Analüüsist on välja jäetud 22 haiglat (118 ettevõtte-aastat). Analüüsi jääb seega 108 ÜHT osutajat (601 ettevõtte-aastat).
Konkurentsiamet (2025). Juhend kaalutud keskmise kapitali hinna arvutamiseks (kinnitatud 18.06.2025, kehtib alates 01.07.2025), lk 2.↩︎
Eesti Vabariigi põhiseadus. Kommenteeritud väljaanne (2020), § 31 komm 7. https://pohiseadus.ee↩︎
Eesti Vabariigi põhiseadus. Kommenteeritud väljaanne (2020), § 31 komm 23.↩︎
Eesti Vabariigi põhiseadus. Kommenteeritud väljaanne (2020), § 31 komm 22.↩︎
Eesti Vabariigi põhiseadus. Kommenteeritud väljaanne (2020), § 31 komm 26.↩︎
Konkurentsiamet (2025), lk 2.↩︎
Konkurentsiamet (2025), lk 2.↩︎
Konkurentsiamet (2025).↩︎
Konkurentsiamet (2025), lk 6 ja 22.↩︎
Konkurentsiamet (2025), lk 13.↩︎
Konkurentsiamet (2025), lk 13, valem 2.↩︎
Konkurentsiamet (2025), lk 10.↩︎
Damodaran, A. (2025). Equity Risk Premiums (ERP): Determinants, Estimation, and Implications. https://pages.stern.nyu.edu/~adamodar/pdfiles/papers/ERPfull.pdf; Konkurentsiamet (2025), lk 18.↩︎
Konkurentsiamet (2025), lk 15.↩︎
Damodaran, A. (2012). Investment Valuation: Tools and Techniques for Determining the Value of Any Asset. 3. tr. John Wiley & Sons, lk 672–673.↩︎
Damodaran, A. (2025). Levered and Unlevered Betas by Industry – Europe. Andmebaas seisuga jaanuar 2025. https://pages.stern.nyu.edu/~adamodar/pc/datasets/betaEurope.xls↩︎
Konkurentsiamet (2025), lk 7.↩︎
Euroopa Komisjon (2004). Suunised horisontaalsete ühinemiste hindamise kohta (2004/C 31/03), punktid 19–21. https://eur-lex.europa.eu/legal-content/ET/TXT/?uri=CELEX:52004XC0205(02)↩︎